|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
A multa da demissão paga o empréstimo antes de chegar ao trabalhador
A Medida Provisória 1.292, de 2025, dá em garantia até 10% do saldo do FGTS e a multa rescisória inteira do Crédito do Trabalhador.
|
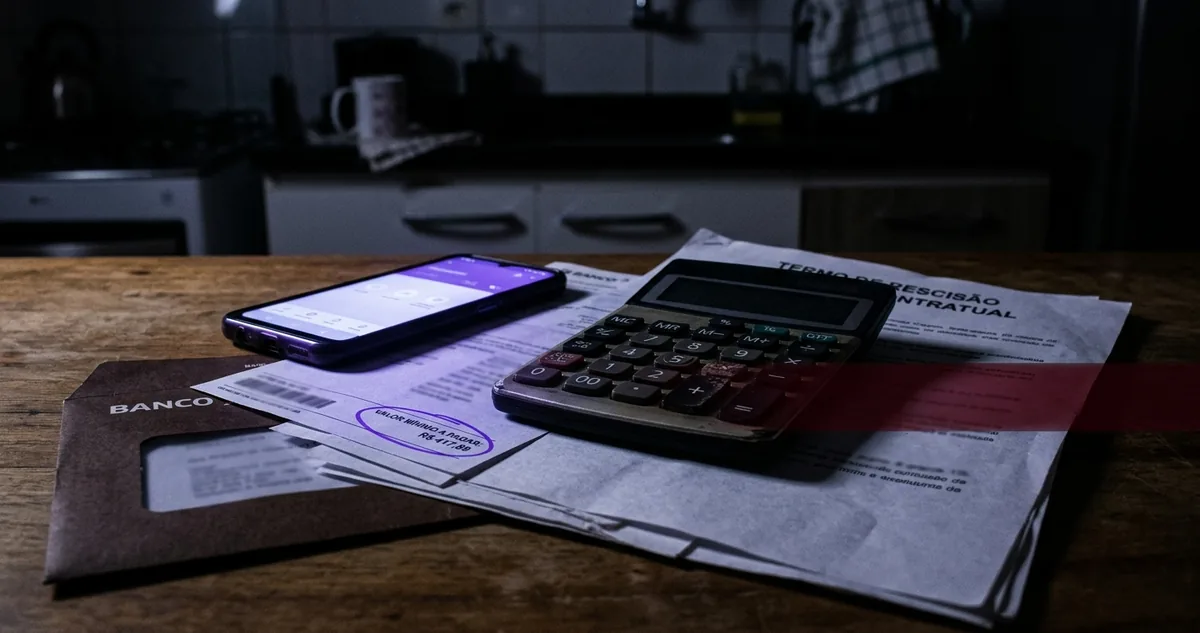
Termo de rescisão ao lado do carnê
|
| ▼ |
| |
|
A multa rescisória de 40% sobre os depósitos do contrato pertence ao trabalhador demitido sem justa causa, percentual escrito no artigo 18 da Lei 8.036, de 11 de maio de 1990. No Crédito do Trabalhador, essa mesma multa responde pela dívida do empréstimo antes de chegar às mãos dele, regra posta pela Medida Provisória 1.292, de 2025.
As duas normas valem juntas e descrevem o mesmo dinheiro. A rescisão continua devendo a multa ao trabalhador, e a garantia do empréstimo continua tendo prioridade sobre ela. Quem assina o contrato de crédito hoje decide, sem perceber, o que vai receber no dia em que for desligado.
O desenho da garantia tem duas camadas. A primeira alcança até 10% do saldo da conta vinculada do Fundo de Garantia do Tempo de Serviço, o dinheiro que o empregador deposita mês a mês. A segunda alcança a multa rescisória inteira, os 40% que só existem quando a demissão parte do empregador.
Na vigência normal do contrato de trabalho, nenhuma das duas camadas se mexe. O desconto sai da folha de pagamento, o banco recebe a parcela e o saldo do fundo segue intacto no extrato. A garantia é uma promessa adormecida, e ela só acorda quando o vínculo termina.
A ordem de pagamento na rescisão é o ponto que muda a vida financeira de quem foi demitido. O saldo devedor do empréstimo é abatido primeiro pela multa rescisória, depois pela fatia liberada do saldo do fundo, e apenas o que sobrar das duas fontes chega à conta do trabalhador junto com as demais verbas.
O trabalhador desligado perde renda no mesmo mês em que perde o colchão que usaria para atravessar a falta dela. A multa dos 40% é a verba de rescisão que ele mais espera, e ela já nasce comprometida com um contrato assinado meses antes, num momento em que o desligamento ainda era hipótese distante.
A seção I abre a norma e mostra exatamente quais duas camadas do fundo entram na garantia e em que momento cada uma delas é acionada.
Continue lendo ↓
|
|
|
|
I Ranking do Juro
As duas camadas que a norma entrega ao banco
|
|
O Crédito do Trabalhador foi criado pela Medida Provisória 1.292, de 2025, para levar o empréstimo consignado a todo empregado com carteira assinada, inclusive ao trabalhador de empresa privada sem convênio com banco algum. A operação passou a ser contratada pela Carteira de Trabalho Digital, com a proposta chegando pelo aplicativo e o desconto sendo comandado pelo eSocial.
O crédito consignado nasceu na Lei 10.820, de 17 de dezembro de 2003, e ali a garantia era só o desconto direto na folha de pagamento. A medida provisória de 2025 acrescentou duas garantias novas, e as duas moram dentro do Fundo de Garantia do Tempo de Serviço.
A primeira camada é o saldo da conta vinculada, limitado a 10% do valor depositado. O percentual não sai da conta no ato da contratação: ele fica reservado, e o extrato segue mostrando o saldo total enquanto o vínculo de trabalho existir.
A segunda camada é a multa rescisória, a parcela de 40% sobre o montante de todos os depósitos do contrato, corrigidos. Ela entra inteira, sem teto percentual, e não tem equivalente no consignado antigo do setor privado.
|
A garantia não cobra nada enquanto o emprego existe, e cobra tudo no instante em que ele acaba, que é exatamente quando a renda do trabalhador cai a zero.
|
A demissão por justa causa e o pedido de demissão não geram multa rescisória, porque a multa do artigo 18 só existe na dispensa sem justa causa. Nesses dois casos, a única camada disponível ao banco é a fatia de até 10% do saldo da conta vinculada, e o restante da dívida vira débito comum, cobrado por boleto e negativação.
O saque-aniversário complica o quadro. Quem aderiu a ele já tem uma parte do saldo comprometida com o saque anual e com eventuais antecipações contratadas em banco, e a fatia de garantia do Crédito do Trabalhador disputa espaço com esses compromissos. A soma dos bloqueios pode travar o saldo inteiro da conta vinculada.
As peças legais que sustentam a operação ficam nesta ordem:
| Lei 8.036/1990, artigo 15 | fixa em 8% da remuneração o depósito mensal do empregador na conta vinculada | | Lei 8.036/1990, artigo 18 | cria a multa de 40% sobre os depósitos, devida na dispensa sem justa causa | | Lei 10.820/2003 | institui o desconto em folha como garantia do empréstimo consignado | | Medida Provisória 1.292/2025 | cria o Crédito do Trabalhador e admite o fundo e a multa como garantia | | Carteira de Trabalho Digital | canal oficial de proposta, contratação e consulta do contrato |
O contrato assinado no aplicativo traz essas garantias em cláusula própria, e a autorização de uso do fundo é condição para a proposta avançar. Recusar a garantia significa recusar a linha, não negociar um empréstimo sem ela. A seção seguinte põe a rescisão em reais e mostra quanto sobra na conta.
|
|
|
|
|
II Juro em reais
R$ 6.000 de multa e o que sobra da rescisão
|
|
O caso desta edição é um trabalhador com salário de R$ 3.000 e cinco anos de casa. O depósito mensal do empregador é de 8% da remuneração, R$ 240 por mês pelo artigo 15 da Lei 8.036, e o montante acumulado com correção chega a R$ 15.000 na conta vinculada.
Ele contrata R$ 8.000 no Crédito do Trabalhador em 24 parcelas, a 1,95% ao mês. A prestação descontada em folha é de R$ 420,58, e o total pago ao fim do contrato seria de R$ 10.093,84, com R$ 2.093,84 de juro.
As garantias registradas no contrato somam R$ 7.500: os 10% do saldo da conta vinculada, R$ 1.500, mais a multa rescisória de 40% sobre a mesma base, R$ 6.000.
No mês 10 vem a dispensa sem justa causa. Dez parcelas já foram descontadas da folha e o saldo devedor está em R$ 5.109,57, porque cada parcela paga juro do mês antes de abater o principal.
|
"No caso de despedida sem justa causa, ainda que indireta, o empregador depositará na conta vinculada do trabalhador no FGTS importância igual a quarenta por cento do montante de todos os depósitos realizados na conta vinculada durante a vigência do contrato de trabalho."
Lei 8.036, artigo 18, caput, 1990
|
|
Os R$ 6.000 da multa cobrem os R$ 5.109,57 do saldo devedor, quitam o empréstimo e deixam R$ 890,43 da verba de rescisão para o trabalhador.
|
O desfecho muda de figura quando o empréstimo é maior e a demissão vem mais cedo. Com R$ 15.000 contratados em 36 parcelas de R$ 583,78, à mesma taxa de 1,95% ao mês, o saldo devedor no mês 6 é de R$ 13.164,89. As duas camadas de garantia entregam R$ 7.500 ao banco, a multa some por inteiro, os 10% do fundo somem junto, e ainda restam R$ 5.664,89 de dívida a pagar por fora, já sem salário.
A conta que interessa na hora de assinar tem três linhas: o saldo do fundo hoje, a multa que a dispensa geraria hoje e o valor do empréstimo pretendido. Quando o empréstimo passa da soma das duas primeiras linhas, o trabalhador está contratando uma dívida que sobrevive ao emprego e à rescisão inteira.
O aviso prévio indenizado e o seguro-desemprego seguem intocados pela garantia, porque nenhum dos dois é verba do Fundo de Garantia do Tempo de Serviço. O saque-rescisão do saldo remanescente também continua de pé, descontada a fatia reservada de 10%.
Os valores desta edição formam um exemplo aritmético montado para a comparação, não a tabela de banco algum. A taxa real da proposta, o saldo devedor atualizado e o valor exato das garantias aparecem na tela de contratação da Carteira de Trabalho Digital e no contrato em PDF guardado no aplicativo.
|
| |
|