In partnership with

Juros Inteligentes   Juros Inteligentes
ED 044
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A queixa registrada no BC entra na conta do banco

O Banco Central divulga a cada trimestre quantas reclamações cada instituição recebeu por milhão de clientes, e só a queixa registrada ali conta.

Notebook aceso com o formulário de reclamação aberto sobre a mesa, ao lado do extrato dobrado.

A tela do registro de reclamação aberta na cozinha

▼
 

O Banco Central ordena as instituições financeiras num ranking trimestral de reclamações por milhão de clientes, e a posição de cada banco sai publicada em página aberta no portal bcb.gov.br. No mesmo país, a queixa por cobrança errada quase sempre termina numa ligação para a central de atendimento do banco, e ligação nenhuma alimenta esse cálculo (Banco Central, metodologia do ranking de reclamações).

As duas frases descrevem a mesma insatisfação tomando caminhos separados. Uma vira dado público com data, instituição e índice. A outra vira um protocolo interno que só a instituição enxerga, e que morre no arquivo dela quando o atendente encerra o chamado.

A diferença tem consequência prática no seu bolso. O cliente que reclama apenas no canal do banco depende da boa vontade de quem atende. O cliente que registra a demanda no Banco Central coloca a instituição diante de um supervisor que cobra resposta com prazo e que soma aquele caso ao índice divulgado no trimestre seguinte.

O ranking é uma divisão. O Banco Central conta as reclamações que considerou procedentes contra cada instituição no trimestre, divide pelo número de clientes dela e multiplica por um milhão. O resultado põe banco grande e banco pequeno na mesma escala, porque instituição com trinta milhões de correntistas naturalmente recebe mais queixas em números absolutos do que uma com dois milhões.

O que entra nessa divisão é estreito. Reclamação registrada no portal do Banco Central ou pelo telefone 145, sobre assunto que a autarquia regula, e que a análise conclui ter razão. Elogio não entra, dúvida não entra, e queixa sobre assunto fora da competência do Banco Central, como um problema de produto de seguradora, sai para outro órgão.

Quem registra a demanda recebe um número de protocolo e acompanha a tramitação pelo mesmo portal. A instituição precisa responder dentro do prazo fixado pela autarquia, e a resposta vai para você e para o supervisor ao mesmo tempo.

A seção I abre a fórmula do índice, mostra quais categorias de queixa entram no cálculo e quais ficam de fora.

Continue lendo ↓


I  Ranking do Juro

A divisão que ordena o trimestre

O índice do ranking cabe numa linha de aritmética: reclamações procedentes no trimestre, divididas pelo número de clientes da instituição, multiplicadas por um milhão. Índice menor significa posição melhor, e a lista sai organizada em grupos por porte, para que instituições de tamanhos diferentes sejam comparadas entre pares.

A divisão pela base de clientes dá sentido à comparação. Um banco com vinte e cinco milhões de clientes que recebe mil queixas procedentes tem índice 40. Um banco com dois milhões de clientes que recebe duzentas queixas procedentes tem índice 100. O segundo aparece pior no ranking mesmo tendo recebido um quinto das queixas do primeiro, porque incomodou proporcionalmente mais gente.

O Banco Central separa as demandas recebidas em categorias antes de calcular qualquer coisa. Reclamação regulada procedente é aquela sobre assunto da competência da autarquia em que a análise conclui que a instituição descumpriu norma ou contrato. Regulada não procedente é a que trata de assunto da competência, mas em que a apuração não encontra irregularidade. E não regulada é a que trata de tema fora do alcance da supervisão bancária.

Só a primeira categoria entra no índice publicado. As outras duas ficam registradas, tramitam e geram resposta para você, sem mexer na posição da instituição na lista trimestral.

Registrar a queixa no canal do banco resolve o seu caso na melhor das hipóteses; registrar no Banco Central resolve o seu caso e move o índice que a instituição precisa explicar ao mercado no trimestre seguinte.

A descrição enviada separa uma coisa da outra. O relato vago, sem data, sem valor e sem identificar o produto, tende a virar uma resposta genérica da instituição que a análise aceita. O relato com data da cobrança, valor exato, protocolo interno do banco e cópia do extrato deixa pouco espaço para resposta vazia.

Cada gesto de insatisfação termina num lugar diferente:

Ligar para a central do banco e desligar satisfeitoprotocolo interno, sem registro público
Reclamar no perfil do banco numa rede socialresposta de equipe de imagem, sem prazo regulado
Registrar demanda no portal bcb.gov.br ou no telefone 145entra na tramitação e pode contar no índice
Abrir reclamação no consumidor.gov.brprazo contado e histórico público, fora do índice do Banco Central
Procurar o Procon do seu estadoinstância de consumo, útil para dano já consumado

O calendário também importa. A autarquia fecha o trimestre e publica o ranking depois, o que significa que a demanda registrada hoje aparece no balanço do período em que foi analisada. A próxima seção põe em reais o que costuma estar por trás de uma dessas queixas.


II  Juro em reais

R$ 3.224 sobre uma tarifa que ninguém contratou

A queixa mais comum de cobrança indevida tem um formato repetido: uma tarifa de pacote de serviços que aparece na conta sem que o cliente tenha assinado a adesão, e que passa despercebida porque o valor mensal é pequeno diante do movimento da conta. O cálculo abaixo é um exemplo aritmético montado para a comparação.

A tarifa é de R$ 62,00 por mês. A cobrança começou e seguiu por vinte e seis meses até o cliente notar a linha no extrato. O valor pago em excesso soma R$ 1.612,00.

O Código de Defesa do Consumidor trata da cobrança indevida no artigo 42. A devolução em dobro prevista ali leva os R$ 1.612,00 a R$ 3.224,00, fora correção monetária e juros legais, salvo engano justificável da instituição.

O cliente que resolve o caso apenas pela central de atendimento costuma aceitar o estorno dos últimos meses, porque é o que o atendente tem autorização para oferecer na tela dele. A diferença entre o estorno parcial e a devolução dobrada sobre o período inteiro é a parte do dinheiro que fica no banco.

"O consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável."

Código de Defesa do Consumidor, Lei 8.078, artigo 42, 1990

R$ 3.224,00 é onde chega a devolução dobrada sobre vinte e seis cobranças de R$ 62,00, e registrar a demanda no Banco Central custa R$ 0.

O extrato é a peça que sustenta tudo. A instituição precisa guardar e fornecer o histórico das operações da conta, e você pode pedir esse histórico pelo aplicativo ou pelo atendimento, em geral sem custo para os períodos recentes. Sem o extrato, a conversa vira memória contra sistema, e a memória perde.

A tarifa avulsa tem irmãs no mesmo extrato. Seguro prestamista embutido em financiamento que o cliente jura não ter escolhido, título de capitalização vendido como aplicação, renovação automática de assinatura de serviço do banco. Todas produzem linha mensal pequena, e todas somam valores altos quando o cliente multiplica pelo número de meses.

Uma conta rápida antes de reclamar economiza tempo. Multiplique o valor da linha pelo número de meses em que ela aparece, e compare esse valor com o estorno que a instituição oferecer. Se o estorno cobre menos da metade, a demanda registrada na autarquia e a reclamação no consumidor.gov.br passam a valer o esforço de escrever.

A seção final traz o caminho do registro, passo por passo, com o que anexar e o que não adianta pedir.


Quem banca a edição de hoje

These 7 Stocks Are Built to Outlast the Market

Some stocks are built for a quarter… others for a lifetime.

Our 7 Stocks to Buy and Hold Forever report reveals companies with the strength to deliver year after year - through recessions, rate hikes, and even the next crash.

One is a tech leader with a 15% payout ratio - leaving decades of room for dividend growth.

Another is a utility that’s paid every quarter for 96 years straight.

And that’s not all - we’ve included 5 more companies that treat payouts as high priority.

These are the stocks that anchor portfolios and keep paying.

You can download this report for free as of today, but it won’t be free forever.

This is your chance to see all 7 names and tickers - from a consumer staples powerhouse with 20 years of outperformance to a healthcare leader with 61 years of payout hikes.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Quatro passos até o protocolo

O registro da demanda no Banco Central é gratuito e roda pela internet ou pelo telefone. Os quatro passos abaixo cobrem desde a tentativa no banco até a instância que resolve dinheiro já perdido.

1. Reclame primeiro no canal da instituição e guarde o protocolo. A tentativa no banco não é exigência formal para registrar no Banco Central, mas o protocolo interno é a prova de que você avisou, com data, e ele vira a primeira linha do seu relato à autarquia.

2. Registre a demanda no portal bcb.gov.br, na área de atendimento ao cidadão, ou pelo telefone 145. Escolha o tipo reclamação, e não dúvida nem denúncia: a classificação marcada define o caminho interno do caso e a possibilidade de ele contar no índice.

3. Escreva o relato com data da cobrança, valor exato, nome do produto e protocolo do banco, e anexe o extrato onde a linha aparece. Descreva o que aconteceu, não como você se sentiu. A análise compara o seu relato com a resposta da instituição, e sentimento não se compara com documento.

4. Acompanhe a tramitação pelo mesmo portal e leia a resposta da instituição quando ela chegar. Resposta que não trata daquilo que foi pedido se responde ali mesmo, no próprio registro, apontando o ponto que ficou sem resposta.

"Você já leu, linha por linha, as tarifas que saíram da sua conta no último mês?"

O que o registro no Banco Central não faz é devolver o seu dinheiro. A autarquia supervisiona instituições, apura condutas e aplica sanções, e essa função não inclui executar o reembolso de um cliente específico. Quem determina devolução é o Judiciário, e o Juizado Especial Cível aceita causas de valor menor sem advogado, com o protocolo do banco e o registro da autarquia servindo de prova.

A combinação que costuma funcionar tem três frentes abertas ao mesmo tempo. O registro no Banco Central pressiona pela via da supervisão, a reclamação no consumidor.gov.br cria prazo contado e histórico público, e o Juizado resolve o valor. Abrir as três usa o mesmo pacote de documentos, reunido uma vez só.

Insistir na frente errada custa semanas. Pedir ao Banco Central que determine o estorno gera uma resposta explicando a competência da autarquia, e o mês que se perde nessa ida e volta é mês em que a tarifa segue saindo da conta. Cancelar o produto no aplicativo e só depois reclamar evita que a lista de meses continue crescendo enquanto o caso tramita.

Um milhão de clientes. É a base pela qual o Banco Central divide as reclamações procedentes de cada instituição para montar a posição dela na lista trimestral (Banco Central, metodologia do ranking de reclamações).


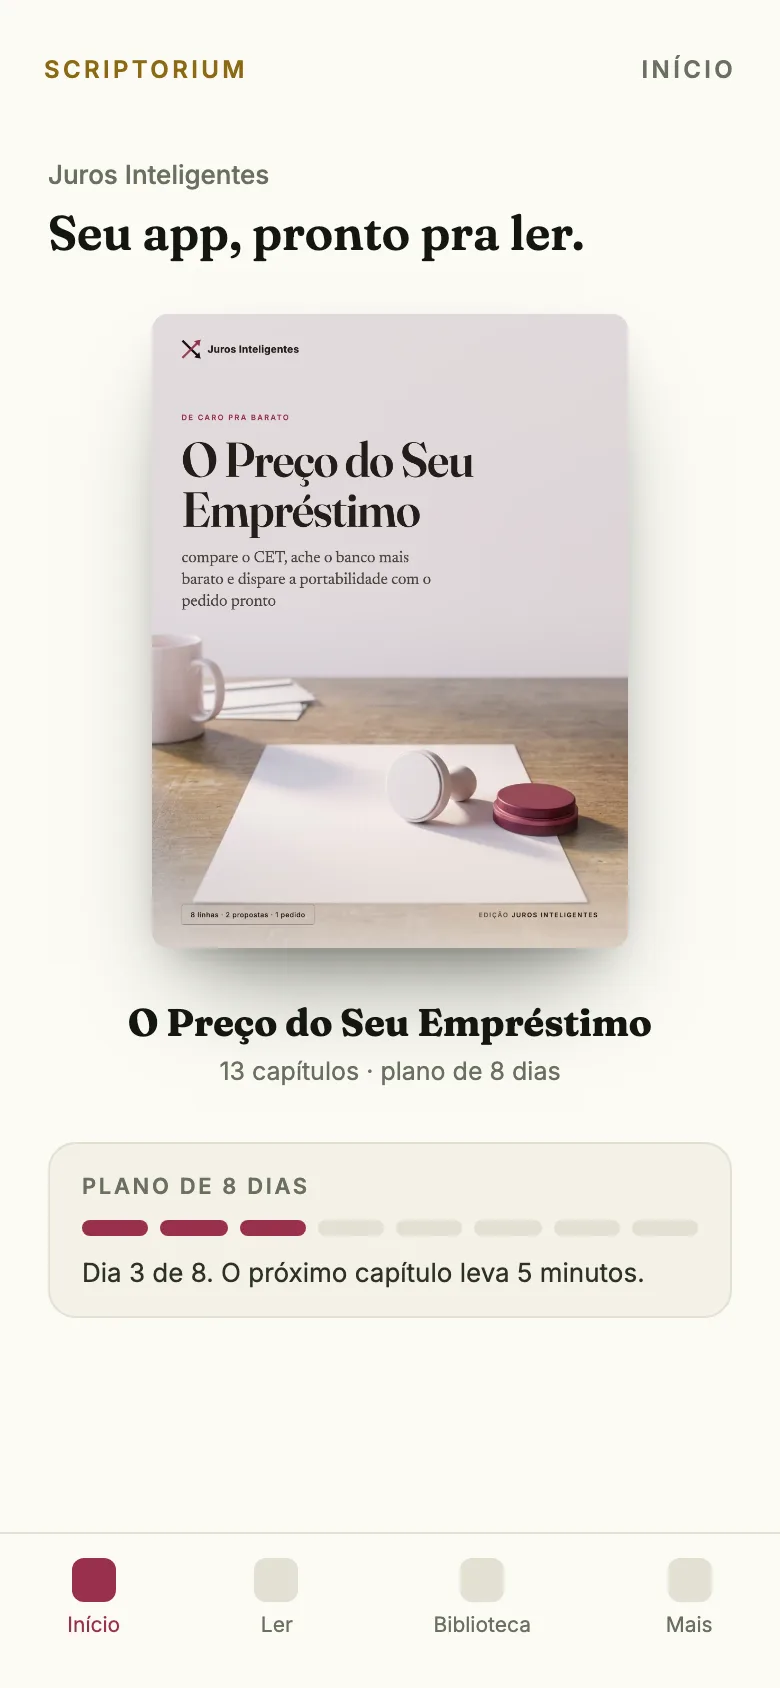
Ebook + app · Juros Inteligentes

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

O Preço do Seu Empréstimo, no ebook e no app.

📖O ebook ensina: Compare o CET, ache o banco mais barato e dispare a portabilidade com o pedido pronto.
📱O app treina: 1 linha por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

No exemplo numérico do texto, a tarifa indevida de R$ 62,00 por mês, cobrada durante 26 meses, gera qual valor final de devolução ao aplicar o artigo 42 do Código de Defesa do Consumidor (dobro do valor pago em excesso)?

AR$ 1.612,00
BR$ 4.836,00
CR$ 3.224,00
DR$ 6.448,00

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 23/09, 15h30

A Ranking de reclamações do BC →
B Parcela balão →
C Fies e P-Fies →
D Minha Casa Minha Vida →
 
Recomendação de Newsletter
Fortaleza Interior

Fortaleza Interior

Todo dia, 05:05. Antes do mundo acordar, um princípio estoico e um exercício pra aplicar no dia.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter