In partnership with

Juros Inteligentes   Juros Inteligentes
ED 037
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A Súmula 541 transforma 2% ao mês em 26,82% ao ano

O STJ aceita a capitalização mensal quando o contrato imprime taxa anual maior que doze vezes a mensal, e o saldo de dois anos cresce R$ 2.568,74.

Via de contrato bancário aberta na mesa, com a linha da taxa grifada a caneta.

O contrato aberto com a taxa grifada

▼
 

O Decreto 22.626, de 1933, conhecido como Lei de Usura, proíbe no artigo 4º contar juros dos juros. A Súmula 541 do Superior Tribunal de Justiça, aprovada pela Segunda Seção em 2015, autoriza o banco a cobrar a taxa efetiva anual capitalizada sempre que o contrato imprime uma taxa anual maior que doze vezes a mensal.

Capitalização de juros é cobrar juro sobre juro: o encargo do mês entra no saldo devedor e o mês seguinte calcula o percentual sobre esse saldo já aumentado. Sem capitalização, o percentual incide sempre sobre o valor original emprestado, e o juro do mês doze tem o mesmo tamanho do juro do mês um.

O duodécuplo, palavra que o texto da súmula usa para dizer doze vezes, virou o teste prático. Um contrato a 2% ao mês sem capitalização soma 24% ao ano. O mesmo contrato com capitalização mensal chega a 26,82% ao ano, porque cada mês recalcula o percentual sobre o saldo que o mês anterior deixou.

Quando o campo da taxa anual traz 26,82% e o campo da taxa mensal traz 2%, o contrato está dizendo em números que a capitalização foi pactuada, ainda que nenhuma cláusula escreva a palavra capitalização. Foi exatamente esse raciocínio que a Segunda Seção transformou em enunciado vinculante para as instâncias inferiores.

O documento onde a dupla de taxas costuma aparecer é a Cédula de Crédito Bancário, título de dívida criado pela Lei 10.931/2004 e usado em empréstimo pessoal, capital de giro e financiamento de veículo. Ela traz um quadro com taxa mensal, taxa anual, custo efetivo total e valor da parcela, quase sempre na primeira página, quase sempre em corpo pequeno.

A seção I monta a cronologia das normas que levaram da proibição de 1933 até o enunciado de 2015, porque a ordem em que elas apareceram explica por que a regra mudou de lado.

Continue lendo ↓


I  Ranking do Juro

De 1933 a 2015, a proibição virou permissão

A Lei de Usura, o Decreto 22.626 assinado em 7 de abril de 1933, fixou o teto do juro no dobro da taxa legal e vedou no artigo 4º a contagem de juros dos juros, com uma exceção apenas para o acúmulo de juros vencidos aos saldos líquidos em conta corrente de ano a ano.

O Supremo Tribunal Federal fechou a porta em 13 de dezembro de 1963, ao aprovar a Súmula 121, de uma linha: é vedada a capitalização de juros, ainda que expressamente convencionada. Por três décadas, contrato bancário no Brasil foi lido sob esse enunciado.

A abertura veio por medida provisória. A MP 1.963-17, editada em 30 de março de 2000, permitiu às instituições financeiras capitalizar juros com periodicidade inferior a um ano nas operações contratadas a partir daquela data. O texto foi reeditado e congelado pela Emenda Constitucional 32/2001 na forma da MP 2.170-36, cujo artigo 5º segue em vigor sem conversão em lei.

O Superior Tribunal de Justiça julgou a validade dessa permissão no Recurso Especial 973.827, decidido pela Segunda Seção em 2012 sob o rito dos recursos repetitivos, procedimento em que uma tese fixada em um processo passa a valer para todos os casos idênticos represados nos tribunais. A tese admitiu a capitalização mensal desde 31 de março de 2000, sob a condição de pactuação expressa.

Restava definir o que conta como pactuação expressa. A resposta saiu em 2015, quando a Segunda Seção aprovou dois enunciados no mesmo julgamento: a Súmula 539, que reconhece a legalidade da capitalização com periodicidade inferior a um ano nos contratos posteriores a 31 de março de 2000, e a Súmula 541, que dispensa a cláusula escrita quando os números do contrato já denunciam a prática.

A Súmula 541 não criou o juro sobre juro. Ela definiu que a aritmética impressa no contrato prova o acordo: taxa anual acima do duodécuplo da mensal basta para o banco cobrar a taxa efetiva anual contratada.

A linha do tempo da regra fica assim, com a norma e o efeito lado a lado:

Decreto 22.626/1933, artigo 4ºproíbe contar juros dos juros
Súmula 121 do Supremo Tribunal Federal, 1963veda a capitalização mesmo se convencionada
MP 1.963-17, 30 de março de 2000libera a capitalização inferior a um ano no sistema financeiro
MP 2.170-36/2001, artigo 5ºmantém a permissão em vigor por força da Emenda Constitucional 32
REsp 973.827, 2012admite a capitalização mensal mediante pactuação expressa
Súmulas 539 e 541 do STJ, 2015fixam a legalidade e o teste numérico da pactuação

Um ponto que costuma passar despercebido: a permissão vale para instituição financeira supervisionada pelo Banco Central, não para qualquer credor. Contrato entre particulares, mútuo de pessoa física para pessoa física e dívida comercial comum seguem sob a Lei de Usura e sob a Súmula 121 do Supremo. A seção seguinte abre a conta de um empréstimo de R$ 20.000 para mostrar quanto o teste do duodécuplo vale em reais.


II  Juro em reais

R$ 20.000 por dois anos, R$ 2.568,74 de folga

O caso do dia é um empréstimo pessoal de R$ 20.000 a 2% ao mês, contratado por 24 meses, com dois desfechos possíveis conforme a capitalização esteja ou não pactuada nos moldes da Súmula 541.

Sem capitalização, o juro de cada mês incide sobre os R$ 20.000 originais e vale R$ 400. Vinte e quatro meses de R$ 400 somam R$ 9.600 de encargo, e a dívida a ser liquidada no fim do prazo chega a R$ 29.600.

Com capitalização mensal, o saldo do mês um fica em R$ 20.400 e o juro do mês dois incide sobre esse valor. Ao fim dos 24 meses, o saldo devedor chega a R$ 32.168,74 e o encargo total sobe para R$ 12.168,74.

A distância entre os dois desfechos é de R$ 2.568,74 no mesmo empréstimo, com o mesmo percentual mensal escrito no contrato e o mesmo prazo. Nenhuma das duas versões cobra mais que os 2% ao mês anunciados na propaganda.

Em um ano, com o mesmo principal, o encargo capitalizado é de R$ 5.364,84 contra R$ 4.800 na forma linear. O acréscimo de R$ 564,84 no primeiro ano é o que os 2,82 pontos percentuais de gap entre 26,82% e 24% representam em dinheiro.

R$ 12.168,74 contra R$ 9.600 de encargo no mesmo empréstimo de R$ 20.000 a 2% ao mês por 24 meses. A capitalização mensal responde por R$ 2.568,74 desse total.

"A previsão no contrato bancário de taxa de juros anual superior ao duodécuplo da mensal é suficiente para permitir a cobrança da taxa efetiva anual contratada."

Súmula 541 do Superior Tribunal de Justiça, 2015

O teste é aritmético e cabe em uma conta de celular. Multiplique a taxa mensal do contrato por doze e compare com a taxa anual impressa. Taxa anual igual ao produto indica cobrança linear; taxa anual acima do produto indica capitalização pactuada, e a Súmula 541 sustenta a cobrança nessa hipótese.

Alguns exemplos do teste com percentuais de mercado. A 1,5% ao mês, o duodécuplo dá 18% e a taxa capitalizada dá 19,56%. A 2,5% ao mês, o duodécuplo dá 30% e a capitalizada dá 34,49%. A 3,5% ao mês, o duodécuplo dá 42% e a capitalizada dá 51,11%. Quanto maior a taxa mensal, maior a distância aberta pela capitalização.

Vale registrar o outro lado do enunciado. Contrato que traz taxa anual exatamente igual a doze vezes a mensal, ou que omite a taxa anual, não passa no teste do duodécuplo, e nessa situação a cobrança capitalizada perde o apoio da Súmula 541. Revisional com esse fundamento tem pedido definido: recalcular o saldo pela forma linear e devolver a diferença apurada.

Os números desta edição são um exemplo aritmético montado para a comparação, não a tabela de nenhum banco específico. O contrato de cada operação traz a taxa efetivamente contratada, e o extrato mostra o saldo devedor atualizado a cada vencimento.


Quem banca a edição de hoje

You're Invited: Investing Moves to Boost After-Tax Returns

You've worked hard to fund your portfolio — your investment strategy should work just as hard to maximize your after-tax returns.

On September 17, join Range's CFPs and CPAs live for the practical moves that put more of your returns back in your pocket.

What we'll cover:

  • Investment moves to maximize your after-tax returns

  • How tax-loss harvesting can lower the taxes you owe

  • When direct indexing works (and when it doesn't)

  • How to build a diversified portfolio that reduces tax drag.

Range is all-in-one AI wealth management — tax, investments, retirement, and estate in one place. Bring your questions for the live Q&A. Free to attend, and seats are limited.

This webinar is for informational purposes only and does not constitute investment advice or a recommendation to buy, hold, or sell any security. Forward-looking statements involve risks and uncertainties. Past performance is not indicative of future results. Range defines "high earners" as households with income over $300k.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Cinco linhas do contrato antes da assinatura

A leitura que resolve a dúvida leva poucos minutos e se faz com o contrato aberto e a calculadora do celular na mão, nesta ordem.

1. Localize no quadro de condições a taxa de juros mensal e a taxa de juros anual. Na Cédula de Crédito Bancário elas aparecem juntas, quase sempre na primeira página, acima do valor da parcela.

2. Multiplique a taxa mensal por doze. Com 2% ao mês, o resultado é 24%. Esse número é o duodécuplo, o valor de referência do teste.

3. Compare o resultado com a taxa anual impressa. Se o contrato traz 26,82% ao lado dos 2% mensais, a capitalização mensal está pactuada pelo critério da Súmula 541 e a cobrança se sustenta.

4. Confira em que dia o contrato foi assinado. A permissão de capitalizar em periodicidade inferior a um ano vale para contratos celebrados a partir de 31 de março de 2000, marco fixado no REsp 973.827; operação anterior a essa data segue sob o regime antigo.

5. Peça o custo efetivo total antes de assinar. A Resolução 3.517/2007 do Conselho Monetário Nacional obriga a instituição a informar o CET, percentual anual que reúne juros, tarifas, tributos e seguros da operação, e ele já chega com a capitalização embutida.

"Quanto a taxa anual do seu último contrato passou de doze vezes a mensal?"

Um detalhe fecha o assunto para quem vai renegociar. A portabilidade de crédito, regulada pela Resolução 4.292/2013 do Conselho Monetário Nacional, permite transferir a dívida para outra instituição com taxa menor sem quitar antecipadamente com recursos próprios, e o banco de origem deve fornecer o saldo devedor em até um dia útil. Trocar 2% ao mês por 1,5% ao mês em um saldo de R$ 20.000 por 24 meses reduz o encargo capitalizado de R$ 12.168,74 para R$ 8.590,06, conforme o cálculo desta edição.


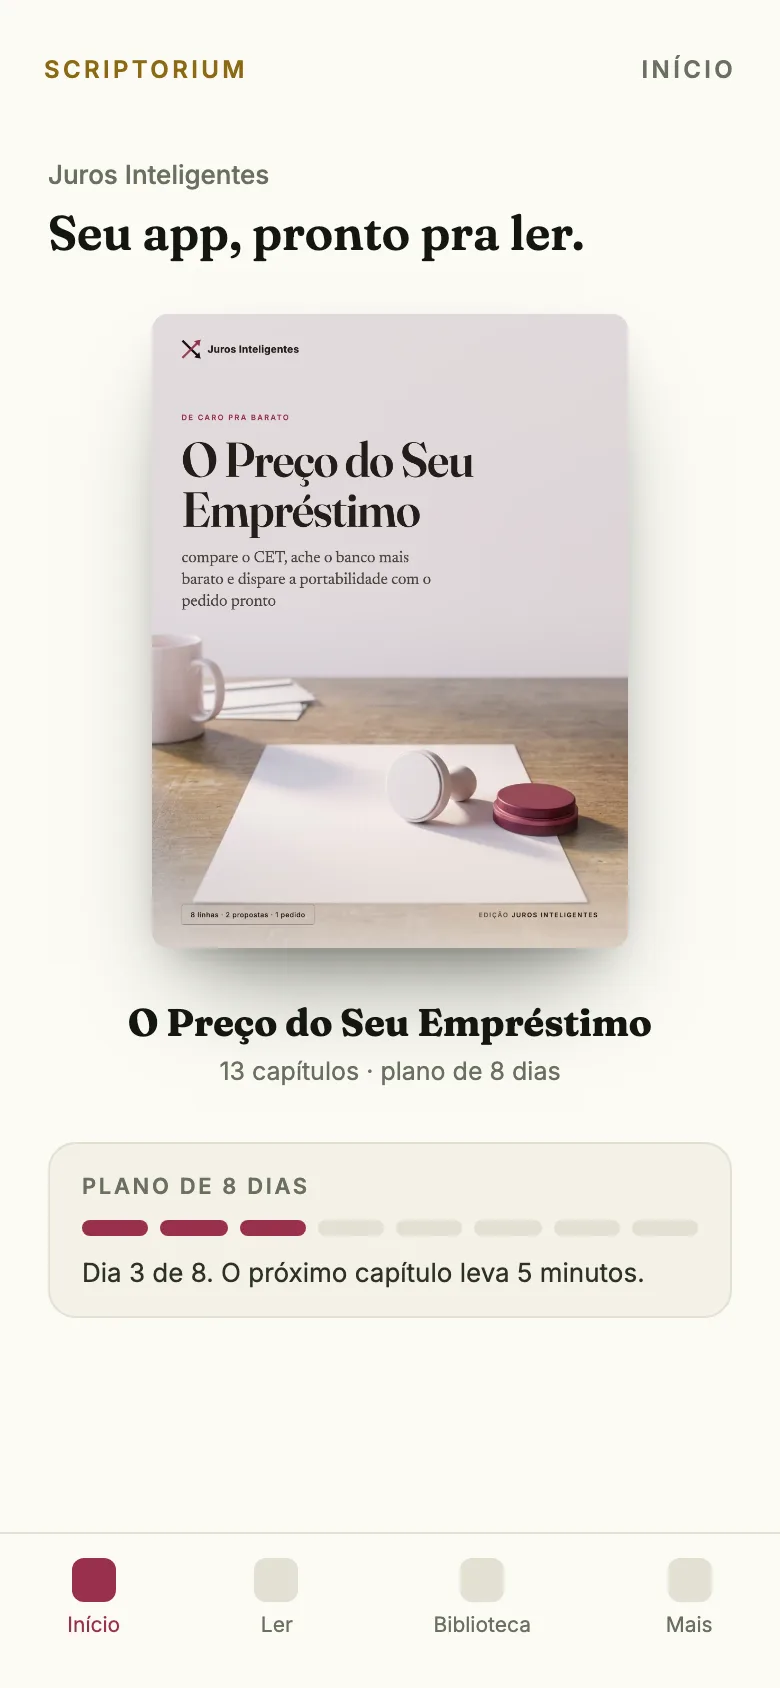
Ebook + app · 8 dias

Capa do ebook
+
O app no celular
1
2
3
4
5
6
7
8

o plano de 8 dias, dentro do app

Em 8 dias, 1 linha por dia. O ebook ensina, o app cobra.

📖O ebook ensina: Compare o CET, ache o banco mais barato e dispare a portabilidade com o pedido pronto.
📱O app treina: 1 linha por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

No exemplo do empréstimo de R$ 20.000 a 2% ao mês por 24 meses, qual foi a diferença total de encargo entre a cobrança com capitalização mensal e a cobrança sem capitalização?

AR$ 564,84
BR$ 9.600,00
CR$ 2.568,74
DR$ 12.168,74

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 16/09, 15h30

A Súmula 541 do STJ →
B Tema 1.085 do STJ →
C Arrependimento em 7 dias →
D FGTS na amortização →
 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber →

 
Indique e destrave

Chame mais um tomador pra mesa do crédito

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter