In partnership with

Juros Inteligentes   Juros Inteligentes
ED 055
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A tarifa de cadastro que paga juro por 48 meses

O STJ permite a cobrança só no início da relação com o banco. Financiada, ela vira R$ 1.564,89 num contrato de R$ 40 mil.

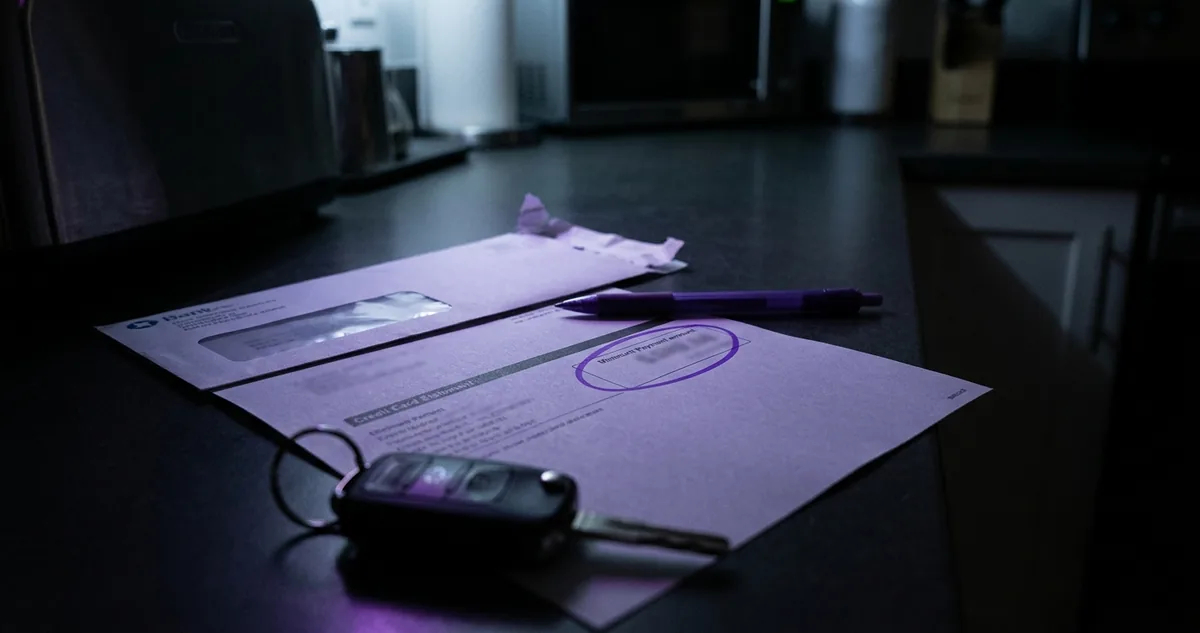
Contrato de financiamento com a linha da tarifa em vinho.

A tarifa que entra no valor financiado

▼
 

A Resolução 3.919 do Conselho Monetário Nacional, de 2010, define a tarifa de cadastro como cobrança feita uma única vez, no início da relação do cliente com o banco. Num financiamento de carro de 48 meses, a mesma tarifa costuma ser paga 48 vezes, diluída em cada parcela do carnê.

As duas informações estão certas ao mesmo tempo. A diferença mora na linha do contrato que diz como a tarifa foi paga.

A tarifa de cadastro remunera a pesquisa que o banco faz antes de emprestar: consulta ao bureau de crédito (a empresa que guarda o histórico de pagamentos do consumidor, como Serasa e Boa Vista), checagem de documentos e análise de renda.

O valor varia de banco para banco. Em financiamento de veículo, a cobrança costuma ficar entre algumas centenas de reais e pouco mais de R$ 1.000, e cada instituição publica a própria tabela no site e na agência.

O problema começa na hora de assinar. O vendedor apresenta o valor da parcela, o cliente confere se ela cabe no salário, e a tarifa entra no valor financiado sem conversa à parte.

Quem pede R$ 40 mil para comprar o carro sai do balcão devendo R$ 41 mil. Os R$ 1.000 a mais pagam a ficha cadastral, e passam a correr com a mesma taxa de juro do carro até a última parcela.

O contrato mostra o detalhe no quadro de valores, com o nome "tarifa de cadastro" e a forma de quitação. Quando a forma diz "financiada", a tarifa foi somada ao principal (o valor emprestado sobre o qual o juro incide).

O Superior Tribunal de Justiça já julgou a cobrança em recurso repetitivo (o julgamento que fixa a regra para todos os processos iguais no país), e deixou a tarifa de pé, com um limite claro sobre quando ela pode aparecer.

A seção I põe em fila as cobranças que aparecem num financiamento de veículo e mostra o que o STJ decidiu sobre cada uma delas.

Continue lendo ↓


I  Ranking do Juro

Cinco cobranças, uma regra do STJ para cada

Em agosto de 2013, a Segunda Seção do STJ julgou os Recursos Especiais 1.251.331 e 1.255.573, ambos com a ministra Maria Isabel Gallotti como relatora. O julgamento separou as tarifas bancárias de financiamento em permitidas e proibidas.

Três anos depois, em 2016, o tribunal transformou as conclusões em súmulas (o resumo de entendimento que orienta juízes de todas as instâncias). A Súmula 565 cuidou das tarifas antigas, e a Súmula 566 cuidou da tarifa de cadastro.

Em fila, pela regra que o STJ fixou para cada cobrança:

Tarifa de abertura de crédito (TAC)proibida desde 30/04/2008
Tarifa de emissão de carnê (TEC)proibida desde 30/04/2008
Tarifa de cadastropermitida, só no início da relação
Registro do contratopermitido se o serviço foi feito
Avaliação do bempermitida se o serviço foi feito

A data de corte vem da Resolução 3.518 do Conselho Monetário Nacional, que entrou em vigor em 30 de abril de 2008. A partir dela, só pode ser cobrada a tarifa que o Banco Central lista como permitida, e a TAC e a TEC saíram da lista.

A tarifa de cadastro ficou. A Súmula 566 diz que ela pode ser cobrada "no início do relacionamento entre o consumidor e a instituição financeira". O texto não fala em cada contrato nem em cada renovação.

Quem já é cliente do banco e abre um segundo financiamento não deve pagar uma nova tarifa de cadastro.

O registro do contrato e a avaliação do bem foram julgados depois, em 2018, no Tema 958 do STJ. O tribunal aceitou as duas cobranças, desde que o banco prove que o serviço aconteceu, com o registro no Detran ou o laudo da vistoria.

Sobra o valor. O STJ não fixou teto em reais para a tarifa de cadastro, e o julgamento de 2013 permite ao juiz cortar a cobrança quando ela fica muito acima da média praticada pelo mercado, calculada a partir das tabelas que os bancos informam ao Banco Central.

Naquele julgamento de 2013, o STJ também aceitou que a tarifa e o IOF (o Imposto sobre Operações Financeiras) sejam financiados junto com o carro. Financiar, portanto, é permitido. O custo de financiar é a parte que fica com o cliente.

O ranking deixa o ponto à vista: das cinco cobranças, a tarifa de cadastro é a única que o STJ amarra a um momento da relação com o banco, e não a um serviço entregue em cada contrato.


II  Juro em reais

R$ 1.000 que viram R$ 1.564,89

A conta desta edição usa números redondos. Um financiamento de carro de R$ 40 mil, em 48 parcelas fixas, com juro de 2% ao mês, e uma tarifa de cadastro de R$ 1.000 somada ao valor financiado.

Pela Tabela Price (o sistema de parcelas iguais usado na maioria dos financiamentos de veículo), os R$ 40 mil sozinhos geram 48 parcelas de R$ 1.304,07. Com a tarifa dentro, o principal vai a R$ 41 mil e a parcela sobe para R$ 1.336,68.

A diferença na parcela é de R$ 32,61 por mês. Parece pouco no carnê, e por esse motivo passa na conversa do balcão sem pergunta.

Multiplicada por 48 meses, a diferença chega a R$ 1.564,89. A tarifa custava R$ 1.000 e sai do bolso do cliente com R$ 564,89 de juro em cima.

O juro sobre a tarifa nasce do mesmo mecanismo do juro sobre o carro. A cada mês, o saldo devedor inclui a parte da tarifa que ainda não foi paga, e os 2% incidem sobre ela também.

"Lembre-se de que o dinheiro é de natureza prolífica e geradora. O dinheiro pode gerar dinheiro, e a cria dele pode gerar mais."

Benjamin Franklin, Conselho a um Jovem Comerciante, 1748

Franklin escreveu a carta para mostrar o lado bom do dinheiro que rende. No contrato de financiamento, a mesma lógica trabalha a favor do banco, sobre uma tarifa que o cliente poderia quitar à vista no balcão.

Financiada a 2% ao mês por 48 meses, a tarifa de cadastro custa 56% a mais do que o valor cobrado no balcão.

O IOF segue o mesmo caminho quando também entra financiado, e a conta cresce em proporção ao imposto. Esta edição isola a tarifa para mostrar o peso de uma linha só.

O prazo pesa mais que a taxa. Em 60 meses, com os mesmos 2% ao mês, os R$ 1.000 da tarifa viram R$ 1.726,08, porque o saldo da ficha cadastral fica mais tempo rendendo juro.

E a tarifa repetida dobra a perda. Quem troca de carro a cada 3 anos no mesmo banco e paga cadastro em cada contrato novo acumula, em três trocas, quase R$ 4.700 em tarifas financiadas que a Súmula 566 não autoriza depois da primeira.

A cobrança repetida pode ser levada à Justiça com pedido de devolução. O artigo 42 do Código de Defesa do Consumidor, de 1990, prevê a devolução em dobro do valor cobrado indevidamente, salvo engano justificável do banco.

A seção III mostra como evitar o juro sobre a tarifa na assinatura e como contestar a cobrança repetida num contrato já em andamento.


Quem banca a edição de hoje

NVIDIA's Founder Says Farmers Should Absolutely Use AI

“If I were a farmer, I would absolutely use AI.” 

That’s Jensen Huang, founder and CEO of NVIDIA. 

And he's pointing to one of AI’s biggest untapped opportunities: Farming. It’s an industry facing mounting pressure to produce more with less and it’s still massively under-automated. 

DIT AgTech brings AI, nutrition automation, and real-time data to livestock production, helping ranchers boost productivity and get more from every animal. 

And it’s already proven in one of the world's toughest livestock environments: 

  • 500+ units deployed 

  • 370,000 head of livestock on the platform 

  • Up to 55% higher daily weight gain 

Now expanding into the U.S. and Brazil, DIT AgTech is targeting a 300M+ head cattle market. And the biggest barrier to adoption? Gone. Ranchers get the technology for free when they sign up for a three-year nutrition plan. 

DIT AgTech can scale adoption faster, which means more data and more recurring revenue. 

Invest before this early-stage opportunity gets harder to access.

𝘐𝘯 𝘮𝘢𝘬𝘪𝘯𝘨 𝘢𝘯 𝘪𝘯𝘷𝘦𝘴𝘵𝘮𝘦𝘯𝘵 𝘥𝘦𝘤𝘪𝘴𝘪𝘰𝘯, 𝘪𝘯𝘷𝘦𝘴𝘵𝘰𝘳𝘴 𝘮𝘶𝘴𝘵 𝘳𝘦𝘭𝘺 𝘰𝘯 𝘵𝘩𝘦𝘪𝘳 𝘰𝘸𝘯 𝘦𝘹𝘢𝘮𝘪𝘯𝘢𝘵𝘪𝘰𝘯 𝘰𝘧 𝘵𝘩𝘦 𝘪𝘴𝘴𝘶𝘦𝘳 𝘢𝘯𝘥 𝘵𝘩𝘦 𝘵𝘦𝘳𝘮𝘴 𝘰𝘧 𝘵𝘩𝘦 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘪𝘯𝘤𝘭𝘶𝘥𝘪𝘯𝘨 𝘵𝘩𝘦 𝘮𝘦𝘳𝘪𝘵𝘴 𝘢𝘯𝘥 𝘳𝘪𝘴𝘬𝘴 𝘪𝘯𝘷𝘰𝘭𝘷𝘦𝘥. 𝘋𝘐𝘛 𝘈𝘨𝘛𝘦𝘤𝘩 𝘩𝘢𝘴 𝘧𝘪𝘭𝘦𝘥 𝘢 𝘍𝘰𝘳𝘮 𝘊 𝘸𝘪𝘵𝘩 𝘵𝘩𝘦 𝘚𝘦𝘤𝘶𝘳𝘪𝘵𝘪𝘦𝘴 𝘢𝘯𝘥 𝘌𝘹𝘤𝘩𝘢𝘯𝘨𝘦 𝘊𝘰𝘮𝘮𝘪𝘴𝘴𝘪𝘰𝘯 𝘪𝘯 𝘤𝘰𝘯𝘯𝘦𝘤𝘵𝘪𝘰𝘯 𝘸𝘪𝘵𝘩 𝘪𝘵𝘴 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘢 𝘤𝘰𝘱𝘺 𝘰𝘧 𝘸𝘩𝘪𝘤𝘩 𝘮𝘢𝘺 𝘣𝘦 𝘰𝘣𝘵𝘢𝘪𝘯𝘦𝘥 𝘩𝘦𝘳𝘦: https://bit.ly/4bzuWCi​  ​

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Pagar a tarifa à vista, em 4 passos

O momento mais barato para resolver a tarifa de cadastro é antes da assinatura. Depois que o contrato roda, o juro sobre ela já começou a contar.

1. Peça ao banco ou à concessionária a planilha do Custo Efetivo Total (o CET, a taxa que reúne juro, tarifas e impostos num número só), que a Resolução 3.517 do Conselho Monetário Nacional, de 2007, obriga a entregar antes do contrato. A tarifa de cadastro aparece ali com valor e forma de quitação.

2. Pergunte se você já tem cadastro no banco. Quem tem conta, cartão ou um financiamento anterior na mesma instituição já iniciou o relacionamento, e a Súmula 566 não sustenta uma nova cobrança.

3. Se a tarifa for devida, peça para pagá-la à vista, fora do valor financiado. O contrato passa a mostrar o principal de R$ 40 mil, e os R$ 564,89 de juro do exemplo deixam de existir.

4. Compare o valor da tarifa com a tabela pública do banco e com a média do mercado, que o Banco Central divulga no site na consulta de tarifas bancárias por instituição. Valor muito acima da média é argumento para negociar na mesa.

A tarifa paga à vista custa exatamente o valor da tabela, sem um centavo de juro.

Para o contrato que já está em curso, o caminho começa pela cópia do contrato e do extrato das parcelas pagas. Se a tarifa de cadastro foi cobrada mesmo com relacionamento anterior, o cliente registra reclamação no SAC do banco e anota o protocolo.

Sem resposta em 5 dias úteis, a reclamação segue para a ouvidoria do banco e, depois, para o consumidor.gov.br (a plataforma pública de reclamações ligada à Secretaria Nacional do Consumidor) ou para o Banco Central, pelo canal de reclamações do site.

Para valores de até 20 salários mínimos, o Juizado Especial Cível aceita o pedido sem advogado. Acima desse valor, ou em cobrança somada de vários contratos, vale procurar a Defensoria Pública do estado.

Quanto da sua parcela de hoje está pagando juro sobre uma ficha cadastral feita no dia da assinatura?

A resposta está no quadro de valores do contrato, na linha da tarifa de cadastro, e na diferença entre a parcela com e sem o valor financiado.

R$ 564,89. Foi quanto a tarifa de cadastro de R$ 1.000 rendeu de juro ao banco em 48 parcelas a 2% ao mês, pela conta desta edição.


Sorteia a sua linha de hoje. Oito linhas, uma por dia. O ebook ensina, o app cobra. Sortear minha linha de hoje.

Sortear minha linha de hoje →

 
Quiz da edição

Financiada junto com o carro, em 48 parcelas a 2% ao mês, quanto a tarifa de cadastro de R$ 1.000 custa de fato pro cliente até o fim do contrato?

AR$ 1.000,00, porque a tarifa não sofre juro
BR$ 1.336,68, o valor de cada parcela mensal com a tarifa dentro
CR$ 1.564,89, com R$ 564,89 de juro somado ao longo das 48 parcelas
DR$ 1.726,08, o valor que a tarifa atinge só em contratos de 60 meses

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Escolha uma das próximas edições

Qual edição você quer ver?

1 toque vota. A mais votada sai nos próximos dias.

Voto aberto até 04/10, 15h30

A Crédito do Trabalhador →
B Taxa Média do Bacen →
C Monitoramento Pago do Score →
D Resolução 4.765 →


Quem banca a edição de hoje

If you want to sound smarter without doing more…

Read Morning Brew. 5-minute daily email. Day's most important news. Explained in simplest terms. Really, it’s a news experience you’ll actually enjoy.

At this point, it's not about trying Morning Brew's daily newsletter—It's about missing out.

Click below to join 4,000,000+ daily readers.

Patrocinadores mantêm a edição gratuita

 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua ofensiva
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter