|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
A tarifa do limite que você nunca usou
Um cheque especial de R$ 5.000 parado pode render ao banco R$ 11,25 por mês em tarifa, sem um real sacado.
|
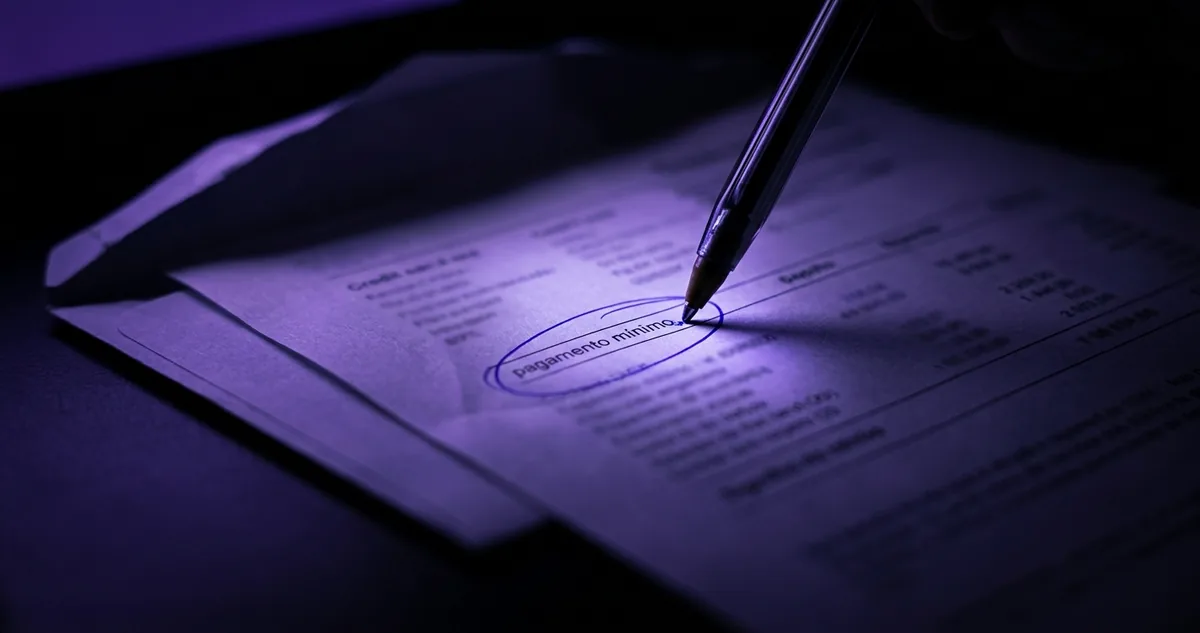
O limite parado sobre o extrato do mês
|
| ▼ |
| |
|
A Resolução 4.765 do Conselho Monetário Nacional (CMN, o colegiado que dita as regras dos bancos), de novembro de 2019, autorizou os bancos a cobrar 0,25% ao mês sobre a parte do limite de cheque especial acima de R$ 500, mesmo sem o cliente gastar um centavo dele. Em abril de 2020, o ministro Gilmar Mendes, do Supremo Tribunal Federal, suspendeu essa cobrança numa liminar (decisão provisória) na ADI 6407 (Ação Direta de Inconstitucionalidade, o processo que questiona uma norma no Supremo).
A tarifa trouxe uma novidade rara no crédito brasileiro: ela cobra pelo dinheiro que fica parado. O cliente não sacou, não pagou boleto no vermelho, não deixou a conta negativa. Basta o limite aparecer disponível no aplicativo.
O argumento dos bancos foi o custo da reserva. Todo limite aprovado ocupa capital que a instituição precisa separar pelas regras de Basileia (o acordo internacional que obriga os bancos a guardar colchão contra perdas), mesmo quando o cliente nunca encosta nele.
Os primeiros R$ 500 de limite ficaram isentos. Acima deles, a conta é direta: 0,25% ao mês sobre o excedente. Um limite de R$ 5.000, oferecido sem pedido em muitas contas correntes, deixa R$ 4.500 expostos à tarifa.
A resolução criou também uma compensação. Se o cliente usar o cheque especial num mês, o valor da tarifa sai de dentro do juro cobrado naquele mês, e a cobrança dupla fica vedada. Quem nunca usa o limite é justamente quem pagaria a tarifa cheia.
A liminar de 2020 mandou os bancos pararem de cobrar, e a cobrança segue suspensa desde então. Mesmo assim, a conta vale ser feita: ela mostra quanto um limite parado pesaria no bolso e ajuda a reconhecer a linha se ela surgir no extrato com outro rótulo.
A seção I põe os limites mais comuns em fila, do que não paga nada ao que paga mais, com a tarifa mensal de cada faixa.
Continue lendo ↓
|
|
|
|
I Ranking do Juro
Cinco limites em fila
|
|
A Resolução 4.765 calcula a tarifa só sobre a parte do limite que passa de R$ 500. Por essa conta, a cobrança mensal de cada limite fica assim, do mais barato ao mais caro:
| Limite de R$ 500 | R$ 0,00 por mês | | Limite de R$ 1.000 | R$ 1,25 por mês | | Limite de R$ 2.000 | R$ 3,75 por mês | | Limite de R$ 5.000 | R$ 11,25 por mês | | Limite de R$ 10.000 | R$ 23,75 por mês |
A escada cresce em linha reta. Cada R$ 1.000 de limite acima da franquia soma R$ 2,50 por mês à conta, e a resolução não fixou valor máximo em reais para a tarifa.
A franquia de R$ 500 foi desenhada para o cliente de renda baixa, que usa o cheque especial como colchão curto antes do salário. Quem tem limite pequeno fica fora da tarifa; quem recebeu limite alto sem pedir entra nela.
O limite alto costuma vir pronto. O banco calcula a oferta pela renda que passa na conta e pelo histórico no cadastro positivo (o banco de dados que registra os pagamentos em dia), e libera o valor na abertura da conta ou num aumento automático.
Num exemplo montado para esta edição, um cliente com salário de R$ 4.000 depositado na conta recebe limite de R$ 5.000 sem ter pedido. O aplicativo passa a mostrar R$ 9.000 disponíveis para quem tem R$ 4.000 de fato.
|
Limite de R$ 500 paga zero. Limite de R$ 5.000 paga R$ 11,25 por mês, sem um real sacado.
|
O cartão de crédito cobra anuidade pelo plástico, mas o limite dele não gera tarifa proporcional ao valor aprovado. No cheque especial, a regra de 2019 inverteu a lógica: quanto maior a oferta do banco, maior a cobrança.
A tarifa também incide sobre a disponibilidade, o termo técnico para o limite que está à disposição do cliente. Ela não depende de saldo negativo, de atraso ou de uso: depende só do valor aprovado na tela.
A compensação com o juro muda a fila para quem usa o limite. Um cliente que fica negativo todo mês já paga juro, e a tarifa sai de dentro dele; para esse cliente, o custo extra da tarifa cai a zero.
O ranking pesa, então, sobre o cliente disciplinado, que mantém o saldo positivo e deixa o limite como seguro. Ele ocupa o topo da fila de quem pagaria a tarifa cheia, e a seção II converte essa posição em reais.
|
|
|
|
|
II Juro em reais
R$ 675 em cinco anos de limite parado
|
|
A conta usa o limite de R$ 5.000, a franquia de R$ 500 e a alíquota de 0,25% ao mês da Resolução 4.765. O excedente sujeito à tarifa fica em R$ 4.500.
Por mês, a tarifa chega a R$ 11,25. Em 12 meses, soma R$ 135. Em cinco anos de conta aberta, com o limite intocado, alcança R$ 675.
Em dez anos, a soma dobra para R$ 1.350, valor maior que um quarto do limite que nunca saiu da conta.
Os R$ 675 sairiam da conta corrente sem nenhum crédito usado em troca. O cliente não tomou empréstimo, não atrasou fatura, não ficou no vermelho em nenhum dia do período.
A tarifa ainda se somaria a outras cobranças da conta. Num exemplo montado para esta edição, uma conta com pacote de serviços de R$ 30 por mês e limite de R$ 5.000 passaria a custar R$ 41,25 mensais, com a linha nova espremida entre as outras do extrato.
|
"É vedado ao fornecedor de produtos ou serviços, dentre outras práticas abusivas: enviar ou entregar ao consumidor, sem solicitação prévia, qualquer produto, ou fornecer qualquer serviço."
Código de Defesa do Consumidor, Lei 8.078, artigo 39, inciso III, 1990
|
O limite oferecido sem pedido esbarra nesse artigo. Quando o banco libera um valor que o cliente não solicitou e cobra pela disponibilidade dele, a cobrança fica exposta à contestação no Procon e no Banco Central.
|
R$ 11,25 por mês, R$ 135 por ano e R$ 675 em cinco anos, pelo limite de R$ 5.000 que ficou parado.
|
A compensação com o juro muda a conta num mês de uso. Se o cliente fica R$ 300 negativo por alguns dias e o juro do período soma R$ 20, os R$ 11,25 da tarifa saem desses R$ 20, e a cobrança final do mês fica em R$ 20.
Num mês em que o juro fique abaixo da tarifa, o cliente paga a tarifa inteira, e o juro desaparece dentro dela. Pela resolução, o custo mínimo de manter um limite de R$ 5.000 ficaria em R$ 11,25 por mês, use ou não use.
Desde a liminar de 2020 no Supremo, a cobrança está suspensa. Se a linha aparecer no extrato como tarifa de disponibilização de limite, o cliente tem a decisão do STF e o artigo 39 do Código de Defesa do Consumidor para pedir o estorno (a devolução do valor cobrado).
A seção III mostra como tirar o limite ocioso da conta pelo aplicativo.
|
| |
|