|
|
|
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
O aval de R$ 20 mil no seu CPF
Quem assina como avalista ganha uma coobrigação no SCR do Banco Central. Num salário de R$ 5 mil, ela corta a margem de crédito pela metade.
|
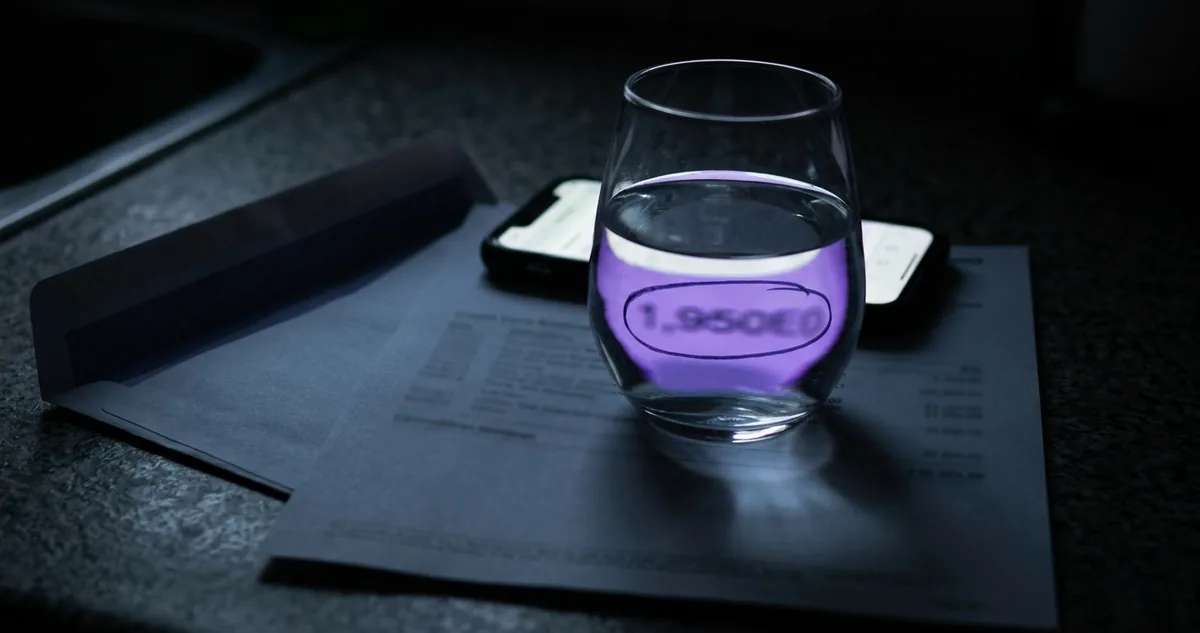
A assinatura que entra no seu CPF
|
| ▼ |
| |
|
Pelo artigo 897 do Código Civil de 2002, o aval é só uma garantia de que a dívida será paga: o avalista não recebe um centavo do empréstimo que assina. Pela Resolução 5.037 do Conselho Monetário Nacional, de 2022, o mesmo empréstimo passa a constar no CPF do avalista, mês a mês, no Sistema de Informações de Crédito do Banco Central.
Um papel diz que o dinheiro é de outra pessoa. O outro mostra a dívida com o nome de quem só emprestou a assinatura.
O Sistema de Informações de Crédito, o SCR, é o cadastro onde os bancos informam ao Banco Central cada operação de crédito acima de R$ 200 que fazem com pessoas e empresas. Quando outro banco recebe um pedido de empréstimo, ele consulta esse cadastro com a autorização do cliente.
O SCR não guarda só a dívida própria. Ele separa as operações em que o CPF é o tomador e as operações em que o CPF entra como coobrigado (a pessoa que responde pela dívida junto com o devedor principal, como o avalista e o fiador).
A cena costuma ser a mesma. Um irmão, um sócio ou um amigo de longa data pede R$ 20 mil para capital de giro ou para trocar de carro, e o banco exige um segundo nome no contrato.
O avalista assina em poucos minutos, sem tirar dinheiro do bolso e sem parcela no próprio extrato. Na cabeça dele, o favor acaba ali.
No cadastro do Banco Central, a operação começa ali. Os R$ 20 mil entram na linha de coobrigações do avalista e ficam lá até a última parcela ser quitada, com o saldo atualizado a cada mês pelo banco que emprestou.
Seis meses depois, o mesmo avalista vai ao banco pedir um financiamento para si. O gerente abre a análise, vê a coobrigação e faz uma pergunta simples: se o devedor parar de pagar, essa parcela cai em cima de quem?
A resposta muda a conta do crédito do avalista. E a forma como o banco olha para essa linha depende do tipo de garantia que foi assinada.
A seção I coloca em fila as quatro maneiras de garantir a dívida de outra pessoa, da que mais expõe o garantidor à que menos expõe.
Continue lendo ↓
|
|
|
|
I Ranking do Juro
Quatro assinaturas, quatro graus de risco
|
|
O Código Civil de 2002 trata as garantias pessoais em dois lugares. O aval aparece nos artigos 897 a 900, dentro dos títulos de crédito, e a fiança nos artigos 818 a 839, entre os contratos.
A diferença entre as duas decide quem o banco cobra primeiro quando a parcela atrasa. Em fila, do maior risco para o menor:
| Codevedor solidário | a dívida é dele desde o início | | Avalista | paga junto, sem ordem de cobrança | | Fiador que renunciou ao benefício de ordem | paga junto, por contrato | | Fiador com benefício de ordem | paga depois do devedor |
O codevedor solidário, também chamado de cotitular, assina como tomador. O SCR registra a operação como dívida dele, e o banco pode cobrar o valor inteiro de qualquer um dos dois, pelo artigo 275 do Código Civil.
O avalista vem logo atrás. O artigo 899 diz que ele responde da mesma forma que a pessoa que avalizou, o que permite ao banco ir direto ao avalista no primeiro atraso, sem precisar cobrar o devedor antes.
|
No aval, o banco escolhe de quem cobrar a parcela vencida, e pode escolher o avalista.
|
A fiança, em tese, protege mais. O artigo 827 dá ao fiador o benefício de ordem (o direito de exigir que o banco cobre primeiro os bens do devedor), e só depois da cobrança ao devedor o fiador paga.
Na prática bancária, esse benefício quase nunca sobrevive à assinatura. O artigo 828 permite que o fiador renuncie a ele por escrito, e a renúncia aparece como cláusula padrão na maioria dos contratos de empréstimo com fiança.
Há ainda uma regra que pega muita gente casada. O artigo 1.647 exige a autorização do cônjuge para prestar aval ou fiança, salvo no regime de separação absoluta de bens. Sem essa assinatura, o cônjuge pode pedir a anulação da garantia em até dois anos depois do fim do casamento.
No SCR, avalista e fiador entram no mesmo grupo de coobrigações. O cadastro não separa quem tem benefício de ordem de quem renunciou a ele, e o banco que consulta enxerga um valor só garantido pelo CPF.
O ranking deixa claro onde o aval fica: abaixo da dívida própria em forma, e quase igual a ela em efeito, porque a cobrança pode chegar ao avalista sem passar pelo devedor.
|
|
|
|
|
II Juro em reais
R$ 784,66 que saem da margem
|
|
A conta desta edição usa números redondos. Um empréstimo de R$ 20 mil, em 36 parcelas fixas pela Tabela Price (o sistema de parcelas iguais), com juro de 2% ao mês, e um avalista com renda líquida de R$ 5.000.
A parcela do empréstimo fica em R$ 784,66. Ao longo dos 36 meses, o devedor paga R$ 28.247,65, e o avalista responde pelo saldo que faltar em qualquer mês do contrato.
Muitos bancos usam como teto um comprometimento de renda de 30% (a parte do salário que pode ir para parcelas de dívida). Cada instituição define o próprio limite na política interna, e ele não é publicado.
Com 30% de R$ 5.000, a margem do avalista é de R$ 1.500 por mês. Se o banco conta a coobrigação como parcela possível, sobram R$ 715,34 para um empréstimo novo.
A diferença aparece no valor que ele consegue pedir. A 2,5% ao mês em 48 parcelas, a margem cheia de R$ 1.500 sustenta um financiamento de cerca de R$ 41.660. A margem de R$ 715,34 sustenta cerca de R$ 19.867.
|
Pela conta desta edição, o aval de R$ 20 mil tira do avalista cerca de R$ 21.790 de capacidade de crédito, sem que ele tenha pegado um real emprestado.
|
Nem todo banco desconta a coobrigação inteira. Alguns olham só para o histórico de parcelas do devedor principal, e outros aplicam um peso parcial, porque o aval só vira despesa se o devedor atrasar.
O avalista não sabe qual critério será usado, porque os bancos não divulgam a fórmula de análise. A única certeza é que a linha está no cadastro e que o gerente vai vê-la.
|
"Não sejas devedor nem credor, porque o empréstimo perde a si mesmo e ao amigo."
William Shakespeare, Hamlet, 1603
|
Polônio dá o conselho ao filho antes de uma viagem. O aval junta os dois riscos da frase numa assinatura só: o avalista não empresta dinheiro, mas pode perder o valor e a amizade se o devedor parar de pagar.
Se o atraso acontece, a conta muda de lado. O banco informa a parcela vencida no SCR, e a operação passa a pesar como dívida em atraso na análise de quem garantiu.
A partir daí, o banco pode cobrar o avalista e pedir a inclusão do CPF dele nos cadastros de inadimplentes, como Serasa e Boa Vista, depois do aviso prévio que o artigo 43 do Código de Defesa do Consumidor, de 1990, exige.
O avalista que paga a dívida não perde o dinheiro de vez. O artigo 899 garante a ele o direito de regresso, ou seja, cobrar do devedor tudo o que pagou. Na prática, esse direito vale o que vale o patrimônio de quem já não conseguiu pagar o banco.
|
| |
|