|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
O carnê de R$ 1.500 que termina em R$ 1.990
Dez parcelas de R$ 199 embutem 5,5% ao mês na prestação, e o preço à vista da mesma vitrine sai por R$ 1.350.
|
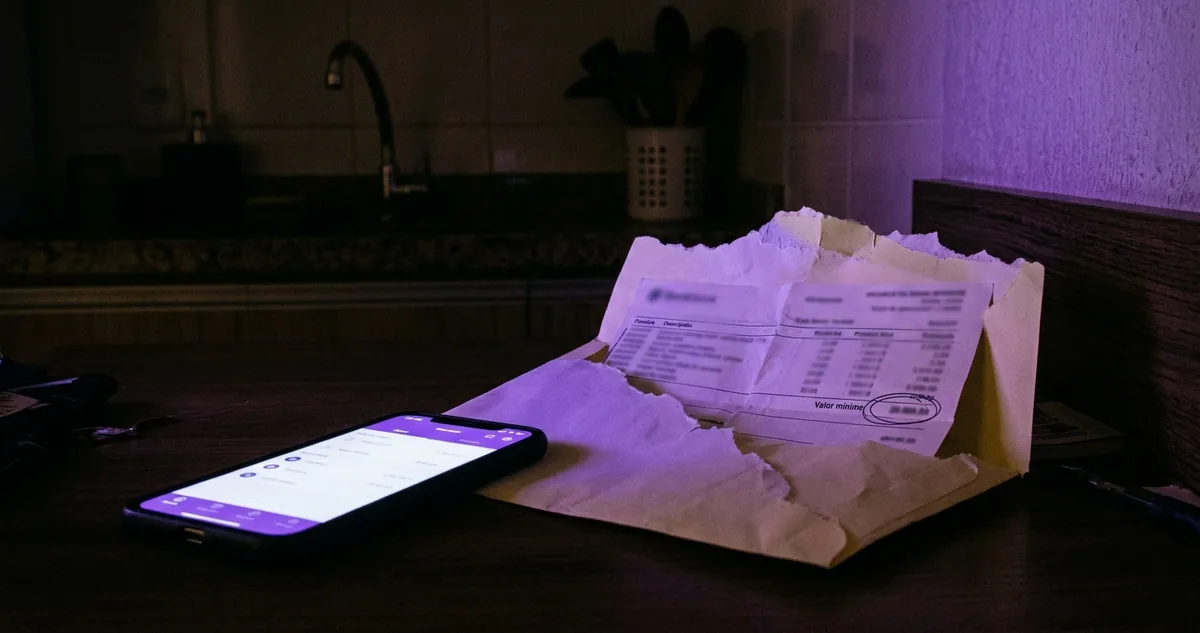
O carnê aberto sobre o balcão da loja
|
| ▼ |
| |
|
O Conselho Monetário Nacional exige, pela Resolução 3.517/2007, que o Custo Efetivo Total de uma operação de crédito ao consumidor seja informado antes da contratação, num percentual anual único que reúne juro, tarifa, seguro e tributo. No mesmo balcão, o carnê da loja continua sendo anunciado pelo tamanho da parcela, em cartaz que traz "10x de R$ 199" e nenhuma taxa impressa ao lado.
A venda a prazo do varejo raramente é feita pelo varejo. Por trás do carnê costuma existir uma financeira coligada, um banco parceiro ou uma securitizadora que compra o recebível da loja com deságio. A loja recebe à vista o valor descontado, e quem paga a diferença ao longo dos dez meses é o cliente, dentro da prestação.
O desenho tem uma consequência que muda a conferência. O juro do carnê não aparece como linha separada no papel, ao contrário do boleto de financiamento, que traz taxa contratada e saldo devedor. Ele está diluído no preço da parcela, e a única forma de enxergar é comparar a soma das prestações com o preço à vista da mesma vitrine.
O comprador que faz a comparação encontra três valores diferentes para o mesmo produto. O preço à vista, o preço parcelado no cartão de crédito e o preço no carnê. A lei permite a diferença entre eles: a Lei 13.455/2017 autorizou a diferenciação de preço por meio e por prazo de pagamento, e a Lei 10.962/2004 obriga a loja a informar cada preço de forma clara.
O que a lei não faz é traduzir a diferença em taxa. Dez parcelas de R$ 199 somam R$ 1.990 e ocupam a mesma linha do orçamento por dez meses, sem que ninguém no balcão diga em voz alta que aquele arranjo cobra 5,5% ao mês sobre um produto de R$ 1.500.
Cinco vírgula cinco por cento ao mês parece pequeno porque vem espremido num número mensal. Em doze meses, a capitalização leva a taxa a 90% ao ano, patamar que vive mais perto do rotativo do cartão do que do crédito consignado.
A edição abre pela ordem das portas, comparando as três formas de pagar o mesmo produto de R$ 1.500 e o que cada uma cobra por adiar o desembolso.
Continue lendo ↓
|
|
|
|
I Ranking do Juro
As três portas de uma compra de R$ 1.500
|
|
A primeira porta é o preço à vista. Ele costuma vir com desconto no varejo de bairro, porque a loja economiza a taxa da maquininha, o deságio da securitizadora e o risco de inadimplência quando recebe o dinheiro na hora. Um desconto de 10% num produto de R$ 1.500 leva o preço para R$ 1.350.
A segunda porta é o cartão de crédito. Ela se abre em dois modos que costumam ser confundidos: o parcelado da loja, sem juro declarado, e o parcelado do emissor, com juro cobrado na fatura. No primeiro, dez parcelas de R$ 150 somam exatamente R$ 1.500. No segundo, o banco financia a compra e a parcela sobe.
A terceira porta é o carnê. A operação de crédito é contratada com a financeira, o produto sai da loja, e o cliente assume dez canhotos com vencimento mensal. O contrato existe, tem taxa, tem Custo Efetivo Total, e quase nunca é lido no balcão.
A comparação honesta entre as três não usa o valor da parcela. Ela usa a soma paga no fim do prazo contra o preço à vista da mesma loja, porque o preço à vista é o valor real do produto e todo o resto é o preço do tempo.
A ordem das portas, para consulta rápida:
| À vista com desconto de 10% | desembolso de R$ 1.350 | | Cartão parcelado sem juro declarado | 10x de R$ 150, total de R$ 1.500 | | Cartão parcelado com juro do emissor | 10x de R$ 169,60, total de R$ 1.696 | | Carnê da loja | 10x de R$ 199, total de R$ 1.990 |
O parcelado sem juro declarado esconde um custo que aparece pela porta dos fundos. Se a loja vende à vista por R$ 1.350 e parcelado por R$ 1.500 em dez vezes, a diferença de R$ 150 é o preço do prazo, o que equivale a perto de 1,8% ao mês para quem tinha o dinheiro e escolheu parcelar.
O cartão com juro do emissor mostra a taxa na fatura, e a transparência muda a conversa. Dez parcelas de R$ 169,60 sobre um valor financiado de R$ 1.500 correspondem a 2,3% ao mês, ou 31,3% ao ano, número que o extrato exibe e que o Custo Efetivo Total da fatura confirma.
O carnê é o caminho mais caro dos quatro arranjos, e a distância não é pequena. Dez parcelas de R$ 199 sobre os mesmos R$ 1.500 correspondem a 5,5% ao mês, ou 90,1% ao ano, e a soma final supera o preço à vista com desconto em R$ 640.
|
Vale registrar o outro lado da porta. O carnê da loja aceita cliente sem cartão, sem conta em banco e com restrição no cadastro, público que as outras portas simplesmente não atendem. O preço alto do crédito no varejo remunera um risco real de inadimplência, e a análise cadastral rápida do balcão custa dinheiro.
|
|
|
|
|
|
II Juro em reais
Dez parcelas de R$ 199 abertas em juro
|
|
O caso do dia é uma compra de R$ 1.500 numa loja de bairro que anuncia três preços na mesma etiqueta: R$ 1.350 à vista, 10x de R$ 169,60 no cartão com juro do emissor e 10x de R$ 199 no carnê.
O carnê sai primeiro porque é o mais fácil de somar. Dez vezes R$ 199 dão R$ 1.990. Contra o preço de tabela de R$ 1.500, a diferença é de R$ 490 pelo direito de pagar em dez meses.
A taxa embutida vem da relação entre o valor presente e a série de prestações. Uma dívida de R$ 1.500 quitada em dez parcelas iguais de R$ 199 fecha a conta em 5,5% ao mês, e a capitalização de doze meses leva o custo a 90,1% ao ano.
| Preço à vista com desconto | R$ 1.350,00 | | Cartão parcelado, 10x de R$ 169,60 | R$ 1.696,00 | | Carnê da loja, 10x de R$ 199,00 | R$ 1.990,00 | | Distância entre à vista e carnê | R$ 640,00 |
Contra o preço à vista com desconto, a conta piora. Quem tinha R$ 1.350 no bolso e escolheu o carnê está pagando R$ 1.990 por um produto que sairia por R$ 1.350, o que equivale a 7,8% ao mês de custo do prazo, ou 145% ao ano.
|
A distância entre a primeira porta e a última é de R$ 640 numa compra de R$ 1.500. O produto é idêntico, a nota fiscal é idêntica, e a diferença inteira mora numa taxa que o cartaz da vitrine não imprime.
|
|
"Nas vendas a prazo, o fornecedor deve informar prévia e adequadamente o montante dos juros de mora e da taxa efetiva anual de juros."
Código de Defesa do Consumidor, artigo 52, 1990
|
O cartão parcelado do emissor ocupa o meio do ranking e tem uma vantagem operacional. Dez parcelas de R$ 169,60 somam R$ 1.696, custam R$ 294 a menos que o carnê, e vêm dentro de uma fatura que exibe taxa mensal, taxa anual e Custo Efetivo Total por determinação do Banco Central.
A comparação por parcela engana justamente porque as parcelas são parecidas. R$ 199 e R$ 169,60 diferem em R$ 29,40 por mês, valor que soa desprezível na hora da compra. Multiplicado por dez meses, o desprezível vira R$ 294, quase 20% do preço do produto.
Existe ainda o efeito de repetição, que só aparece em quem compra no carnê como hábito. Três compras de R$ 1.500 por ano nesse formato somam R$ 5.970 pagos por R$ 4.050 de mercadoria a preço à vista, e a diferença anual de R$ 1.920 sai do orçamento sem nunca aparecer como despesa financeira na planilha de ninguém.
O limite honesto da conta merece registro. Os valores usados aqui são um exemplo aritmético construído para a comparação, e não a taxa de nenhuma loja ou financeira específica. O contrato assinado no balcão traz o Custo Efetivo Total do caso concreto, e ele pode ser maior ou menor que os 5,5% ao mês deste exercício.
|
|
|