In partnership with

Juros Inteligentes   Juros Inteligentes
ED 050
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O dinheiro esquecido que abate o cartão

O Valores a Receber devolve saldo de conta encerrada e tarifa cobrada a mais. R$ 300 dele pesam no rotativo.

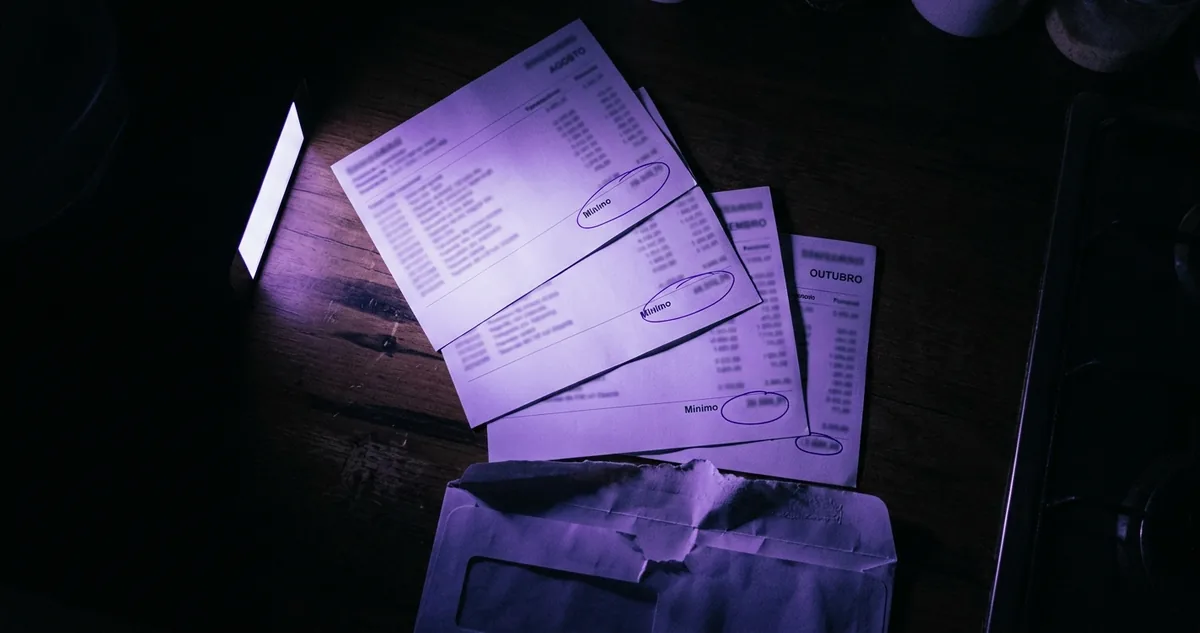
Envelope bancário entreaberto com uma nota dobrada sobre um cartão de crédito.

O envelope esquecido e a fatura aberta

▼
 

O Banco Central informou em 2025 que mais de R$ 8 bilhões seguiam parados no sistema Valores a Receber, à espera de clientes que nunca foram buscar. No mesmo ano, as Estatísticas Monetárias e de Crédito do Banco Central registravam juro médio acima de 400% ao ano no rotativo do cartão (o crédito que se abre quando a fatura não é paga inteira).

Os dois números moram na mesma instituição e, muitas vezes, na mesma pessoa. O cliente que esqueceu R$ 300 numa conta encerrada pode ser o cliente que rola a fatura no mês seguinte, pagando juro sobre um saldo que o próprio dinheiro dele cobriria.

O Valores a Receber entrou no ar em fevereiro de 2022. O Banco Central reuniu num só site o dinheiro que bancos, cooperativas, financeiras e administradoras de consórcio deviam a clientes e ex-clientes, com consulta pelo CPF e sem cadastro prévio.

A origem do saldo varia. Há sobra de conta corrente fechada com dinheiro dentro, tarifa cobrada sem previsão no contrato e devolvida por ordem do regulador, parcela de empréstimo paga em duplicidade, cota de cooperativa de quem se desligou e rateio de consórcio encerrado.

O sistema não transfere nada sozinho. Quem tem saldo precisa entrar com a conta gov.br (o login único do governo federal) no nível prata ou ouro, pedir o resgate e informar uma chave Pix, ou combinar a devolução direto com a instituição.

Na ponta da dívida, o relógio corre em sentido contrário. Cada mês de rotativo soma juro sobre juro, e o saldo esquecido no Banco Central não abate um centavo da fatura enquanto fica guardado lá.

A conta que interessa ao endividado cabe numa linha: quanto R$ 300 resgatados tiram de uma fatura rolada. Ela passa por uma lei de 2023 que pôs teto nos encargos do cartão e por uma fila de modalidades em que o rotativo ocupa a ponta mais cara.

A seção I monta essa fila, da taxa mais barata à mais cara, e mostra qual dívida merece receber o resgate na frente das outras.

Continue lendo ↓


I  Ranking do Juro

Onde o rotativo fica na fila

Toda semana o Banco Central publica, por modalidade, a taxa média que bancos e financeiras cobram das pessoas físicas. Quem ordena essas médias da menor para a maior enxerga uma escada, e o cartão de crédito ocupa o degrau mais alto dela.

Os números abaixo formam um exemplo montado para esta edição, com taxas redondas, para mostrar a ordem da escada. A taxa real de cada instituição sai no site do Banco Central, na página Taxas de juros de operações de crédito.

Consignado do INSS, no teto do conselho1,8% ao mês
Crédito pessoal em banco digital3,5% ao mês
Crédito pessoal em financeira6,0% ao mês
Cheque especial, no teto legal8,0% ao mês
Rotativo do cartão14,0% ao mês

O consignado (o empréstimo com parcela descontada direto do salário ou do benefício) fica embaixo porque o credor recebe antes do devedor gastar. O teto dele é fixado pelo Conselho Nacional de Previdência Social e muda algumas vezes por ano.

O cheque especial tem limite desde janeiro de 2020, quando a Resolução 4.765 do Conselho Monetário Nacional (CMN, o colegiado que dita as regras dos bancos) travou o juro em 8% ao mês.

O rotativo não tem teto de taxa. Ele ganhou outro tipo de freio: a Lei 14.690, de 2023, conhecida como lei do Desenrola, determinou que juro e encargos do rotativo e do parcelamento da fatura não podem somar mais que 100% do valor original da dívida. A regra vale desde janeiro de 2024.

Na escada do exemplo, um real no rotativo custa quase oito vezes o juro de um real no consignado.

A ordem da escada decide onde o dinheiro resgatado deve entrar. Quem carrega duas ou três dívidas e recebe R$ 300 abate primeiro a de taxa mais alta, porque cada real tirado dali deixa de render juro para o credor mais caro.

Daí o destino quase automático do saldo do Valores a Receber para quem rola a fatura. Guardá-lo na poupança enquanto o cartão cobra 14% ao mês significa receber pouco mais de meio por cento de um lado e pagar vinte e tantas vezes mais do outro.

Há uma exceção prática. Quem já parcelou a fatura com taxa fixa menor que a do rotativo pode ter uma dívida mais cara em outro lugar, como o cheque especial, e a escada manda abater essa antes.

A seção II coloca R$ 300 dentro de uma fatura rolada e acompanha mês a mês o peso que eles tiram, com o teto da lei de 2023 na conta.


II  Juro em reais

R$ 300 contra seis meses de cartão

O exemplo parte de uma fatura com R$ 300 que ficaram sem pagar e entraram no rotativo a 14% ao mês. Nenhum pagamento novo entra na conta, para isolar o efeito do juro composto (o juro que passa a render juro no mês seguinte).

No primeiro mês, os R$ 300 viram R$ 342. No segundo, R$ 389,88. No terceiro, R$ 444,46. No quarto, R$ 506,69. No quinto, R$ 577,63.

No sexto mês, a conta pura daria R$ 658,50. A Lei 14.690 corta essa linha: os encargos param em R$ 300, igual ao valor original, e a dívida fica travada em R$ 600.

Em menos de meio ano, portanto, a fatura esquecida dobra de tamanho e bate no teto legal. O teto protege contra a bola de neve infinita, mas não devolve o que já foi cobrado até ali.

"Lembre-se de que o dinheiro é de natureza prolífica e geradora. O dinheiro pode gerar dinheiro, e o que ele gera pode gerar mais."

Benjamin Franklin, Conselhos a um Jovem Comerciante, 1748

Franklin escreveu para quem empresta. No rotativo, a mesma regra trabalha contra o devedor: cada mês de atraso gera juro que, no mês seguinte, também gera juro.

Agora entra o resgate. Se os R$ 300 esquecidos no Banco Central chegam por Pix no mês em que a fatura seria rolada, a dívida nem começa. O resgate tira R$ 300 de principal e evita até R$ 300 de encargos, o limite que a lei deixa o banco cobrar.

R$ 300 resgatados no mês certo evitam uma dívida de R$ 600 no sexto mês de rotativo.

Se o resgate chega tarde, no quarto mês, ainda faz diferença. A dívida estaria em R$ 506,69; os R$ 300 derrubam o saldo para R$ 206,69, e o juro dos meses seguintes passa a correr sobre essa base menor.

O cálculo muda quando a dívida é maior que o resgate. Numa fatura de R$ 2.000 no rotativo, R$ 300 abatidos cortam R$ 42 de juro já no primeiro mês, a 14%, e continuam cortando nos meses seguintes enquanto o saldo não é quitado.

A ordem das operações pesa. O dinheiro resgatado precisa ir para a fatura, e não para a conta corrente onde se mistura com as despesas do mês, ou o efeito se perde antes do vencimento seguinte.

A seção III mostra a consulta pelo CPF, o pedido do resgate e o caminho até a fatura.


Quem banca a edição de hoje

Chemical-Free Farming Is Now Open To Investors

For decades, farmers have relied on herbicides and heavy equipment to control weeds.

Greenfield Robotics is working to change that.

BOTONY robots navigate crop rows and mechanically remove weeds, giving farmers an alternative to blanket herbicide applications and intensive tillage.

The potential benefits are significant:

  • Clean food supply

  • Reduce reliance on agricultural chemicals

  • Reduce unnecessary soil disturbance

  • Help farmers protect crops from weed competition

  • Support more sustainable farming practices

And the market is enormous.

Greenfield estimates more than 250 million acres of broadacre cropland in the U.S., with more than 100 million acres in its initial serviceable market.

With the Reg A+ now live, investors can participate in Greenfield Robotics' growth story.

This Reg A+ offering is made available through StartEngine Primary, LLC, member FINRA/SIPC. Please read the Offering Circular and related disclosures before investing. This investment is speculative, illiquid, and involves a high degree of risk, including the possible loss of your entire investment.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Quatro passos do CPF ao Pix

O resgate leva poucos minutos quando a conta gov.br já está no nível certo. Os quatro passos abaixo usam só o site oficial do Banco Central e o aplicativo do banco onde a fatura está aberta.

1. Entre em valoresareceber.bcb.gov.br, digitado direto no navegador. A primeira tela pede CPF e data de nascimento e responde se há saldo, sem mostrar o valor.

2. Se houver saldo, faça login com a conta gov.br prata ou ouro. Quem está no nível bronze sobe de nível no aplicativo gov.br, pela validação facial ou pelo login do internet banking de um banco credenciado.

3. Veja o valor, a instituição e a origem de cada item. Para os itens com devolução por Pix, informe uma chave em seu CPF e confirme; para os demais, a tela traz o contato da instituição, que combina a devolução direto.

4. Quando o dinheiro cair, pague a fatura no mesmo dia, pela opção de pagamento avulso do aplicativo do cartão. Se a fatura já estiver no rotativo, o valor abate o saldo com juro.

O Banco Central avisa que não manda link por email, SMS ou WhatsApp e que o serviço não cobra taxa. Mensagem que oferece resgate por link é golpe, e o único endereço oficial termina em bcb.gov.br.

A consulta vale também para empresas, pelo CNPJ, e para herdeiros de titular que faleceu com saldo em conta. Nesse caso, o herdeiro, o testamentário ou o inventariante precisa apresentar os documentos que a instituição pedir.

Saldo que ninguém resgata não some da consulta. O item continua registrado no sistema com a instituição de origem, e o pedido pode ser feito em qualquer mês.

A consulta pode ser repetida de tempos em tempos. Novas instituições enviam dados ao Banco Central, e um CPF sem saldo hoje pode aparecer com um item novo meses depois.

"Quanto do seu dinheiro está parado no Banco Central enquanto a fatura corre a 14% ao mês?"

A resposta leva um CPF, uma data de nascimento e uma senha do gov.br para aparecer na tela.

R$ 600. Foi o peso que R$ 300 resgatados no Valores a Receber tiram de uma fatura no rotativo, somando o principal e o teto de encargos da Lei 14.690, de 2023.


O Preço do Seu Empréstimo: oito linhas, uma por dia: A fatura paga no mínimo, O parcelamento que a casa oferece, O limite extra da conta, O consignado que o banco ofereceu por telefone, O empréstimo pessoal do banco da conta salário, O financiamento do carro, O carnê que a loja fez por você, O custo que não se chama juro. Começar pelo dia 1.

Começar pelo dia 1 →

 
Quiz da edição

A Lei 14.690, do Desenrola, travou os encargos do rotativo em até 100% do valor original da dívida. Segundo o texto, desde quando essa regra vale?

AJaneiro de 2020
BFevereiro de 2022
CJaneiro de 2023
DJaneiro de 2024

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Escolha a edição de quinta

Qual edição você quer ver?

1 toque vota. A mais votada sai na quinta, 01/10.

Voto aberto até 29/09, 15h30

A Juro impresso na fatura →
B Correspondente bancário →
C Quitação antecipada →
D Adiantamento a depositante →


Quem banca a edição de hoje

Watch the full system run live on Sep 30. Walk away ready to do it yourself.

Most founders have LinkedIn traction with nothing to show for it in the CRM. On Sep 30, Maria Gharib (Mindstream) and Valerie Chapman (Ruth AI) walk through the exact system live.

From AI-assisted content creation to sequenced outreach to booked meeting. You'll leave with a process you can run the same day.

Eligible startups also get the LinkedIn-to-Leads Toolkit: ad credits, Apollo, Captions, and HubSpot's Prospecting Agent.

Patrocinadores mantêm a edição gratuita

 
Recomendação de Newsletter
Fortaleza Interior

Fortaleza Interior

Todo dia, 05:05. Antes do mundo acordar, um princípio estoico e um exercício pra aplicar no dia.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
 
Clímax da temporada

Maratona dos 7 dias finais

◆◆◆◆282930

Dia 5 de 7 · a temporada de setembro fecha 30/09

{{maratona_dias | 0}}
dias feitos
{{maratona_faltam | 6}}
pra fechar

Presença por clique, voto ou quiz. Sem folga na maratona: o seguro do mês cobre 1 dia.

Acompanhar minha ofensiva →

 
Amanhã nesta news

ED 051 · amanhã às 09:09

O extrato que vira proposta de juro menor

No Open Finance, outro banco lê seu histórico com sua autorização, por até 12 meses, e pode oferecer taxa…


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter