Sponsored by

Juros Inteligentes   Juros Inteligentes
ED 031
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O empréstimo que chega junto com a conta de luz

A fatura de energia virou canal de cobrança de crédito pessoal, sem exigir INSS nem carteira assinada, e a taxa vem embutida na parcela.

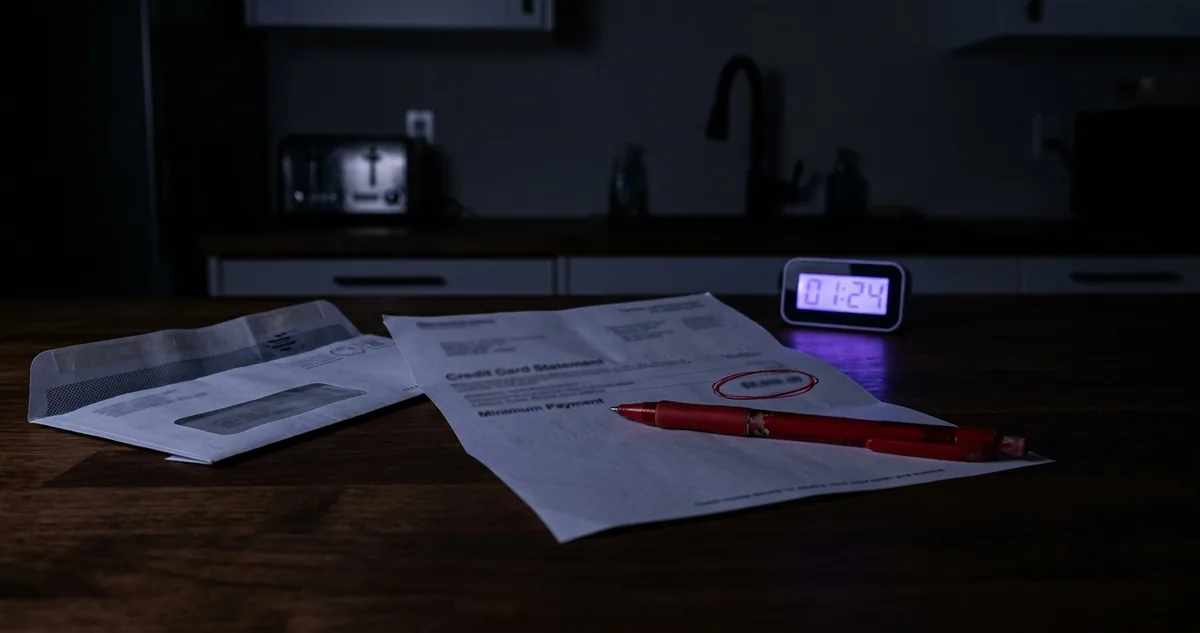
Uma conta de energia aberta sobre a mesa da cozinha, com uma linha de cobrança grifada a caneta vermelha, sob uma faixa de luz vinho.

A parcela escondida na fatura

▼
 

O consignado do INSS tem teto de juros fixado por resolução do Conselho Nacional de Previdência Social, o órgão que define o limite do produto para todo o mercado. O empréstimo cobrado dentro da conta de energia não tem teto equivalente: a Resolução Normativa 1.000/2021 da ANEEL trata a cobrança de serviços de terceiros na fatura como uma possibilidade contratual da distribuidora, e o preço do dinheiro fica inteiramente com a instituição financeira parceira.

Os dois produtos usam a mesma engenharia. Alguém garante ao credor que a parcela vai ser paga antes de o dinheiro passar pela mão do tomador. No consignado, quem garante é a folha de pagamento ou o benefício previdenciário. No crédito da fatura, quem garante é a energia elétrica, porque a parcela viaja colada a uma conta que ninguém deixa vencer por muito tempo.

A diferença mora no preço cobrado por essa mesma garantia. O consignado precisa de vínculo: aposentadoria, pensão, carteira assinada em empresa conveniada ou matrícula de servidor. Quem não tem nenhum dos quatro fica de fora, e é exatamente essa pessoa que a oferta da distribuidora encontra.

O produto se apresenta como uma facilidade. A contratação acontece pelo aplicativo da distribuidora ou por telefone, sem papel, sem fiador e sem consulta demorada, e a parcela aparece na fatura seguinte como mais uma linha entre a tarifa, a bandeira e os tributos.

O detalhe operacional que muda a leitura da oferta é a fusão das duas dívidas. A parcela do empréstimo passa a compartilhar a mesma data de vencimento e o mesmo boleto da energia, e o atraso de uma vira atraso da outra dentro do mesmo documento.

A pergunta financeira sobrevive à conveniência da contratação. Quanto custa, em taxa mensal e em reais no fim do contrato, tomar dinheiro por essa porta em vez das outras que existem para o mesmo perfil de tomador.

Montamos a comparação em três camadas: onde o crédito da fatura se encaixa na ordem das taxas, quanto ele custa em reais num contrato pequeno de R$ 2.000, e o caminho para trocar de porta sem ficar preso à conta de luz.

Continue lendo ↓


I  Ranking do Juro

Onde o crédito da fatura entra na fila

A série do Banco Central organiza o crédito de pessoa física em modalidades fechadas: consignado para aposentados e pensionistas do INSS, consignado para trabalhadores do setor privado, crédito pessoal não consignado, aquisição de veículos, cheque especial e rotativo do cartão. Cada modalidade tem sua própria lista de instituições, e a comparação só vale dentro da lista. A consulta leva menos tempo que a espera na fila do caixa, e o resultado cabe numa folha impressa que você leva para a agência dentro do envelope do contrato, junto com a data da apuração.

A ordem das taxas de crédito para pessoa física segue uma lógica estável, que não depende de marca de banco nem de campanha. Quanto mais forte a garantia de recebimento, menor a taxa. Quanto mais fraca ou mais indireta a garantia, maior a taxa.

No topo da lista, entre os produtos mais baratos, ficam o consignado do INSS e o consignado de servidor público. A parcela sai do benefício ou do salário antes de chegar ao tomador, o inadimplemento fica próximo de zero e o preço acompanha. Logo abaixo aparecem o consignado privado e o crédito com garantia de veículo ou de imóvel, onde existe um bem no meio do caminho.

O crédito com desconto na conta de luz ocupa uma faixa intermediária estranha. A garantia é real, porque o tomador tem incentivo forte para pagar a fatura de energia, mas ela não é uma garantia jurídica do mesmo tipo do desconto em folha. A instituição não retém salário nem executa bem: ela aposta no comportamento de quem precisa manter a casa ligada.

A oferta da fatura vende a facilidade da contratação e cobra o preço do risco de crédito pessoal. Quem compara os dois produtos sem separar conveniência de garantia paga a facilidade achando que pagou por risco menor.

Para deixar o tamanho da distância visível, montamos um exemplo com taxas mensais hipotéticas dentro das faixas que cada modalidade costuma exibir, sem cravar o número de nenhuma instituição:

Consignado INSSperto de 1,80% ao mês
Consignado privadoperto de 2,14% ao mês
Garantia de veículoperto de 3,50% ao mês
Empréstimo na conta de luzperto de 4,20% ao mês
Crédito pessoal não consignadoperto de 5,50% ao mês

O que a lista mostra é o encaixe. O crédito da fatura fica mais barato que um crédito pessoal comum, e é essa comparação que o argumento de venda usa. Ele fica bem mais caro que qualquer consignado, e é essa comparação que a oferta não coloca na tela.

A decisão prática depende de um teste simples de elegibilidade. Quem recebe benefício do INSS, quem é servidor e quem trabalha em empresa com convênio de consignado tem acesso a uma taxa que a fatura de energia não alcança, e nesse caso a porta da distribuidora custa dinheiro sem entregar vantagem.

Quem não tem nenhum vínculo desses enfrenta outra escolha, e ela também não é automática. A comparação relevante passa a ser contra o crédito pessoal do banco onde a pessoa já recebe, contra a antecipação do saque-aniversário do FGTS e contra o crédito com garantia de veículo, quando existe carro quitado no nome.

O ponto de atenção que sobra é a soma dentro da mesma fatura. A energia é uma despesa que já compete com alimentação e transporte no orçamento apertado, e empilhar uma parcela de empréstimo no mesmo boleto aumenta o valor que precisa ser pago de uma vez só, no mesmo dia, para manter a luz acesa.


II  Juro em reais

R$ 2.000 em 18 parcelas, dois caminhos

O caso do dia é um crédito pessoal de R$ 20.000 em 24 parcelas, o formato mais comum de contrato que entra em renegociação, com a taxa expressa ao mês e o juro composto correndo sobre o saldo devedor.

O caso do dia é um crédito de R$ 2.000 em 18 parcelas mensais, o tamanho típico de contrato que aparece nas ofertas de fatura, com juro composto correndo sobre o saldo devedor.

Rodamos a simulação com Tabela Price, prazo fixo de 18 meses, sem seguro prestamista e sem tarifa de cadastro, variando apenas a taxa mensal:

1,80% ao mêsparcela R$ 131,07 · total R$ 2.359,26
2,14% ao mêsparcela R$ 135,05 · total R$ 2.430,93
3,50% ao mêsparcela R$ 151,63 · total R$ 2.729,41
4,20% ao mêsparcela R$ 160,57 · total R$ 2.890,18
5,50% ao mêsparcela R$ 177,84 · total R$ 3.201,12

Entre 1,80% e 4,20% ao mês, a parcela sobe de R$ 131,07 para R$ 160,57, e o total pago sobe de R$ 2.359,26 para R$ 2.890,18. Mesmo valor tomado, mesmo prazo, mesma pessoa.

A diferença de R$ 530,92 em 18 meses equivale a mais de um quarto do valor que entrou na conta. Ela aparece diluída em R$ 29,50 por mês, e é essa diluição que faz a taxa maior passar despercebida na hora da contratação, porque a conversa de venda acontece toda em cima do valor da parcela.

"O que você mede é o que você obtém."

Robert Kaplan e David Norton, Harvard Business Review, 1992

A taxa ao ano deixa a distância mais explícita que a taxa ao mês. Uma taxa de 1,80% ao mês fecha o ano perto de 23,9%, enquanto 4,20% ao mês fecha perto de 63,8%, porque o juro compõe sobre o próprio juro a cada trinta dias. A diferença de 2,4 pontos por mês vira quase 40 pontos por ano.

Existe um segundo custo que a simulação acima deixou de fora de propósito, para isolar o efeito da taxa. Muitos contratos pequenos vêm com seguro prestamista embutido e tarifa de cadastro, e as duas linhas entram no Custo Efetivo Total sem alterar a taxa de juros anunciada. O número que descreve o preço real do dinheiro é o CET, não a taxa nominal do folheto.

Vale registrar o limite honesto da comparação. As taxas usadas aqui são hipotéticas e servem para mostrar a ordem de grandeza entre modalidades, não para acusar nenhuma instituição. Cada contrato tem prazo, garantia e perfil de risco próprios, e a proposta que chega a você pode ficar acima ou abaixo dessas faixas.


Quem banca a edição de hoje

Smarter CRM. Less Busywork.

Disconnected data and tools make it harder to understand your customers. HubSpot's Agentic Customer Platform brings your data, teams, and tech stack together with AI built in to help your business work faster and create more personalized customer experiences.

Why HubSpot and what's new

  • Use AI powered tools to take action faster

  • Unify your data, teams, and tech stack in one place

  • Create one shared view of customer data

  • Connect teams around the same customer context

  • Bring your business tools into one place

Connect more of your business in one place and give every team a smarter way to work. Get set up quickly and start checking off your hardest tasks.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Como sair do desconto na fatura

O trajeto se resolve com cinco movimentos, feitos na ordem, com o contrato em mãos e a página de estatísticas do Banco Central aberta no navegador.

O trajeto se resolve com cinco movimentos, feitos na ordem, com a fatura de energia e o contrato do empréstimo abertos lado a lado.

1. Localize a linha do empréstimo dentro da fatura e separe o valor da parcela do valor da energia consumida. As duas cobranças moram no mesmo boleto e no mesmo total, e sem separá-las você não sabe quanto está pagando de conta de luz e quanto está pagando de juros.

2. Peça à instituição financeira o contrato completo, com taxa efetiva mensal, taxa efetiva anual, Custo Efetivo Total, número de parcelas e valor do saldo devedor atualizado. O pedido pode ser feito pelo canal de atendimento, e a resposta por escrito é o documento que serve na renegociação.

3. Teste a sua elegibilidade para consignado antes de qualquer conversa de desconto. Benefício do INSS, matrícula de servidor e emprego em empresa com convênio abrem uma faixa de taxa que a oferta da fatura não alcança, e a diferença aparece já na primeira parcela.

4. Peça a portabilidade do contrato para a instituição que ofereceu a taxa menor, apresentando o saldo devedor apurado. A Resolução 4.292 do Conselho Monetário Nacional obriga a instituição de origem a fornecer as informações do contrato para transferência, e a proposta concorrente costuma destravar uma contraproposta que não veio antes.

5. Confirme com a distribuidora de energia a retirada da linha de cobrança da fatura depois da quitação ou da portabilidade. A parcela some do boleto no ciclo seguinte, e vale conferir a fatura desse ciclo em vez de confiar na promessa do atendimento.

"Quantas parcelas de juros você já pagou dentro de uma conta que achava que era só de energia?"

Um detalhe fecha o assunto do prazo. Contrato pequeno com parcela pequena tende a se estender por muitos meses, e o tempo é o que multiplica a taxa: o mesmo empréstimo de R$ 2.000 a 4,20% ao mês custa mais quanto mais longe estiver a última parcela, porque o juro incide sobre um saldo que demora a cair. Encurtar o prazo derruba o total pago sem depender de negociação nenhuma. R$ 530,92 sobre R$ 2.000 em 18 meses. Foi o que separou a taxa do consignado do INSS da taxa da conta de luz na simulação com Tabela Price.


Ebook + app · 8 dias

Capa do ebook
+
O app no celular
1
2
3
4
5
6
7
8

o plano de 8 dias, dentro do app

Em 8 dias, 1 linha por dia. O ebook ensina, o app cobra.

📖O ebook ensina: Compare o CET, ache o banco mais barato e dispare a portabilidade com o pedido pronto.
📱O app treina: 1 linha por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

No exemplo de R$ 2.000 em 18 parcelas do texto, qual a diferença entre o total pago no consignado INSS (1,80% ao mês) e no empréstimo cobrado na conta de luz (4,20% ao mês)?

AR$ 289,18
BR$ 530,92
CR$ 841,86
DR$ 175,50

Resultado da última edição: 0% acertaram.

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber →

 
Indique e destrave

Chame mais um tomador pra mesa do crédito

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter