In partnership with

Juros Inteligentes   Juros Inteligentes
ED 058
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O IOF que vira R$ 206 em 24 parcelas

R$ 145,83 de imposto somados a um empréstimo de R$ 5.000. A taxa do contrato cobra juro sobre eles até a última parcela.

Contrato de empréstimo com moedas sob luz vinho.

O imposto que entra no saldo devedor

▼
 

A alíquota diária do IOF para pessoa física é de 0,0082%, menos de um centésimo de ponto percentual. Num empréstimo de R$ 5.000 em 24 parcelas a 3% ao mês, essa fração soma R$ 126,28, mais de 6 vezes os R$ 19,55 da alíquota fixa de 0,38% (Decreto 6.306, de 2007, o Regulamento do IOF).

A taxa que parece desprezível pesa mais. A taxa que parece grande pesa menos.

O IOF (Imposto sobre Operações Financeiras) é federal e incide sobre todo crédito que uma pessoa física toma num banco ou numa financeira. Ele tem duas partes: uma cobrada uma única vez sobre o valor do contrato e outra cobrada por dia, até o limite de 365 dias.

O banco não pede esse dinheiro à parte. Na maioria dos contratos, o imposto entra no valor financiado e vira parte da dívida.

O cliente recebe na conta os R$ 5.000 pedidos, e a dívida registrada no contrato começa maior, com o imposto já somado ao saldo desde o primeiro dia.

A cena é comum. Uma pessoa pede R$ 5.000 para quitar uma conta atrasada, escolhe 24 parcelas e aceita a taxa de 3% ao mês que o gerente oferece.

Sem imposto, a parcela seria de R$ 295,24. O contrato que ela assina traz R$ 303,85.

A diferença de R$ 8,61 por mês parece pequena demais para alguém perguntar. Multiplicada por 24, ela soma R$ 206,66, e o imposto calculado foi de R$ 145,83.

Os R$ 60,83 que sobram são juro de 3% ao mês cobrado sobre o próprio IOF, porque ele entrou no saldo devedor no primeiro dia e ficou lá até a última parcela.

O contrato mostra os dois números com nomes técnicos, em letra pequena, e a conta que liga um ao outro fica a cargo do leitor.

A primeira seção abaixo separa as duas partes do imposto e põe em ordem de peso cada pedaço que entra nos R$ 145,83.

Continue lendo ↓


I  Ranking do Juro

As duas partes do IOF em ordem de peso

O Regulamento do IOF divide o imposto do crédito em duas alíquotas. A conta desta edição usa as duas sobre o mesmo empréstimo de R$ 5.000, em 24 parcelas a 3% ao mês, pela tabela Price (o sistema de parcelas iguais, o mais comum no crédito pessoal).

Em ordem de peso, da maior para a menor:

Parte diária, 0,0082% ao diaR$ 126,28
Parte fixa, 0,38% sobre o contratoR$ 19,55
IOF total financiadoR$ 145,83

A parte fixa é a mais simples. O banco multiplica o valor total do contrato por 0,38% e cobra uma vez, na liberação do dinheiro.

A parte diária funciona de outro modo. Ela não incide sobre os R$ 5.000 de uma vez, e sim sobre cada pedaço do principal (a parte da parcela que abate a dívida, sem o juro) pelo número de dias até a data em que aquele pedaço é pago.

A 1ª parcela abate R$ 149,47 de dívida em 30 dias e gera R$ 0,37 de IOF diário; a 24ª abate R$ 295,00 em 365 dias e gera R$ 8,83.

O teto de 365 dias explica a diferença. Toda parcela que vence depois do 13º mês é contada como se vencesse em um ano, e a alíquota diária para de crescer em 2,99%.

Somado à parte fixa, o IOF de um crédito pessoal chega no máximo a 3,38% de cada parcela de principal. As 12 parcelas finais deste contrato já pagam esse teto inteiro.

Há um efeito de segunda ordem. Como o imposto é financiado, o valor do contrato não é R$ 5.000, e sim R$ 5.145,83. O banco calcula o IOF sobre esse total, o que faz o imposto cobrar imposto sobre si mesmo.

Na conta, a diferença é de R$ 4,13. Se o IOF fosse pago à parte, sobre os R$ 5.000 exatos, ele daria R$ 141,70.

O valor é pequeno, mas mostra a ordem real de peso dentro do imposto: primeiro o tempo, depois a alíquota fixa, por último o efeito de financiar o próprio IOF.

“O imposto que cada indivíduo é obrigado a pagar deve ser certo, e não arbitrário.”

Adam Smith, A Riqueza das Nações, 1776

Smith listou a certeza como a segunda das quatro máximas do imposto justo. O IOF do crédito cumpre a regra no papel: a alíquota é pública e igual para todos os bancos. O valor final em reais, porém, só aparece no contrato já montado.


II  Juro em reais

R$ 60,83 de juro sobre o imposto

Com o IOF dentro do saldo, a parcela sobe de R$ 295,24 para R$ 303,85. A taxa de 3% ao mês não muda, só passa a incidir sobre uma base maior.

Em 24 meses, o total pago vai de R$ 7.085,69 para R$ 7.292,35. A diferença entre os dois contratos é de R$ 206,66.

Desse valor, R$ 145,83 são o imposto em si, recolhido à Receita Federal. Os R$ 60,83 restantes ficam com o banco, como juro sobre a parte do saldo que nasceu do IOF.

Cada R$ 100 de IOF financiado a 3% ao mês em 24 parcelas custam R$ 141,71 ao devedor.

O mecanismo segue a lógica de qualquer dívida parcelada. No primeiro mês, os R$ 145,83 do imposto rendem R$ 4,37 de juro ao banco, e esse juro entra na parcela antes que qualquer centavo do imposto seja abatido.

Nas primeiras parcelas, a maior parte do que se paga é juro. O imposto embutido é abatido devagar e, assim, segue gerando juro por quase dois anos.

A taxa do contrato pesa nessa conta. Num consignado a 1,8% ao mês, o IOF financiado geraria menos juro extra. Num crédito pessoal a 6% ao mês, geraria um juro extra maior.

O prazo também pesa, por dois caminhos. Em 12 parcelas, o IOF total cai para R$ 105,45, porque nenhuma parcela chega ao teto de 365 dias e o principal some mais rápido.

Com metade do prazo, o juro sobre o imposto também encolhe, já que o saldo que nasceu do IOF fica menos tempo aberto.

O banco é obrigado a mostrar essa soma antes da assinatura. A Resolução 3.517 do Conselho Monetário Nacional, de 2007, criou o Custo Efetivo Total, o CET (a taxa que reúne juro, imposto, tarifas e seguros num número só), e exige que ele apareça em toda proposta de crédito à pessoa física.

Neste contrato, o CET fica acima dos 3% ao mês anunciados. A distância entre a taxa nominal e o CET é a marca do IOF financiado dentro da parcela.

Quem compara só a taxa anunciada entre dois bancos deixa de fora o imposto, e o imposto é justamente a parte do custo que cresce com o prazo escolhido.


Quem banca a edição de hoje

The daily newsletter for finding AI tools worth trying

New AI tools launch every day. A few will change how you work. The rest will be forgotten by next month.

TLDR AI is the free newsletter that tells you which is which. Every morning, Anthropic and ex-Google engineers pick the new tools, updates, and open source releases worth trying, with a quick note on what each one does and who it's for.

You find the good ones early, without testing all of them.

One email, 5 minutes a day, read by 1.1M+ people. Get tomorrow's picks.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Quatro passos para pagar só o imposto

O IOF do crédito é obrigatório e não se negocia com o gerente. O que se escolhe é como ele entra no contrato, e essa escolha decide se ele custa R$ 145,83 ou R$ 206,66.

1. Peça a simulação com o IOF pago à vista, fora do valor financiado. Quando o banco aceita, o imposto cai para R$ 141,70 e a parcela volta a R$ 295,24.

2. Compare o CET das propostas, nunca a taxa de juros anunciada. Duas ofertas com a mesma taxa mensal podem ter CET diferentes conforme o prazo e o modo de cobrar o imposto.

3. Escolha o menor prazo que a parcela permitir. Abaixo de 12 meses, nenhuma parcela chega ao teto de 365 dias e a parte diária do imposto encolhe.

4. Peça o valor líquido por escrito antes de assinar. O contrato precisa mostrar quanto cai na conta, quanto é IOF e quanto é o total financiado.

Os quatro passos valem para crédito pessoal, consignado e financiamento de veículo, as três linhas em que o IOF diário costuma vir embutido na parcela sem aviso separado.

Pagando o IOF à vista neste contrato, o devedor economiza R$ 64,96 no total do empréstimo.

A quitação antecipada tem uma pegadinha. O IOF é recolhido à Receita na liberação do crédito, e quem quita o empréstimo no 6º mês não recebe de volta a parte diária calculada para os meses que não chegou a usar.

O Código de Defesa do Consumidor garante o desconto do juro futuro na quitação antecipada, pelo artigo 52. O desconto vale para o juro, e o imposto já pago fica onde está.

Por esse caminho, quem pretende quitar cedo tem mais um motivo para escolher um prazo curto desde a assinatura: o imposto pago a mais em prazo longo não volta.

Há crédito em que o IOF nem entra. O financiamento habitacional para pessoa física é isento pelo próprio Regulamento do IOF, e a conta muda inteira quando a casa é a garantia.

Quanto do valor financiado no seu último contrato era imposto, e quanto era o dinheiro que caiu na sua conta?

A resposta está na linha do valor líquido liberado. Subtraia esse valor do total financiado e você tem o IOF que a taxa do contrato cobrou juro até a última parcela.

R$ 60,83. Foi quanto a taxa de 3% ao mês cobrou de juro sobre os R$ 145,83 de IOF financiados num empréstimo de R$ 5.000 em 24 parcelas, pela conta desta edição.


Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →
 
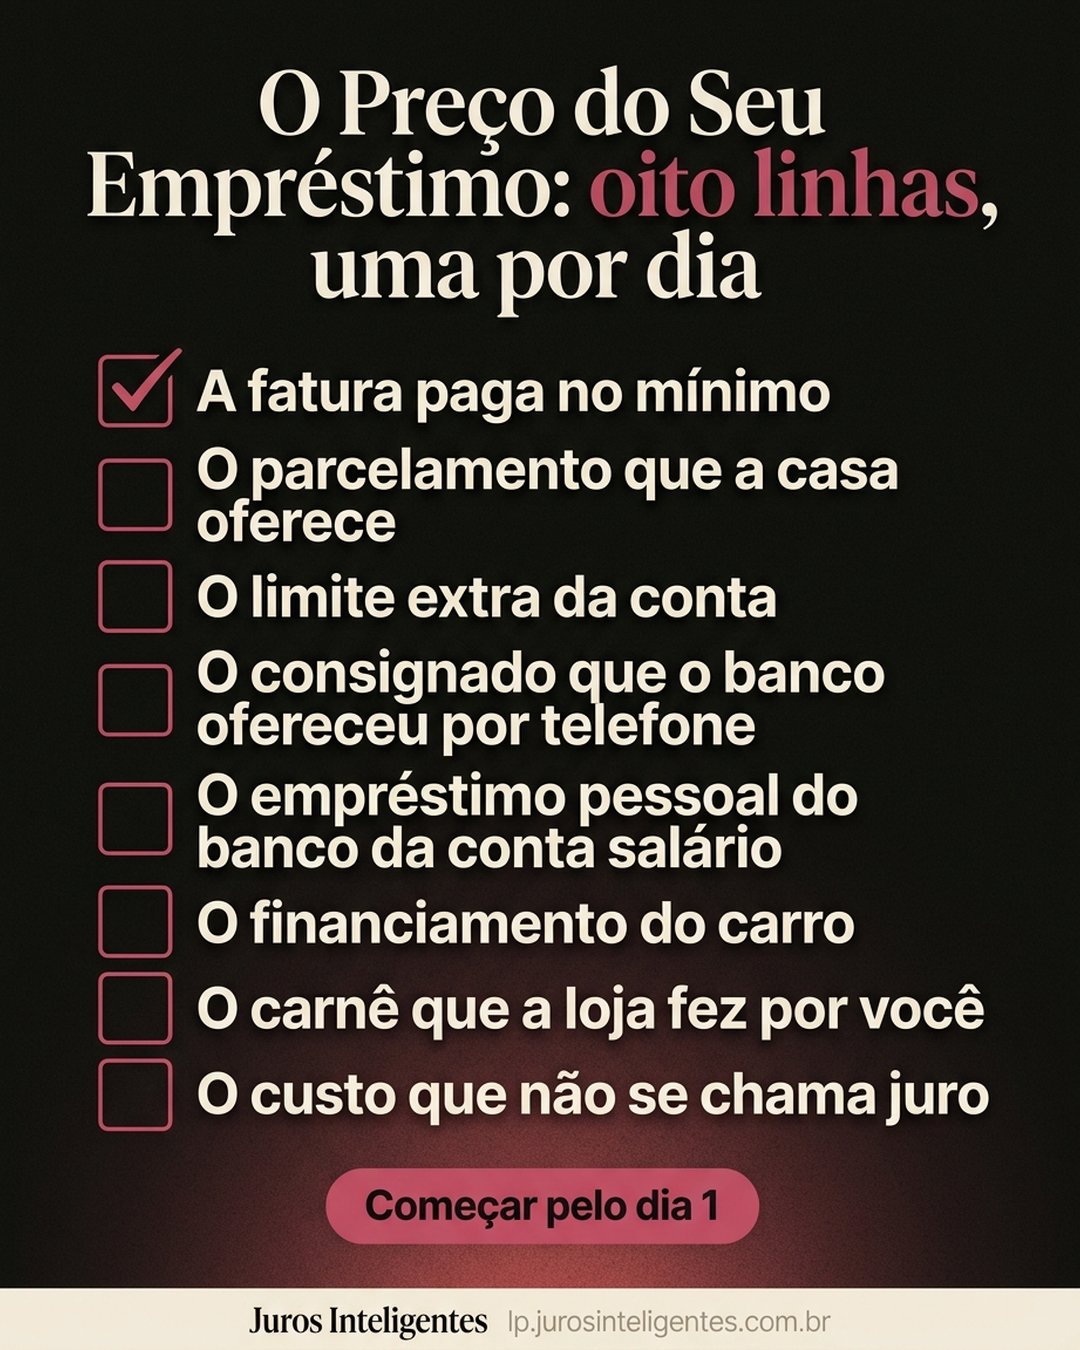
O Preço do Seu Empréstimo: oito linhas, uma por dia: A fatura paga no mínimo, O parcelamento que a casa oferece, O limite extra da conta, O consignado que o banco ofereceu por telefone, O empréstimo pessoal do banco da conta salário, O financiamento do carro, O carnê que a loja fez por você, O custo que não se chama juro. Começar pelo dia 1.

Começar pelo dia 1 →

 
Quiz da edição

No exemplo do empréstimo de R$ 5.000 em 24 parcelas a 3% ao mês, quanto soma a parte diária do IOF (alíquota de 0,0082% ao dia)?

AR$ 19,55
BR$ 126,28
CR$ 60,83
DR$ 206,66

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 06/10, 15h30

A Monitoramento Pago do Score →
B Resolução 4.765 →
C Instituições Autorizadas do Bacen →
D Fies e Crédito Estudantil →


Quem banca a edição de hoje

7 Stocks to Ride The A.I. Megaboom

The next A.I. boom could create massive winners just like the 1990s tech surge.

We identified 7 small tech companies positioned to benefit from the next phase of A.I. growth.

See them inside this free report 7 Stocks to Ride The A.I. Megaboom.

Patrocinadores mantêm a edição gratuita

 
Recomendação de Newsletter
Versículo do Dia

Versículo do Dia

Todo dia, 05:05. Um versículo, o contexto que 2.000 anos de distância esconderam e o que muda quando você entende.

Quero receber →


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter