Sponsored by

Juros Inteligentes   Juros Inteligentes
ED 029
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O rotativo de R$ 2.000 não pode cobrar mais que R$ 4.000

A Lei 14.690 limita juros e encargos do cartão ao valor original da dívida desde janeiro de 2024, e o teto aparece na fatura.

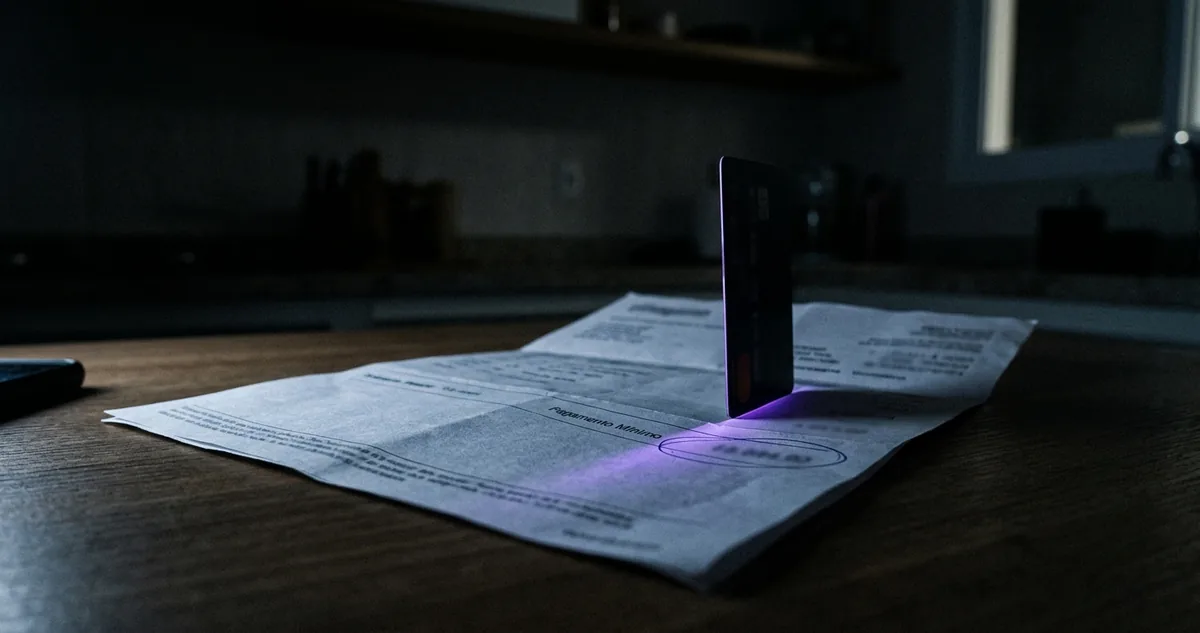
Uma fatura de cartão de crédito dobrada com a linha dos encargos grifada a caneta e um cartão apoiado sobre a folha, sob uma faixa de luz vinho.

A fatura com a linha do teto marcada

▼
 

A Lei 14.690, sancionada em 3 de outubro de 2023, proíbe que os juros e encargos do rotativo do cartão passem do valor original da dívida, e a trava vale para toda fatura emitida desde 3 de janeiro de 2024. No mesmo mercado, a taxa média do rotativo para pessoa física passou de 430% ao ano em 2024, segundo as Estatísticas Monetárias e de Crédito do Banco Central. As duas frases descrevem a mesma fatura que chega todo mês.

O texto que cria a trava tem uma frase só. O total cobrado a título de juros e encargos financeiros sobre o saldo do rotativo, do parcelamento da fatura e dos serviços associados não pode exceder o valor original da dívida. Quem deixou R$ 2.000 sem pagar tem teto de R$ 4.000 no montante final cobrado: os R$ 2.000 que gastou mais R$ 2.000 de encargos, e nada além.

A trava não mexe na taxa. O banco continua livre para cobrar 15% ao mês, e continua cobrando. O que a lei faz é interromper a bola de neve num ponto fixo, então a dívida para de crescer quando os encargos acumulados alcançam o valor gasto, mesmo que o titular siga sem pagar por mais um ano.

A regra nasceu no artigo 28 da mesma lei que criou o Desenrola Brasil. O Conselho Monetário Nacional deu prazo para as instituições apresentarem uma proposta própria de limite, a proposta não veio no formato pedido, e o teto legal entrou em vigor noventa dias depois da sanção, alcançando todos os contratos de cartão em aberto no país.

O titular não vê a trava porque a fatura não a imprime. O documento mostra o valor total, a data de vencimento e o pagamento mínimo em destaque, e joga os encargos para um bloco de letra pequena onde cada linha aparece sozinha, sem soma acumulada. Descobrir se o teto já foi atingido exige juntar as faturas dos meses anteriores e somar à mão.

Pegamos R$ 2.000 de fatura não paga e cotamos a mesma dívida em seis linhas de crédito diferentes ao longo de doze meses, para medir onde a trava legal morde e onde ela não existe.

Continue lendo ↓


I  Ranking do Juro

Duas linhas travam em R$ 4.000, as outras quatro não

Todas as linhas abaixo partem da mesma situação: R$ 2.000 de fatura não paga, doze meses de rolagem sem nenhuma amortização, e a taxa mensal praticada na média de cada produto. Muda apenas a linha de crédito que carrega a dívida, e muda se existe teto legal sobre ela.

Duas das seis linhas param de crescer em R$ 4.000 por força da Lei 14.690. As outras quatro seguem compondo juro sobre juro até o titular pagar.

Ordenado do custo mais barato para o mais caro, com o montante final depois de doze meses e a taxa mensal de cada um, na simulação que rodamos com juro composto:

Crédito consignado, 1,66% ao mêsmontante R$ 2.436,86 · encargos R$ 436,86
Crédito pessoal com garantia, 2,49% ao mêsmontante R$ 2.686,63 · encargos R$ 686,63
Crédito pessoal sem garantia, 5,90% ao mêsmontante R$ 3.979,07 · encargos R$ 1.979,07
Parcelamento da fatura, 8,50% ao mêsteto trava em R$ 4.000,00 · sem trava R$ 5.323,37
Cheque especial, 7,90% ao mêsmontante R$ 4.980,66 · sem teto legal
Rotativo do cartão, 15,00% ao mêsteto trava em R$ 4.000,00 · sem trava R$ 10.700,50

A leitura que salta do ranking é o cheque especial. Ele cobra menos que o rotativo por mês e termina o ano custando mais caro que ele, porque a Lei 14.690 alcança o cartão e não alcança a conta corrente. Quem migra a dívida do cartão para o limite da conta troca uma dívida com teto por uma dívida sem teto.

O rotativo puro é a única linha da tabela em que a trava corta mais da metade do custo. Sem ela, R$ 2.000 virariam R$ 10.700,50 em doze meses. Com ela, o montante final para em R$ 4.000,00, e os R$ 6.700,50 restantes simplesmente não podem ser cobrados.

A comparação também mostra o tamanho do salto entre as faixas. Sair do consignado para o rotativo multiplica os encargos de R$ 436,86 para R$ 2.000,00 sobre a mesma dívida de R$ 2.000, no mesmo prazo, com o mesmo pagador. O que muda é o produto, não o risco de quem assina.

Um aviso de leitura antes de seguir. Cada instituição publica taxa própria, o rotativo médio varia com o perfil do titular e a trava legal alcança juros, encargos financeiros e serviços associados, não multa e mora do atraso, que seguem regra separada de 2% mais 1% ao mês. A mecânica é que não muda: no cartão existe um ponto de parada, no cheque especial não existe.


II  Juro em reais

R$ 2.000 batem no teto no quinto mês

O caso do dia é a fatura mais comum do país, aquela de R$ 2.000 que o titular não conseguiu pagar e deixou rolando no rotativo a 15% ao mês. A conta começa modesta e a trava aparece mais rápido do que quase todo mundo imagina.

Cada mês multiplica o saldo por 1,15, então os encargos crescem sobre encargos já cobrados. O primeiro mês parece barato, o quinto já encosta no limite legal, e a partir dali qualquer valor cobrado acima de R$ 4.000,00 a título de juros e encargos é indevido.

A escada mês a mês, com o saldo devedor e os encargos acumulados, fica assim:

Mês 1saldo R$ 2.300,00 · encargos R$ 300,00
Mês 2saldo R$ 2.645,00 · encargos R$ 645,00
Mês 3saldo R$ 3.041,75 · encargos R$ 1.041,75
Mês 4saldo R$ 3.498,01 · encargos R$ 1.498,01
Mês 5, cálculo daria R$ 4.022,71trava legal segura em R$ 4.000,00
Mês 12 sem a travaR$ 10.700,50 · encargos R$ 8.700,50
Mês 12 com a travaR$ 4.000,00 · encargos R$ 2.000,00

O par de linhas que decide a conversa com o banco é o mês 12 de cada lado. Sem a Lei 14.690, a dívida de R$ 2.000 chegaria ao aniversário custando R$ 10.700,50. Com ela, a mesma dívida, no mesmo cartão, com a mesma taxa, para em R$ 4.000,00.

A trava é atingida entre o quarto e o quinto mês de rolagem, e depois disso o saldo devedor congela em R$ 4.000,00. Sete meses de rotativo passam a não custar nada a mais que o quinto.

O congelamento tem um efeito colateral que muda a ordem de quem paga o quê. Quando o titular carrega dívida de cartão e dívida de cheque especial ao mesmo tempo, e o cartão já bateu o teto, cada real disponível rende mais abatendo a linha que continua crescendo. O cartão travado espera parado; o cheque especial não espera.

"O total cobrado a título de juros e encargos financeiros no saldo devedor do crédito rotativo e do parcelamento da fatura do cartão de crédito e dos serviços associados não poderá exceder o valor original da dívida."

Lei nº 14.690, art. 28, 2023

Existe uma saída que o próprio banco é obrigado a oferecer antes disso. O rotativo dura no máximo trinta dias por determinação do Conselho Monetário Nacional, e no vencimento seguinte a instituição precisa converter o saldo em parcelamento da fatura, com taxa menor e prazo definido. O parcelamento também está sob o mesmo teto de 100%, então aceitar a conversão nunca piora o limite.

O teto não é benefício automático que dispensa conferência. Ele cria um número de referência que o titular calcula sozinho em cinco segundos: pegue o valor da compra que ficou sem pagamento, multiplique por dois, e nenhum montante de juros e encargos pode passar disso enquanto aquela dívida estiver viva no cartão.


Quem banca a edição de hoje

Smarter CRM. Less Busywork.

Disconnected data and tools make it harder to understand your customers. HubSpot's Agentic Customer Platform brings your data, teams, and tech stack together with AI built in to help your business work faster and create more personalized customer experiences.

Why HubSpot and what's new

  • Use AI powered tools to take action faster

  • Unify your data, teams, and tech stack in one place

  • Create one shared view of customer data

  • Connect teams around the same customer context

  • Bring your business tools into one place

Connect more of your business in one place and give every team a smarter way to work. Get set up quickly and start checking off your hardest tasks.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Como conferir o teto na fatura em cinco movimentos

A conferência se resolve com cinco movimentos objetivos, feitos na ordem, com as faturas em PDF que o aplicativo do banco entrega sem pedir nada em troca.

1. Localize a fatura em que a dívida nasceu, aquela em que o pagamento ficou abaixo do total, e anote o valor original que deixou de ser pago. Esse número é a base de tudo, e o teto legal é o dobro dele.

2. Baixe as faturas de todos os meses seguintes e some as linhas de encargos: juros do rotativo, juros do parcelamento da fatura, IOF e tarifas de serviços associados. Multa e mora de atraso ficam fora dessa soma, porque seguem regra própria.

3. Compare a soma dos encargos com o valor original anotado no primeiro movimento. Encargos acumulados iguais ao valor original significam que a trava foi atingida e a dívida não pode mais crescer por juro.

4. Abra reclamação escrita no canal de atendimento do emissor se a soma passou do valor original, citando o artigo 28 da Lei 14.690, de 2023, e peça o estorno do excedente na fatura seguinte. Guarde o número do protocolo e o PDF de cada fatura usada na conta.

5. Registre no Banco Central pelo sistema de atendimento ao cidadão caso o emissor negue ou não responda em dez dias úteis. A regra é norma federal, e o supervisor do sistema financeiro é quem fiscaliza o cumprimento dela.

"Quantas faturas seguidas você deixou rolar sem nunca somar quanto já pagou de encargo?"

Existe caminho para quem descobre a trava depois de já ter pago demais. A cobrança acima do teto é indevida e a devolução pode ser pedida sobre faturas antigas, dentro do prazo de prescrição de cinco anos que o Código de Defesa do Consumidor fixa para dívida de consumo. R$ 2.000,00 de encargo máximo sobre R$ 2.000,00 de fatura. Foi onde o artigo 28 da Lei 14.690, de 2023, parou a conta.


8 dias · 1 linha por dia

1
2
3
4
5
6
7
8

Em 8 dias, o ebook inteiro, linha por linha.

O ebook ensina, o app cobra. No seu celular.

Quero o ebook + app →
 
Quiz da edição

Na simulação com R$ 2.000 de dívida rolando por doze meses, qual das seis linhas de crédito NÃO tem teto legal e termina o ano custando mais caro que o rotativo do cartão?

AParcelamento da fatura
BCrédito consignado
CCheque especial
DCrédito pessoal sem garantia

Resultado da última edição: 0% acertaram.

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Recomendação de Newsletter
A Origem das Palavras

A Origem das Palavras

Todo dia, 12:12. Uma palavra que você usa sem pensar revela séculos de história escondida, em dois minutos de leitura.

Quero receber →

 
Indique e destrave

Chame mais um tomador pra mesa do crédito

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter