In partnership with

Juros Inteligentes   Juros Inteligentes
ED 040
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O saldo do FGTS encurta o financiamento da casa em nove anos

A Lei 8.036 libera o fundo para amortizar o financiamento a cada dois anos, e a escolha entre prazo e parcela move cifras distintas.

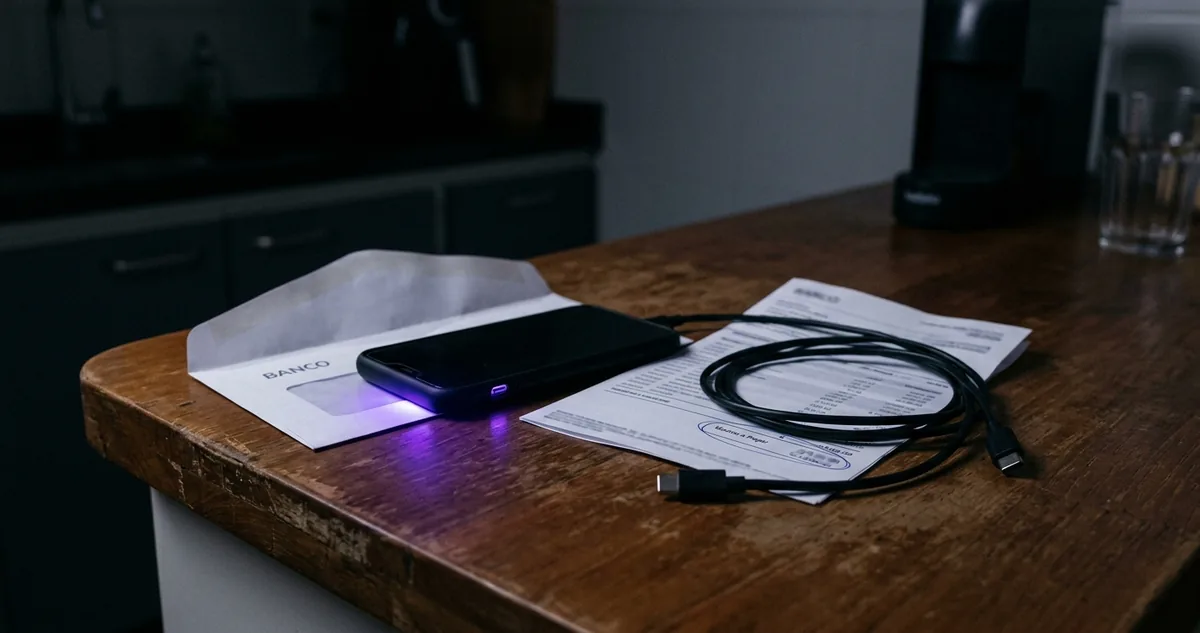
Extrato da conta vinculada do FGTS sobre a mesa da cozinha, ao lado da planta dobrada da casa.

Extrato do fundo sobre a planta da casa

▼
 

O saldo depositado na conta vinculada do FGTS capitaliza 3% ao ano mais a Taxa Referencial, percentual escrito no artigo 13 da Lei 8.036, de 11 de maio de 1990. O financiamento habitacional contratado dentro do Sistema Financeiro da Habitação pode cobrar até 12% ao ano de juro, teto fixado no artigo 25 da Lei 8.692, de 28 de julho de 1993.

Os dois números convivem na vida da mesma pessoa. O dinheiro dela fica guardado num fundo de rendimento baixo enquanto a dívida da casa corre num juro várias vezes maior, e nenhuma das duas partes conversa com a outra por conta própria.

A ponte existe e está no artigo 20 da própria Lei 8.036. Os incisos VI, VII e VIII autorizam o trabalhador a sacar o saldo da conta vinculada para liquidar o saldo devedor, para amortizar parte dele ou para pagar parte das prestações de um financiamento habitacional enquadrado no Sistema Financeiro da Habitação.

A porta abre por período. As normas do Conselho Curador do FGTS, consolidadas pela Caixa Econômica Federal no Manual da Moradia Própria, exigem intervalo mínimo de dois anos entre uma utilização e outra do saldo para amortizar ou abater prestações do mesmo contrato. Quem usou o fundo hoje volta a poder usar dois anos depois, com o saldo que reconstruiu no período.

O pedido também tem condições de entrada: três anos de trabalho sob o regime do fundo, somados em contratos diferentes se for o caso, imóvel residencial urbano, contrato enquadrado no Sistema Financeiro da Habitação e o titular sem outro financiamento ativo no sistema.

No balcão, depois de aprovado o uso do saldo, aparece a pergunta que decide o tamanho do ganho: o abatimento serve para encurtar o prazo do contrato, mantendo a prestação como está, ou para baixar o valor da prestação, mantendo o prazo original. As duas rotas usam o mesmo dinheiro e devolvem resultados muito distintos ao fim do contrato.

A seção I põe as normas em ordem e mostra por que o juro do fundo e o juro do financiamento nunca se encontram sozinhos.

Continue lendo ↓


I  Ranking do Juro

Um fundo a 3% ao ano contra uma dívida a 10%

A Lei 4.380, de 21 de agosto de 1964, criou o Sistema Financeiro da Habitação e definiu o desenho que segue de pé: um contrato longo, com garantia no próprio imóvel e funding vindo da poupança e do fundo dos trabalhadores. O Fundo de Garantia do Tempo de Serviço entrou nesse arranjo como fonte de recursos, e o trabalhador virou credor e devedor do mesmo sistema.

A Lei 8.036, de 11 de maio de 1990, reescreveu as regras do fundo. O artigo 13 fixou a remuneração da conta vinculada em 3% ao ano mais a Taxa Referencial, percentual que não muda com a inflação nem com a taxa básica de juros. O artigo 20 listou as hipóteses de saque, e três delas tratam de financiamento habitacional.

A Lei 8.692, de 28 de julho de 1993, colocou o teto de 12% ao ano no juro dos contratos do Sistema Financeiro da Habitação. O teto vale para a taxa nominal contratada, e o Custo Efetivo Total, o percentual anual que soma juros, seguros obrigatórios, tarifa de administração e tributos, sai acima dele em qualquer contrato real.

Um contrato de trinta anos cobra juro sobre cada mês que ainda falta, e o abatimento feito no ano 2 apaga trinta anos de encargo sobre a parcela abatida, enquanto o mesmo abatimento no ano 20 apaga dez.

A Resolução 4.676, de 31 de julho de 2018, do Conselho Monetário Nacional, manteve o teto de avaliação do imóvel para enquadramento no Sistema Financeiro da Habitação em R$ 1,5 milhão. Acima desse valor, o contrato migra para a Carteira Hipotecária ou para o Sistema de Financiamento Imobiliário, e ali o FGTS não entra.

O artigo 52, parágrafo 2º, do Código de Defesa do Consumidor garante ao devedor a quitação antecipada, total ou parcial, com redução proporcional dos juros. É esse dispositivo que obriga o banco a recalcular o contrato depois do abatimento, e não apenas a guardar o dinheiro como crédito futuro.

As normas que sustentam a operação ficam nesta ordem:

Lei 4.380/1964cria o Sistema Financeiro da Habitação e o contrato longo com garantia no imóvel
Lei 8.036/1990, artigo 13remunera a conta vinculada em 3% ao ano mais Taxa Referencial
Lei 8.036/1990, artigo 20, incisos VI a VIIIlibera o saldo para liquidar, amortizar e abater prestações
Lei 8.692/1993, artigo 25limita a 12% ao ano o juro nominal dos contratos do sistema
Resolução CMN 4.676/2018mantém em R$ 1,5 milhão o teto de avaliação do imóvel
Código de Defesa do Consumidor, artigo 52, parágrafo 2ºobriga a redução proporcional dos juros

O inciso VII trata de um uso diferente dos outros dois: o pagamento de parte das prestações, limitado a 80% do valor de cada uma, por até doze prestações consecutivas. Ele alivia o mês, não encurta o contrato. A seção seguinte compara em reais as duas escolhas que aparecem na amortização.


II  Juro em reais

R$ 30.000 do fundo apagam R$ 187 mil de juro

O caso desta edição é um financiamento de R$ 300.000 em 360 meses, a 10% ao ano pela tabela Price, com prestação de R$ 2.537,67. Ao fim do mês 24, o saldo devedor está em R$ 296.170,07, porque as primeiras parcelas de um contrato Price são quase inteiras de juro.

Nesse mês o trabalhador completa o intervalo de dois anos e leva ao banco R$ 30.000 da conta vinculada. O saldo devedor cai para R$ 266.170,07, e o gerente faz a pergunta do balcão: prazo ou prestação.

Na rota do prazo, a prestação segue em R$ 2.537,67 e o contrato passa a durar 228 meses, no lugar dos 336 que ainda faltavam. São 108 prestações que deixam de existir, nove anos de contrato apagados, e o total pago do mês 24 em diante fica em R$ 578.385,18.

Na rota da prestação, o contrato mantém os 336 meses e o valor mensal cai para R$ 2.280,62, um alívio de R$ 257,05 por mês. O total pago do mês 24 em diante sobe para R$ 766.289,54.

"É facultado ao consumidor a liquidação antecipada do débito, total ou parcialmente, mediante redução proporcional dos juros e demais acréscimos."

Código de Defesa do Consumidor, Lei 8.078, artigo 52, parágrafo 2º, 1990

Os mesmos R$ 30.000 do fundo valem R$ 187.904,36 a mais quando abatem prazo, e essa cifra aparece sem nenhum centavo extra saindo do bolso.

A aritmética por trás da distância é direta: o juro do mês incide sobre o saldo devedor, e o saldo cai na mesma medida nas duas rotas. O que muda é o tempo durante o qual ele continua caindo. Encurtar o prazo tira do contrato os meses finais inteiros, com juro e principal juntos; baixar a prestação espalha o mesmo abatimento por 336 meses, e o saldo devedor demora o mesmo tanto para chegar a zero.

O alívio mensal tem uso legítimo em uma situação específica: quando a prestação passou de 30% da renda da família e o risco de atraso é real. Ali, R$ 257,05 a menos por mês compram folga de caixa, e o custo dessa folga aparece medido acima.

A escolha precisa constar do pedido por escrito. Boa parte dos bancos usa a redução de prestação como padrão do sistema quando o cliente não marca a opção no formulário, e o contrato refeito volta com o prazo intacto.

Os valores desta edição formam um exemplo aritmético montado para a comparação, não a tabela de nenhum banco específico. O saldo devedor real, a taxa contratada e o Custo Efetivo Total aparecem no extrato do financiamento e no contrato arquivado em PDF, que o mutuário baixa pelo aplicativo do banco a qualquer momento.


Quem banca a edição de hoje

NVIDIA's Founder Says Farmers Should Absolutely Use AI

“If I were a farmer, I would absolutely use AI.” 

That’s Jensen Huang, founder and CEO of NVIDIA. 

And he's pointing to one of AI’s biggest untapped opportunities: Farming. It’s an industry facing mounting pressure to produce more with less and it’s still massively under-automated. 

DIT AgTech brings AI, nutrition automation, and real-time data to livestock production, helping ranchers boost productivity and get more from every animal. 

And it’s already proven in one of the world's toughest livestock environments: 

  • 500+ units deployed 

  • 370,000 head of livestock on the platform 

  • Up to 55% higher daily weight gain 

Now expanding into the U.S. and Brazil, DIT AgTech is targeting a 300M+ head cattle market. And the biggest barrier to adoption? Gone. Ranchers get the technology for free when they sign up for a three-year nutrition plan. 

DIT AgTech can scale adoption faster, which means more data and more recurring revenue. 

Invest before this early-stage opportunity gets harder to access.

𝘐𝘯 𝘮𝘢𝘬𝘪𝘯𝘨 𝘢𝘯 𝘪𝘯𝘷𝘦𝘴𝘵𝘮𝘦𝘯𝘵 𝘥𝘦𝘤𝘪𝘴𝘪𝘰𝘯, 𝘪𝘯𝘷𝘦𝘴𝘵𝘰𝘳𝘴 𝘮𝘶𝘴𝘵 𝘳𝘦𝘭𝘺 𝘰𝘯 𝘵𝘩𝘦𝘪𝘳 𝘰𝘸𝘯 𝘦𝘹𝘢𝘮𝘪𝘯𝘢𝘵𝘪𝘰𝘯 𝘰𝘧 𝘵𝘩𝘦 𝘪𝘴𝘴𝘶𝘦𝘳 𝘢𝘯𝘥 𝘵𝘩𝘦 𝘵𝘦𝘳𝘮𝘴 𝘰𝘧 𝘵𝘩𝘦 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘪𝘯𝘤𝘭𝘶𝘥𝘪𝘯𝘨 𝘵𝘩𝘦 𝘮𝘦𝘳𝘪𝘵𝘴 𝘢𝘯𝘥 𝘳𝘪𝘴𝘬𝘴 𝘪𝘯𝘷𝘰𝘭𝘷𝘦𝘥. 𝘋𝘐𝘛 𝘈𝘨𝘛𝘦𝘤𝘩 𝘩𝘢𝘴 𝘧𝘪𝘭𝘦𝘥 𝘢 𝘍𝘰𝘳𝘮 𝘊 𝘸𝘪𝘵𝘩 𝘵𝘩𝘦 𝘚𝘦𝘤𝘶𝘳𝘪𝘵𝘪𝘦𝘴 𝘢𝘯𝘥 𝘌𝘹𝘤𝘩𝘢𝘯𝘨𝘦 𝘊𝘰𝘮𝘮𝘪𝘴𝘴𝘪𝘰𝘯 𝘪𝘯 𝘤𝘰𝘯𝘯𝘦𝘤𝘵𝘪𝘰𝘯 𝘸𝘪𝘵𝘩 𝘪𝘵𝘴 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘢 𝘤𝘰𝘱𝘺 𝘰𝘧 𝘸𝘩𝘪𝘤𝘩 𝘮𝘢𝘺 𝘣𝘦 𝘰𝘣𝘵𝘢𝘪𝘯𝘦𝘥 𝘩𝘦𝘳𝘦: https://bit.ly/4bzuWCi​  ​

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Sete passos para levar o saldo ao banco

O trabalho leva cerca de duas semanas entre o pedido e o contrato refeito, e a maior parte do tempo é do banco, não do cliente.

1. Confirme o saldo da conta vinculada no aplicativo FGTS, da Caixa Econômica Federal, somando todas as contas de todos os empregadores. O saldo total é o que conta, inclusive o de vínculos encerrados.

2. Verifique a data da última utilização do fundo naquele contrato. O intervalo mínimo de dois anos corre desde o último uso para amortizar ou abater prestações, e o pedido feito antes disso volta recusado.

3. Cheque o enquadramento do contrato. O extrato do financiamento traz a sigla do sistema, e apenas o Sistema Financeiro da Habitação aceita FGTS. Carteira Hipotecária e Sistema de Financiamento Imobiliário ficam de fora.

4. Abra o pedido no canal do banco que financiou o imóvel, com documento de identidade, carteira de trabalho ou extrato de vínculos e o contrato de financiamento. O banco consulta a Caixa, que faz o bloqueio do valor na conta vinculada.

5. Marque a opção por escrito no formulário de amortização extraordinária: redução de prazo ou redução de prestação. Guarde a cópia protocolada do pedido com a marcação visível, que é a prova se o contrato voltar diferente.

6. Confira o contrato refeito quando chegar. Ele traz o novo saldo devedor, o novo prazo e a nova prestação, e a conta precisa bater com o valor bloqueado no fundo. Divergência se reclama no prazo de resposta do próprio banco.

7. Anote a data da operação no calendário e some dois anos. Nesse dia a porta abre de novo, e o saldo reconstruído até lá cabe num segundo abatimento no mesmo contrato.

"Quantos meses do seu financiamento o saldo parado no fundo apagaria hoje?"

Um caso pede tratamento próprio. Quem tem o financiamento em nome de duas pessoas pode somar os saldos das duas contas vinculadas, desde que ambas constem do contrato e ambas cumpram os três anos de trabalho sob o regime do fundo. O pedido conjunto sai num protocolo só, e o bloqueio acontece nas duas contas.

R$ 187.904,36. É quanto a escolha por encurtar o prazo devolve ao bolso no exemplo desta edição, um financiamento de R$ 300.000 a 10% ao ano pela tabela Price, com R$ 30.000 do fundo abatidos no mês 24.


Ebook + app · Juros Inteligentes

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

O Preço do Seu Empréstimo, no ebook e no app.

📖O ebook ensina: Compare o CET, ache o banco mais barato e dispare a portabilidade com o pedido pronto.
📱O app treina: 1 linha por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

No caso do texto, quando o trabalhador usa R$ 30.000 do FGTS para abater o PRAZO do financiamento de R$ 300.000, quantas prestações deixam de existir?

A84 prestações
B108 prestações
C96 prestações
D120 prestações

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 19/09, 15h30

A FGTS na amortização →
B Parcela balão →
C Fies e P-Fies →
D Minha Casa Minha Vida →
 
Recomendação de Newsletter
Versículo do Dia

Versículo do Dia

Todo dia, 05:05. Um versículo, o contexto que 2.000 anos de distância esconderam e o que muda quando você entende.

Quero receber →

 
Indique e destrave

Chame mais um tomador pra mesa do crédito

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter