|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
O seu histórico de pagamento entrou no cadastro dos bancos sem assinatura
A Lei Complementar 166, de 2019, abriu o Cadastro Positivo de todo CPF por padrão e deixou a consulta e a saída sem custo.
|
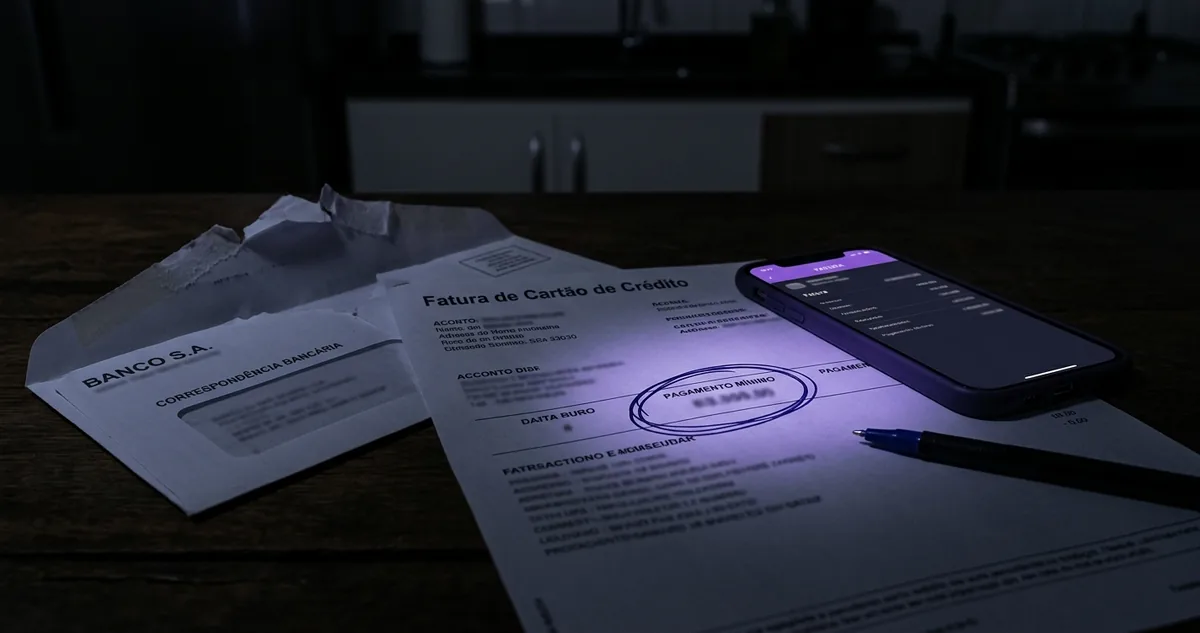
Extrato de pagamentos e o celular aceso
|
| ▼ |
| |
|
A Lei 12.414, de 9 de junho de 2011, criou o Cadastro Positivo exigindo autorização prévia e por escrito do consumidor para que o cadastro existisse. A Lei Complementar 166, de 8 de abril de 2019, apagou a exigência e mandou abrir o cadastro de todo CPF e de todo CNPJ por padrão, sem pedido, sem assinatura e sem aviso prévio.
As duas normas tratam do mesmo arquivo: o registro de contas pagas em dia, pagas com atraso e não pagas, mês a mês, ao longo dos anos. Entre 2011 e 2019, o arquivo só nascia quando o consumidor autorizava. De 2019 em diante, ele nasce sozinho e só some quando o consumidor manda apagar.
O nome engana quem o lê pela primeira vez. O Cadastro Positivo não guarda apenas o que foi pago em dia, ele guarda o comportamento de pagamento inteiro, inclusive o atraso de 40 dias na conta de luz e a parcela do carnê quitada com juro de mora. O adjetivo se refere à abordagem, que passou a olhar o histórico de adimplemento além da lista de inadimplentes, e não ao conteúdo do que fica registrado.
A mudança de 2019 tem uma consequência prática que quase ninguém mediu na própria vida: a maioria absoluta dos brasileiros adultos tem hoje um histórico de pagamento consolidado em quatro empresas privadas, alimentado mensalmente pelos bancos, pelas administradoras de cartão, pelas distribuidoras de energia e pelas operadoras de telefonia, e nunca abriu a tela que mostra o conteúdo desse arquivo.
A lei que abriu o cadastro escreveu, no mesmo texto, a porta de saída e o balcão de consulta. O artigo 5º da Lei 12.414 garante ao consumidor o cancelamento do cadastro, o acesso gratuito a tudo que está anotado, a lista de quem consultou os dados nos últimos seis meses e a correção do que estiver errado. Nenhum desses quatro pedidos pode ser cobrado.
A seção I abre a norma, mostra quem são os gestores, de onde vem cada anotação e por qual caminho a informação sai do banco e chega ao arquivo do CPF.
Continue lendo ↓
|
|
|
|
I Ranking do Juro
A troca que a lei fez no consentimento
|
|
O Cadastro Positivo é operado por empresas privadas chamadas de gestores (as companhias autorizadas a reunir e guardar o banco de dados). No Brasil operam quatro: Serasa Experian, Boa Vista, SPC Brasil e Quod, esta última criada em 2017 por um consórcio dos maiores bancos do país.
A Lei 12.414 chama de fonte (a empresa que entrega os dados ao gestor) o banco, a financeira, a administradora de cartão, a distribuidora de energia, a companhia de água, a operadora de telefonia e o varejista que vende a prazo. A fonte manda ao gestor o registro de cada obrigação de pagamento: valor, data de vencimento, data em que o pagamento entrou.
O Decreto 9.936, de 24 de julho de 2019, regulamentou a lei complementar e fixou o procedimento de abertura automática. O gestor abre o cadastro e comunica o consumidor em até 30 dias, por carta ou meio eletrônico, informando o direito de cancelamento. A comunicação sai uma vez, no endereço que a fonte tinha registrado, e é a razão pela qual tanta gente jura nunca ter recebido nada.
O que a lei proíbe está escrito no artigo 3º, parágrafo 3º: nenhuma anotação pode tratar de origem social, saúde, orientação sexual, convicção religiosa ou opinião política, e nenhuma informação excessiva, alheia ao risco de crédito, entra no arquivo. Também está vedado anotar dado sobre serviço não contratado.
|
A autorização deixou de ser a chave que abre o cadastro e virou a chave que fecha: em 2011 o silêncio do consumidor mantinha o arquivo vazio, desde 2019 o silêncio mantém o arquivo cheio.
|
O prazo de guarda tem teto. O artigo 14 da Lei 12.414 manda excluir do banco de dados a informação de pagamento com mais de 15 anos, e a anotação de dívida vencida e não paga obedece ao limite de 5 anos do artigo 43 do Código de Defesa do Consumidor. Histórico antigo sai por vencimento, sem pedido.
O compartilhamento entre gestores tem regra própria. Uma empresa pode repassar à outra o cadastro que mantém, desde que o consumidor seja comunicado da possibilidade, e o gestor que recebe responde pela integridade do que guarda nos mesmos termos de quem enviou.
As peças legais que sustentam o cadastro ficam nesta ordem:
| Lei 12.414/2011 | cria o Cadastro Positivo e define gestor, fonte e consulente | | Lei Complementar 166/2019 | torna a abertura automática e dispensa a autorização prévia | | Decreto 9.936/2019 | regulamenta a abertura, a comunicação em 30 dias e o cancelamento | | Código de Defesa do Consumidor, artigo 43 | limita a 5 anos a anotação de dívida vencida | | Súmula 550 do Superior Tribunal de Justiça, de 2015 | trata do escore de crédito e do direito de revisão |
O consulente é a terceira figura da lei: a empresa que pergunta ao gestor como está o CPF antes de vender a prazo, aprovar o financiamento ou fixar a taxa. A consulta depende de autorização específica do consumidor no momento da operação, e é ela que aparece na lista dos últimos seis meses. A seção seguinte põe o efeito do arquivo em reais, numa proposta de empréstimo.
|
|
|
|
|
II Juro em reais
R$ 2.689 de juro entre duas propostas
|
|
O escore de crédito é um número calculado a partir do histórico. A Súmula 550 do Superior Tribunal de Justiça, de 2015, afirma que o escore é método estatístico de avaliação de risco e não constitui banco de dados, e reconhece ao consumidor o direito de saber quais informações foram usadas e de pedir revisão do resultado.
O caso desta edição é um exemplo aritmético montado para a comparação. Duas pessoas pedem R$ 10.000 em empréstimo pessoal, em 24 parcelas, no mesmo banco, na mesma semana, com renda declarada idêntica.
A primeira tem histórico de pagamento consolidado e sem atraso, e recebe proposta a 2,8% ao mês. A parcela sai por R$ 577,83, o total pago chega a R$ 13.867,81 e o juro embutido soma R$ 3.867,81.
A segunda tem três atrasos de mais de 30 dias anotados nos últimos 24 meses, e recebe proposta a 4,5% ao mês. A parcela sai por R$ 689,87, o total pago chega a R$ 16.556,89 e o juro embutido soma R$ 6.556,89.
|
"A utilização de escore de crédito, método estatístico de avaliação de risco que não constitui banco de dados, dessa forma não depende do consentimento do consumidor, que terá o direito de solicitar esclarecimentos sobre as informações pessoais valoradas e as fontes dos dados considerados no respectivo cálculo."
Superior Tribunal de Justiça, Súmula 550, 2015
|
|
R$ 2.689,08 separam as duas propostas, e o valor inteiro sai do bolso de quem tem atraso anotado, sobre o mesmo empréstimo e o mesmo prazo.
|
A parcela mensal aparece primeiro na tela, e ela esconde o tamanho do estrago: R$ 112,04 por mês parecem suportáveis na tela do aplicativo, e são R$ 2.689,08 ao fim do contrato. O Custo Efetivo Total, o percentual anual que reúne juro, tarifas, seguro prestamista e tributos, é o campo obrigatório que compara duas propostas de forma honesta.
O arquivo também mexe no limite, e não apenas na taxa. O mesmo histórico que define o percentual define o teto do cartão, o valor aprovado no financiamento do veículo e a exigência ou dispensa de fiador na locação, porque as três decisões consultam o mesmo gestor.
Nenhum banco publica a tabela que liga escore e taxa, e o número exibido no aplicativo do gestor não circula entre as instituições. Cada banco calcula o próprio modelo interno, com o histórico do cadastro somado ao relacionamento que já tem com o cliente, e por essa razão a mesma pessoa vê propostas distintas em duas instituições na mesma tarde.
O caminho para reduzir o custo do próximo crédito é mecânico. Débito automático nas contas fixas elimina o atraso por esquecimento, que é a anotação mais comum do arquivo; a renegociação registrada com pagamento em dia constrói histórico novo; e as anotações antigas perdem peso à medida que os meses recentes entram na conta do modelo.
|
| |
|