Sponsored by

Juros Inteligentes   Juros Inteligentes
ED 038
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O Tema 1.085 tirou o teto de 30% do débito em conta

O STJ validou o desconto de empréstimo comum na conta do salário sem o limite da folha, e a Resolução 4.790 deixa o cliente cancelar o débito.

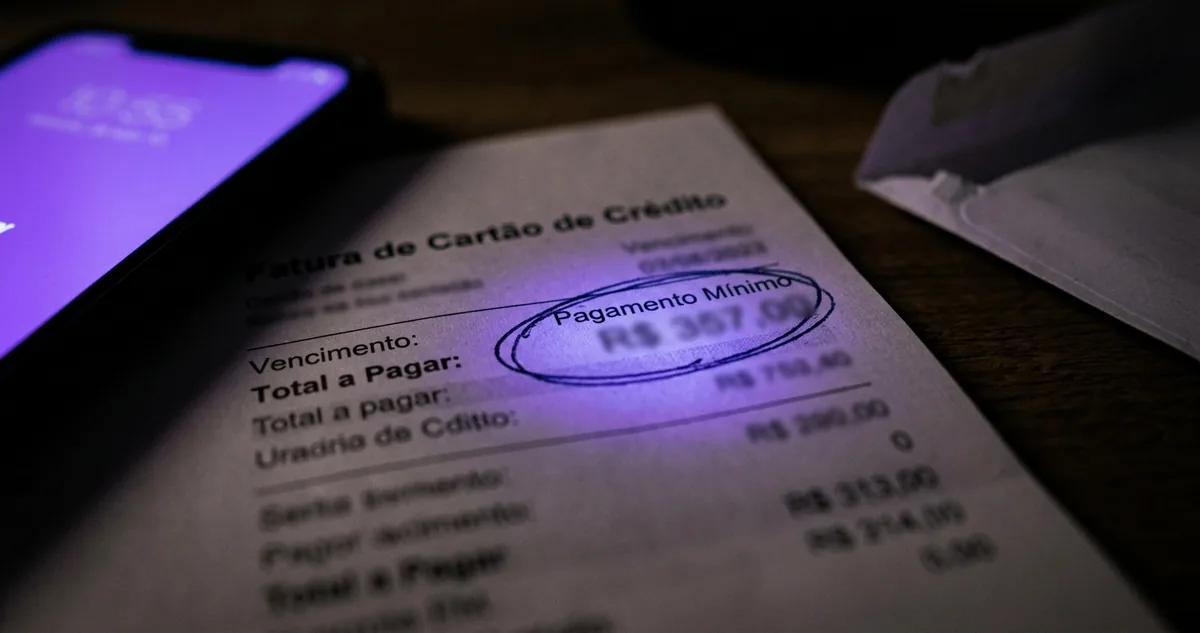
Extrato bancário na mesa, com três linhas de débito grifadas a caneta.

Os débitos grifados no extrato

▼
 

A Segunda Seção do Superior Tribunal de Justiça aprovou em 22 de fevereiro de 2018 a Súmula 603, que proibia o banco de descontar parcela de empréstimo comum na conta usada para receber salário, ainda que o cliente tivesse autorizado. Seis meses depois, em 22 de agosto de 2018, a própria Segunda Seção cancelou o enunciado e devolveu o desconto à mesa.

O que ficou no lugar do enunciado cancelado saiu em 2022. Ao julgar o Tema 1.085 dos recursos repetitivos, rito em que uma tese fixada num processo passa a valer para todos os casos iguais parados nos tribunais, a Segunda Seção decidiu que o desconto da parcela na conta corrente é lícito enquanto durar a autorização dada pelo correntista, e que o limite de consignação da Lei 10.820/2003 não se aplica a essa operação.

A distinção que sustenta a tese é de mecânica, não de tamanho da dívida. Empréstimo consignado é aquele em que a parcela sai da folha de pagamento antes de o salário chegar ao banco, e a lei fixa o percentual máximo da remuneração comprometido. Débito em conta autorizado é outra operação: o salário entra inteiro e a parcela sai depois, por ordem que o cliente assinou no contrato.

Como o desconto em conta não é consignação em folha, o teto percentual escrito para a folha deixa de ser o parâmetro, e por isso um correntista pode ver mais da metade do salário sair em parcelas no dia seguinte ao crédito, sem que a cobrança seja irregular pelo critério do STJ.

O contrapeso não está na sentença, está na regulação bancária. A Resolução 4.790, de 26 de março de 2020, do Conselho Monetário Nacional, trata da autorização de débito em conta de depósitos e determina que a instituição ofereça ao titular o cancelamento dessa autorização, pedido no próprio banco onde ela foi concedida.

A seção I refaz a ordem em que essas normas apareceram, porque a sequência explica por que a mesma corte proibiu e liberou o desconto em menos de cinco anos.

Continue lendo ↓


I  Ranking do Juro

De 2003 a 2022, o teto mudou de endereço

A Lei 10.820, de 17 de dezembro de 2003, criou o empréstimo consignado para trabalhador com carteira assinada e fixou no artigo 1º o percentual máximo da remuneração que pode ser comprometido com as parcelas descontadas em folha. O desconto acontece antes do salário chegar à conta, e o valor que sobra é o que o banco credita.

O Decreto 8.690/2016 e as alterações posteriores mexeram nesse percentual, sempre dentro da mesma lógica: a margem consignável é um limite sobre a remuneração, calculado pelo empregador ou pelo órgão pagador, e verificável no contracheque.

O empréstimo pessoal comum nunca esteve nesse regime. Ele é contratado direto com o banco, sem intermediação do empregador, e a forma de cobrança combinada costuma ser o débito automático na conta de depósitos. Nos anos 2010, a jurisprudência começou a importar o percentual da folha para essa operação por analogia, entendendo que o salário precisava de proteção equivalente.

Esse movimento chegou ao topo em 22 de fevereiro de 2018, quando a Segunda Seção do STJ aprovou a Súmula 603, com o texto que vedava ao consignatário efetuar descontos de dívidas do cliente em conta corrente de recebimento de salário para adimplemento de mútuo comum, ainda que autorizados pelo cliente.

O enunciado durou seis meses. Em 22 de agosto de 2018, ao julgar embargos de declaração no recurso que deu origem à súmula, a mesma Segunda Seção cancelou a Súmula 603 por unanimidade, com o argumento de que ela tinha ido além do caso concreto que a originou.

O cancelamento de 2018 abriu um vazio de quatro anos: o desconto voltou a ser possível, mas cada tribunal decidia sozinho se o teto da folha valia por analogia na conta corrente.

Em 9 de novembro de 2022, o julgamento dos Recursos Especiais 1.863.973 e 1.872.441, relatados pelo ministro Marco Aurélio Bellizze, fechou a questão sob o Tema 1.085. A tese reconhece a licitude do desconto de parcelas de empréstimo comum na conta corrente, ainda que ela receba salário, desde que previamente autorizado pelo mutuário e enquanto perdurar a autorização, e afasta desse caso o limite do artigo 1º da Lei 10.820/2003.

A ordem das normas fica assim, com o efeito de cada uma ao lado:

Lei 10.820/2003, artigo 1ºfixa a margem do consignado em folha
Jurisprudência dos anos 2010aplica o mesmo teto ao débito em conta por analogia
Súmula 603 do STJ, fevereiro de 2018veda o desconto na conta salário mesmo autorizado
Cancelamento da Súmula 603, agosto de 2018retira a vedação do sistema
Resolução CMN 4.790, março de 2020obriga o banco a aceitar o cancelamento da autorização
Tema 1.085 do STJ, novembro de 2022valida o desconto autorizado e afasta o teto da folha

Sobrou um ponto que o próprio acórdão não resolveu por percentual: o abuso continua sindicável caso a caso, quando o conjunto dos descontos compromete o mínimo existencial do devedor. O que a tese proibiu foi o corte automático por um teto numérico importado da folha. A seção seguinte põe o efeito em reais sobre um salário de R$ 3.000.


II  Juro em reais

Um salário de R$ 3.000 e R$ 1.740 de parcela

O caso de hoje é um assalariado que recebe R$ 3.000 líquidos na conta e carrega três operações, todas com débito automático autorizado na contratação: um empréstimo pessoal de parcela R$ 780, um crédito rotativo parcelado de R$ 610 e um cheque especial renegociado de R$ 350.

A soma das três parcelas dá R$ 1.740, o equivalente a 58% do salário creditado. Pela régua antiga de 30% importada da folha, o desconto legítimo pararia em R$ 900, e os R$ 840 restantes teriam que ser cobrados por outra via, com o dinheiro já na mão do cliente.

Pelo Tema 1.085, as três parcelas saem no vencimento combinado, porque cada uma tem autorização assinada e nenhuma delas é consignação em folha. O correntista fica com R$ 1.260 no mês, e nada nesse arranjo depende de o banco ter feito algo irregular.

O efeito colateral aparece no custo do que sobra. Quem termina o mês com R$ 1.260 para despesas de R$ 2.000 cobre a diferença de R$ 740 no cheque especial ou no rotativo do cartão, que são as linhas mais caras da tabela. Segundo as estatísticas de crédito publicadas pelo Banco Central em 2025, o cheque especial para pessoa física tem taxa média perto de 130% ao ano, enquanto o crédito pessoal não consignado fica perto de 70% ao ano.

Puxar R$ 740 no cheque especial a 8% ao mês custa R$ 59,20 de juro em trinta dias. Repetido por doze meses, o buraco de caixa criado pelo débito das parcelas soma R$ 710,40 de encargo novo, sem que nenhuma das três dívidas originais tenha aumentado de tamanho.

R$ 1.740 saem no débito, R$ 1.260 ficam, e o rombo de R$ 740 volta como dívida a 8% ao mês. O desconto legítimo alimenta a linha mais cara da casa.

"São lícitos os descontos de parcelas de empréstimos bancários comuns em conta corrente, ainda que utilizada para recebimento de salário, desde que previamente autorizados pelo mutuário e enquanto perdurar a autorização."

Tema 1.085 do Superior Tribunal de Justiça, 2022

Existe um segundo caminho, e ele muda a conta. Se o correntista cancela a autorização de débito das duas operações menores pela Resolução 4.790 e passa a pagar boleto de R$ 610 e R$ 350 na data em que tem caixa, o desconto automático cai para R$ 780 e a folga do mês sobe para R$ 2.220. A dívida continua devida, na íntegra, com juro contratual correndo.

O cancelamento da ordem de débito não apaga a parcela nem interrompe a cobrança. Quem cancela e não paga entra em atraso, com multa contratual e juro de mora somados ao encargo normal, além de registro em cadastro de inadimplentes depois do prazo de aviso. A troca que o cancelamento oferece é de ordem de pagamento, não de valor.

Os números desta edição são um exemplo aritmético montado para a comparação, não a tabela de nenhum banco específico. O contrato de cada operação traz a taxa efetivamente contratada, e o extrato mostra a data e o valor de cada débito autorizado.


Quem banca a edição de hoje

Smarter CRM. Less Busywork.

Disconnected data and tools make it harder to understand your customers. HubSpot's Agentic Customer Platform brings your data, teams, and tech stack together with AI built in to help your business work faster and create more personalized customer experiences.

Why HubSpot and what's new

  • Use AI powered tools to take action faster

  • Unify your data, teams, and tech stack in one place

  • Create one shared view of customer data

  • Connect teams around the same customer context

  • Bring your business tools into one place

Connect more of your business in one place and give every team a smarter way to work. Get set up quickly and start checking off your hardest tasks.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Cinco passos para retomar a ordem dos débitos

O trabalho leva uma tarde, se faz com o extrato aberto e o aplicativo do banco na mão, e tem uma sequência que evita atraso no meio do caminho.

1. Liste no extrato dos últimos noventa dias todos os débitos automáticos que saem por autorização de empréstimo, com valor, dia do mês e nome do credor. Cada linha precisa bater com um contrato que você assinou.

2. Separe o que é consignação em folha do que é débito em conta. A parcela consignada já sai do contracheque e não aparece como débito no extrato; ela segue o limite da Lei 10.820/2003 e não é alcançada pelo cancelamento.

3. Peça o cancelamento da autorização de débito das operações escolhidas, no aplicativo, no telefone ou na agência. A Resolução 4.790/2020 do Conselho Monetário Nacional determina que a instituição ofereça esse cancelamento ao titular, e o protocolo do pedido é a prova da data em que ele foi feito.

4. Combine no mesmo contato a nova forma de pagamento, boleto ou Pix com vencimento próprio, antes que a primeira parcela desautorizada vença. Cancelar a ordem de débito sem acertar a substituição transforma economia de caixa em atraso.

5. Compare a taxa das operações que sobraram com a de outra instituição. A portabilidade de crédito, regulada pela Resolução 4.292/2013 do Conselho Monetário Nacional, permite transferir a dívida para o banco que oferecer taxa menor, e o banco de origem tem que fornecer o saldo devedor no prazo fixado pela norma.

"Quantos reais saíram da sua conta em débito autorizado no último mês?"

Um caso específico exige tratamento próprio. Beneficiário do INSS e servidor público têm regras próprias de margem, com bloqueio de novos empréstimos consignados disponível no aplicativo Meu INSS e nos portais dos órgãos pagadores, e o bloqueio da margem impede a contratação nova sem interferir na parcela já contratada.

58% do salário de R$ 3.000, ou R$ 1.740, é o que sai em débito autorizado no exemplo desta edição, e o Tema 1.085 do STJ, julgado em novembro de 2022, sustenta esse desconto enquanto a autorização estiver de pé.


Ebook + app · Juros Inteligentes

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

O Preço do Seu Empréstimo, no ebook e no app.

📖O ebook ensina: Compare o CET, ache o banco mais barato e dispare a portabilidade com o pedido pronto.
📱O app treina: 1 linha por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Quanto tempo depois de aprovar a Súmula 603 a Segunda Seção do STJ cancelou o próprio enunciado?

A4 anos
B6 meses
C1 ano
D2 anos

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 17/09, 15h30

A Multa rescisória em garantia →
B Cadastro Positivo automático →
C Consulta ao próprio score →
D Ranking de reclamações do BC →
 
Recomendação de Newsletter
Fortaleza Interior

Fortaleza Interior

Todo dia, 05:05. Antes do mundo acordar, um princípio estoico e um exercício pra aplicar no dia.

Quero receber →

 
Indique e destrave

Chame mais um tomador pra mesa do crédito

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter