Sponsored by

Juros Inteligentes   Juros Inteligentes
ED 033
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O teto de 2% que a multa por atraso não pode passar

O artigo 52 do Código de Defesa do Consumidor limita a multa de mora a 2% da prestação, e o juro de mora corre por fora, em linha separada.

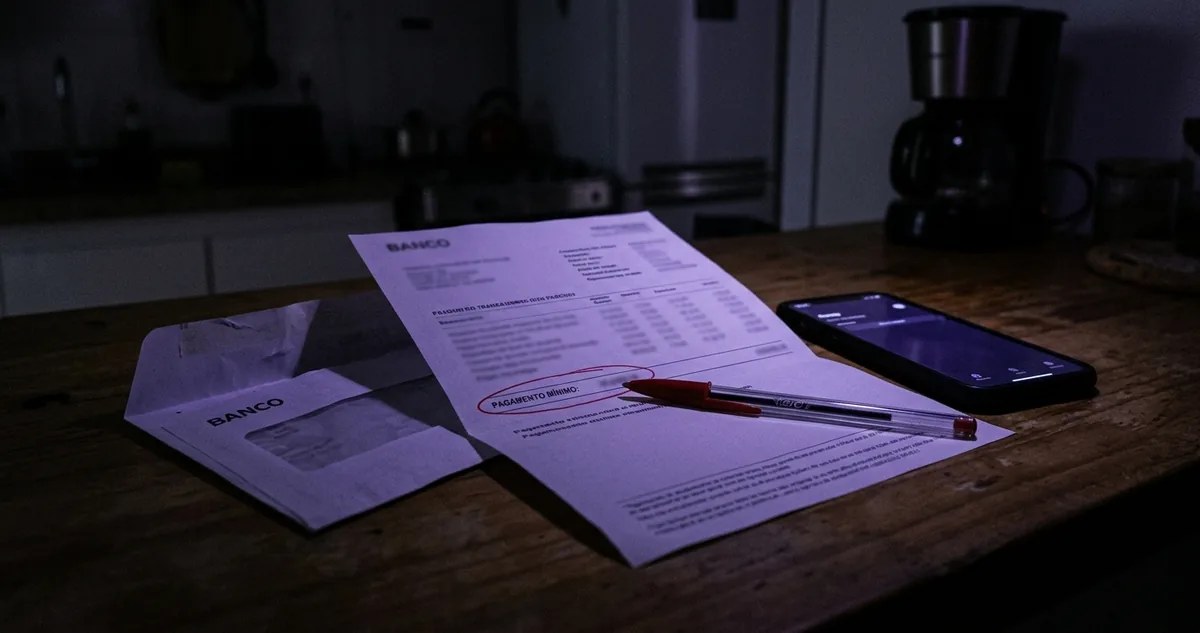
Um boleto impresso sobre a mesa, com a linha de encargos grifada a caneta vermelha, sob uma faixa de luz vinho.

A linha de encargos do boleto

▼
 

A Lei 9.298/1996 derrubou o teto da multa por atraso de 10% para 2% do valor da prestação nos contratos de consumo, ao dar nova redação ao parágrafo 1º do artigo 52 do Código de Defesa do Consumidor. No mesmo país, o contrato de aluguel residencial continua trazendo multa de 10% sobre o valor vencido, porque a locação urbana é regida pela Lei 8.245/1991 e a jurisprudência do Superior Tribunal de Justiça não a trata como relação de consumo.

O leitor que atrasa uma parcela costuma olhar para o valor final do boleto e concluir que a cobrança está certa porque o banco emitiu. A cobrança, porém, não é um número só. Ela é a soma de encargos com naturezas diferentes, prazos diferentes e limites legais diferentes, empilhados numa linha de acréscimos que o documento quase sempre apresenta sem abrir.

A multa de mora é uma penalidade fixa. Ela incide uma única vez sobre a prestação vencida, no percentual do contrato, e não cresce nem no décimo nem no octogésimo dia de atraso. Vinte dias ou dois meses depois, a multa continua sendo o mesmo valor.

O juro de mora é outra criatura. Ele remunera o tempo em que o credor ficou sem o dinheiro e corre por dia, proporcional ao atraso, normalmente a 1% ao mês nos contratos que fixam o percentual e, na ausência de convenção, pelo critério do artigo 406 do Código Civil, alterado pela Lei 14.905/2024.

A correção monetária entra em terceiro lugar e não é ganho do credor. Ela apenas repõe a inflação do período pelo índice previsto no contrato, sem punir nem remunerar ninguém.

Quando os três chegam juntos numa única linha chamada acréscimos, o leitor perde a capacidade de auditar cada um. E a multa é justamente o encargo com teto legal explícito, o mais fácil de conferir e o que mais aparece cobrado acima do limite em contrato antigo, em carnê de loja e em mensalidade escolar herdada de modelo velho.

Existe uma dúvida frequente sobre bancos, e o Superior Tribunal de Justiça já a resolveu por súmula: o teto do Código de Defesa do Consumidor vale também para contrato bancário firmado depois da vigência do código.

Vamos abrir a edição pela ordem dos tetos, para separar o contrato em que os 2% mandam daquele em que a lei permite bem mais.

Continue lendo ↓


I  Ranking do Juro

Onde os 2% mandam e onde não mandam

O teto de 2% não é uma regra geral do direito brasileiro. Ele é uma regra do direito do consumidor, e vale onde existe relação de consumo: alguém que fornece produto ou serviço de forma profissional de um lado, alguém que consome como destinatário final do outro.

Dentro dessa moldura entram os contratos que ocupam a maior parte do orçamento doméstico. Financiamento de veículo, empréstimo pessoal, cartão de crédito, mensalidade escolar, plano de saúde, telefonia, internet, energia, carnê de loja e compra parcelada em geral. Em todos eles, a multa por atraso de uma prestação está limitada a 2% do valor daquela prestação.

Fora da moldura, o percentual muda de dono. A locação residencial tem lei própria e admite a multa que o contrato fixar, com a praxe de mercado em 10% do aluguel vencido. O débito de condomínio tem teto próprio no artigo 1.336, parágrafo 1º, do Código Civil, também em 2%, mas por outro fundamento legal. E o tributo federal em atraso segue o artigo 61 da Lei 9.430/1996, com multa de 0,33% por dia de atraso até o limite de 20%.

A pergunta que resolve a conferência não é quanto o boleto cobrou de multa. É qual lei rege aquele contrato, porque o teto muda com a lei, e o percentual só ganha sentido depois dessa definição.

A ordem dos tetos, para consulta rápida:

Contrato de consumoteto de 2% da prestação
Cota de condomínioteto de 2% do débito
Locação residencialpraxe de 10% do aluguel
Tributo federal0,33% ao dia, teto de 20%

Há uma armadilha de base de cálculo que aparece pouco na conversa e muda o valor final. O teto de 2% incide sobre o valor da prestação vencida, e não sobre o saldo devedor inteiro do contrato. Uma parcela de R$ 780 dentro de um financiamento de R$ 18 mil gera multa máxima de R$ 15,60, calculada sobre os R$ 780, nunca sobre os R$ 18 mil.

Cobrança de multa sobre saldo devedor total costuma aparecer em contrato com cláusula de vencimento antecipado, quando o credor declara vencidas todas as parcelas de uma vez. A cláusula existe e tem previsão contratual, mas o efeito prático é multiplicar por dezenas a base sobre a qual os 2% incidem, o que transforma um encargo pequeno em cobrança grande sem nunca ultrapassar o percentual do teto.

Outro ponto vale registro. O teto limita a multa, e não o juro de mora nem a correção monetária. Um boleto pode estar perfeitamente dentro dos 2% de multa e ainda assim trazer juro de mora acima do que o contrato prevê, porque são linhas independentes e cada uma tem o seu próprio critério de conferência.


II  Juro em reais

Uma parcela de R$ 780 com 40 dias de atraso

O caso do dia é uma prestação de R$ 780,00 vencida e paga com 40 dias de atraso, num contrato de consumo com multa de 2% e juro de mora de 1% ao mês, calculado pro rata die.

A multa sai primeiro e sai fixa. Dois por cento de R$ 780,00 dão R$ 15,60, e esse valor não muda com o tamanho do atraso.

O juro de mora corre depois. Um por cento ao mês equivale a 0,0333% por dia, que em 40 dias acumula 1,3333% sobre a prestação, ou R$ 10,40. A soma dos encargos fica em R$ 26,00, e o boleto atualizado sobe para R$ 806,00.

Multa de mora, 2% fixosR$ 15,60
Juro de mora, 40 dias a 1% ao mêsR$ 10,40
Boleto corretoR$ 806,00
Boleto com multa de 10%R$ 868,40

Agora a versão errada, aquela que aparece quando o carnê veio de um modelo anterior à Lei 9.298/1996 ou quando o sistema de cobrança carregou o percentual de locação por engano. Multa de 10% sobre R$ 780,00 dá R$ 78,00. Com o mesmo juro de mora de R$ 10,40, o boleto vai a R$ 868,40.

A distância entre os dois documentos é de R$ 62,40 numa parcela só. O juro de mora é idêntico nas duas versões, a soma final muda em 7,7%, e a diferença inteira mora numa linha que o boleto normalmente não abre.

"Nos contratos bancários posteriores ao Código de Defesa do Consumidor incide a multa moratória nele prevista."

Superior Tribunal de Justiça, Súmula 285, 2004

O tamanho do atraso muda o peso relativo dos encargos, e vale enxergar a mecânica. Com 10 dias de atraso, o juro de mora fica em R$ 2,60 e a multa correta continua em R$ 15,60, ou seja, a multa responde por 86% do acréscimo. Com 180 dias, o juro sobe para R$ 46,80 e a multa segue em R$ 15,60, invertendo o peso.

A leitura prática vem daí. Em atraso curto, quem quer conferir a cobrança olha primeiro a multa, porque ela domina o acréscimo. Em atraso longo, a atenção migra para a taxa de juro aplicada, porque o percentual mensal passa a definir quase todo o valor extra.

Existe ainda um efeito de repetição que ninguém contabiliza. Quem paga com atraso todo mês num contrato de 24 parcelas de R$ 780,00 acumula 24 multas de R$ 15,60, o que dá R$ 374,40 ao longo do contrato, sem contar juro de mora nem correção. Na versão com multa de 10%, o mesmo hábito soma R$ 1.872,00.

Vale registrar o limite honesto da conta. Os percentuais de juro usados aqui são os mais comuns em contrato de consumo, e não valem como número de nenhuma instituição específica. O contrato assinado é o documento que manda, e ele pode trazer juro de mora menor que 1% ao mês.


Quem banca a edição de hoje

Invest Alongside a Manager with a 40-Year Track Record

Private real estate has long been a cornerstone of institutional portfolios, but individual investors have often had limited access to the asset class - or have had to invest through pooled funds and intermediaries.

Lightstone DIRECT offers a different approach. Accredited investors can invest directly in select real estate opportunities alongside Lightstone, a vertically integrated owner/operator with more than four decades of experience and a $12 billion real estate portfolio.

We invest 20% or more of the equity in every offering, aligning our interests with yours from day one. Our in-house team oversees acquisitions, asset management, and investment execution, with property operations managed by Lightstone and, where appropriate, experienced third-party operators.

No blind funds. No intermediaries. Just direct partnership.

Accredited Investors only. $100k minimum investment.

This communication is for informational purposes only and does not constitute an offer to sell or a solicitation of an offer to buy any securities. Any such offer or solicitation will be made exclusively through the definitive offering documents. All investments involve risk of loss, including the potential loss of principal. Past performance is not a guarantee of future results. Any targeted returns or projections are forward-looking statements, are based on current assumptions, and are not guarantees of future performance. Actual results may differ materially.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Cinco linhas do boleto, na ordem

A conferência se resolve com cinco movimentos, feitos na ordem, com o boleto atrasado e o contrato abertos lado a lado.

1. Localize no boleto as linhas de multa, juro de mora e correção monetária separadas. Se o documento traz apenas acréscimos ou encargos num valor único, peça ao credor a memória de cálculo discriminada pelo canal de atendimento, porque a cobrança precisa ser demonstrável parcela por parcela.

2. Divida o valor cobrado de multa pelo valor da prestação vencida e leia o resultado em percentual. Acima de 2% em contrato de consumo, existe excesso a questionar, e a conta cabe em uma calculadora de celular.

3. Confira a base de cálculo antes do percentual. A multa incide sobre a prestação vencida, e não sobre o saldo devedor do contrato inteiro. Base errada com percentual certo produz cobrança maior que percentual errado com base certa.

4. Calcule o juro de mora esperado para o número exato de dias de atraso e compare com o valor cobrado. Um por cento ao mês dá 0,0333% ao dia, e a multiplicação pelo número de dias entrega a referência que falta no documento.

5. Se encontrar excesso, registre a reclamação por escrito no canal do credor com o número do contrato, guarde o protocolo e peça a reemissão do boleto corrigido. Havendo pagamento indevido já efetuado, o artigo 42, parágrafo único, do Código de Defesa do Consumidor prevê a devolução em dobro do valor pago a mais, com correção e juro.

"Quanto você já pagou de multa sem nunca ter dividido o valor cobrado pela sua parcela?"

Um detalhe fecha o assunto do prazo. Conferir o boleto depois de pago continua valendo, porque a cobrança indevida não deixa de ser indevida quando o dinheiro sai da conta, e o recibo é a prova documental do que foi cobrado. R$ 62,40 sobre uma prestação de R$ 780,00. Foi o excesso produzido pela multa de 10% em lugar dos 2% do artigo 52, parágrafo 1º, do Código de Defesa do Consumidor.


Ebook + app · 8 dias

Capa do ebook
+
O app no celular
1
2
3
4
5
6
7
8

o plano de 8 dias, dentro do app

Em 8 dias, 1 linha por dia. O ebook ensina, o app cobra.

📖O ebook ensina: Compare o CET, ache o banco mais barato e dispare a portabilidade com o pedido pronto.
📱O app treina: 1 linha por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Na parcela de R$ 780,00 com 40 dias de atraso usada como caso do dia, qual foi a diferença final entre o boleto com multa de 10% (versão errada) e o boleto com multa de 2% (versão correta)?

AR$ 15,60
BR$ 26,00
CR$ 62,40
DR$ 78,00

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Recomendação de Newsletter
Engenharia da Escrita

Engenharia da Escrita

Todo dia, 09:09. Um texto real aberto na bancada, com a engrenagem que faz ele funcionar exposta pra você copiar.

Quero receber →

 
Indique e destrave

Chame mais um tomador pra mesa do crédito

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter