In partnership with

Juros Inteligentes   Juros Inteligentes
ED 060
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

Os R$ 286,80 por ano para ver o que a lei já mostra

Doze mensalidades de monitoramento do score, somadas e comparadas com o que a Lei 12.414 obriga o bureau a entregar sem cobrar.

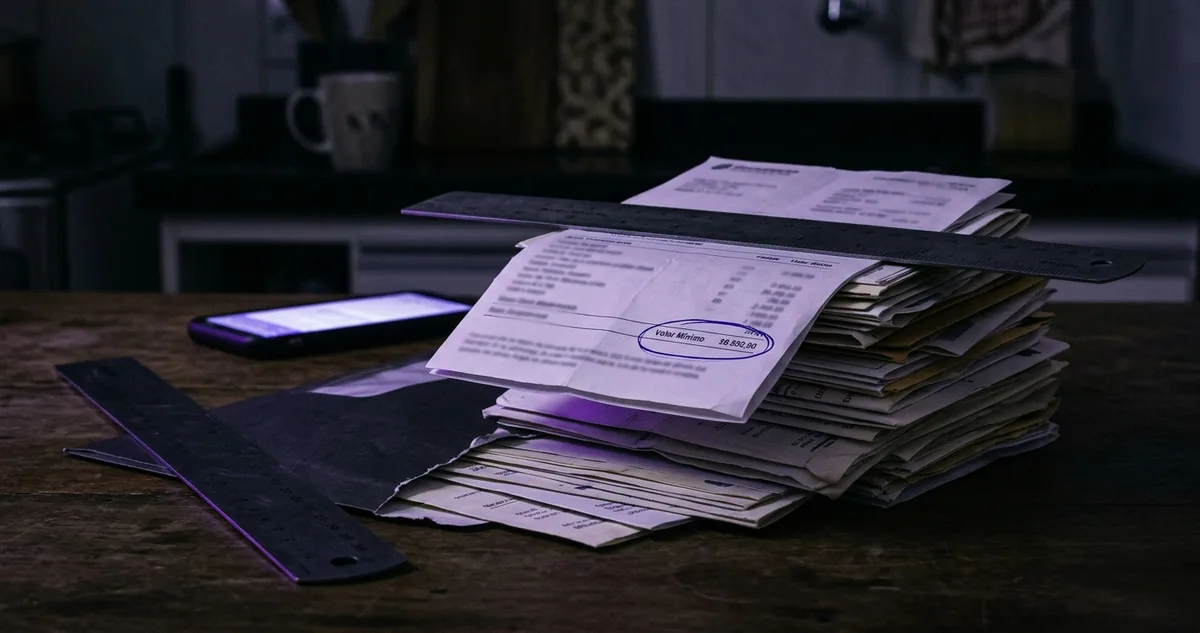
Celular apagado ao lado de doze recibos e de um livro vinho.

Doze recibos ao lado da lei

▼
 

O artigo 6º da Lei 12.414, de 2011, obriga o gestor de banco de dados de crédito a informar ao consumidor, quando ele pede, todas as empresas que consultaram os dados dele nos seis meses anteriores. Os mesmos gestores vendem planos mensais de monitoramento do CPF cujo chamariz é avisar quando uma empresa consulta esses dados.

A lei e o plano tratam da mesma informação. Um entrega a lista sob pedido. O outro cobra para mandar a lista ao celular, em aviso automático.

Os gestores de que a lei fala são os bureaus de crédito, as empresas que guardam o histórico de contas quitadas e atrasadas do consumidor e calculam a nota de crédito, o score (a pontuação que tenta prever se a pessoa paga em dia). No Brasil, os maiores são Serasa Experian, Boa Vista, Quod e SPC Brasil.

A Lei 12.414 lista, nos artigos 5º e 6º, o que o bureau deve ao consumidor. Estão ali as informações guardadas sobre ele, as fontes que mandaram cada dado, os outros bureaus com quem os dados foram compartilhados, a lista de quem consultou e os principais critérios usados para calcular a nota.

A cena desta edição usa um plano hipotético, montado para a conta. Uma pessoa assina o monitoramento de um bureau por R$ 23,90 ao mês, no cartão de crédito, com renovação automática. O aplicativo promete alerta de consulta ao CPF, histórico da nota e aviso de dívida nova em seu nome.

Em doze meses, a fatura registra doze cobranças iguais. A pessoa não lembra quando assinou e nunca abriu os relatórios que o plano gera.

Parte do que o plano entrega já estava no artigo 6º, sem mensalidade. Outra parte é serviço real, que a lei não cobre. A conta só fecha quando cada item do pacote vai para a coluna certa.

A primeira seção abaixo põe os itens do plano em ordem, do que a lei já garante sem custo ao que só a assinatura entrega.

Continue lendo ↓


Quem banca a edição de hoje

AI research, explained in one morning email

Most of what shapes AI next year is sitting in a research paper today. Keeping up with them is a full-time job, and the abstracts don't help.

TLDR AI is the newsletter that does the translating. Each morning you get the handful of papers worth knowing about, curated by Anthropic and ex-Google engineers, with a plain-English summary of what they found and why it matters.

You come away smarter about AI research in the time it takes to finish your coffee.

Free, and delivered to 1.1M+ inboxes every morning.

Patrocinadores mantêm a edição gratuita


I  Ranking do Juro

O que o plano vende e a lei já entrega

O artigo 5º da Lei 12.414 diz que o acesso do cadastrado às informações sobre ele é gratuito e independe de justificativa. O bureau precisa manter um canal de consulta por telefone ou por meio eletrônico, e não pode cobrar por ele.

Postos lado a lado, os itens de um plano típico de monitoramento ficam assim:

Lista de quem consultou o CPFgrátis pela lei, sob pedido
Fontes de cada informação guardadagrátis pela lei
Bureaus com quem os dados foram divididosgrátis pela lei
Critérios que pesam na notagrátis pela lei
Alerta automático no celularsó no plano pago

Os quatro primeiros itens aparecem nos incisos do artigo 6º e no artigo 5º. O bureau que recusa esses dados descumpre a lei, e o consumidor pode reclamar ao Procon, ao Consumidor.gov.br ou à Justiça.

O quinto item é o que a assinatura vende de fato. A lei manda entregar a lista quando o consumidor pede. Ela não manda avisar em tempo real cada vez que uma loja ou um banco consulta o CPF.

De cinco itens do pacote, quatro já estão garantidos sem custo pelos artigos 5º e 6º da Lei 12.414.

A lista de consultas da lei tem um limite que o plano costuma usar como argumento. Ela cobre os seis meses anteriores ao pedido. Quem repete o pedido a cada semestre, em data fixa, enxerga o ano inteiro sem lacuna.

O Código de Defesa do Consumidor, de 1990, chegou antes. O artigo 43 garante acesso às informações existentes em cadastros e bancos de dados de consumo, e obriga a corrigir em cinco dias úteis o dado errado que o consumidor apontar.

A Lei Geral de Proteção de Dados, de 2018, reforça a mesma base. O artigo 18 lista o acesso aos dados pessoais entre as garantias do titular, e o atendimento sem custo aparece no próprio texto da norma.

“Cuidado com as pequenas despesas: um pequeno vazamento afunda um grande navio.”

Benjamin Franklin, O Caminho para a Riqueza, 1758

Franklin escrevia sobre o almanaque e o armazém. A mensalidade de monitoramento cabe na mesma categoria: um valor pequeno, debitado sem aviso, que soma ao longo do ano.


II  Juro em reais

Doze parcelas de R$ 23,90 viram R$ 286,80

A conta em reais começa pela fatura. Doze cobranças de R$ 23,90 somam R$ 286,80 no ano, sem reajuste. A cobrança aparece na fatura sob a marca comercial do plano, que nem sempre lembra o bureau.

Os planos de monitoramento costumam ter faixas de preço. Com o mesmo raciocínio, três mensalidades hipotéticas dão três totais anuais:

R$ 9,90 ao mêsR$ 118,80 no ano
R$ 23,90 ao mêsR$ 286,80 no ano
R$ 39,90 ao mêsR$ 478,80 no ano

No plano de R$ 23,90, quatro de cada cinco itens pagos já estavam garantidos pela lei sem custo.

Dividida pelos cinco itens do pacote, a mensalidade de R$ 23,90 corresponde a R$ 4,78 por item ao mês. Os quatro itens que a lei garante respondem por R$ 19,12 da mensalidade, ou R$ 229,44 no ano.

A divisão por item é uma simplificação. O bureau não vende os itens em separado, e o valor real do alerta em tempo real depende de quanto ele protege quem assina.

O alerta tem um uso concreto. Uma consulta ao CPF feita por loja ou banco que a pessoa não procurou pode indicar tentativa de abrir crédito com documento roubado. O aviso no mesmo dia permite contestar antes da compra ser aprovada.

O risco de fraude de identidade dá a escala da decisão. A Serasa Experian publica todo mês o Indicador de Tentativas de Fraude, que conta as tentativas barradas nas consultas feitas por lojas e bancos clientes do bureau, e a série registra milhões de casos por ano no Brasil.

Para quem não sofreu vazamento de documento e não tem histórico de golpe, a lista semestral da lei cobre a maior parte da proteção. Para quem já teve RG ou CPF exposto, o alerta automático compra velocidade.

O custo ainda tem uma camada escondida: a renovação automática. A assinatura feita no cartão segue cobrando até ser cancelada, e o Código de Defesa do Consumidor, no artigo 49, só garante a desistência sem motivo nos sete dias seguintes à contratação feita fora do estabelecimento.

Depois desse prazo, o cancelamento vale para as cobranças futuras. As mensalidades já pagas, em regra, não voltam.


Quem banca a edição de hoje

How 2M+ Professionals Stay Ahead on AI

What’s the secret to staying ahead of the curve in the world of AI? Information. 

Luckily, you can join 2,000,000+ early adopters reading The Rundown AI — the free newsletter that makes you smarter on AI with just a 5-minute read per day.

Patrocinadores mantêm a edição gratuita


III  Porta de Saída

Três pedidos que substituem a mensalidade

A troca do plano pago pela lei depende de pedir os dados certos, no canal certo, com a frequência certa. O caminho tem três pedidos e um cancelamento.

1. Peça a cada bureau a lista de consultas ao seu CPF nos seis meses anteriores, com base no artigo 6º, inciso IV, da Lei 12.414. Serasa Experian, Boa Vista, Quod e SPC Brasil têm canal próprio por aplicativo ou site.

2. Peça, no mesmo atendimento, as fontes de cada informação e os bureaus com quem os dados foram compartilhados, incisos II e III do mesmo artigo. Um dado com fonte desconhecida é o primeiro sinal de cadastro feito por terceiro.

3. Repita os dois pedidos a cada seis meses, em datas fixas no calendário. A lista semestral cobre o ano inteiro sem lacuna e sem mensalidade.

4. Se já assina um plano e decide trocar, cancele pelo mesmo canal usado para contratar e guarde o protocolo. O cancelamento interrompe as cobranças seguintes. Confira a fatura do mês seguinte: uma cobrança nova depois do protocolo é contestada direto com a administradora do cartão.

Dois pedidos por ano, a cada bureau, entregam a lista de consultas que o plano cobra R$ 286,80 para enviar.

Se o bureau negar o pedido ou cobrar por ele, a reclamação vai ao Procon do estado ou ao Consumidor.gov.br, com o número do protocolo e a citação do artigo 6º. O descumprimento sujeita o gestor às sanções do Código de Defesa do Consumidor.

O alerta pago continua fazendo sentido em um caso: documento perdido, roubado ou vazado. Nesses meses, a velocidade do aviso vale a mensalidade, e o plano pode ser assinado por prazo curto e cancelado quando o risco baixar.

Há ainda duas alternativas sem custo para o mesmo risco. O Registrato, sistema gratuito do Banco Central acessado pela conta gov.br, mostra os empréstimos, as contas e as chaves Pix ligados ao CPF em todas as instituições do país. E o boletim de ocorrência pela perda do documento serve de prova para contestar crédito aberto por terceiro.

A escolha final sai da conta do seu próprio caso: quanto custa o plano que você assina, e quantas vezes no ano um alerta em tempo real mudou alguma decisão sua.

Quantas consultas ao seu CPF você reconheceria, se pedisse hoje a lista dos últimos seis meses a cada bureau?

A resposta sai dos pedidos 1 e 2. Consulta que você não reconhece é motivo de contestação. Consulta que você reconhece mostra que a lista da lei cumpriu o papel do alerta.

R$ 286,80. Foi quanto doze mensalidades de R$ 23,90 somaram em um ano de monitoramento do score, pela conta desta edição.


Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →
 

Ebook + app · Juros Inteligentes

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

O Preço do Seu Empréstimo, no ebook e no app.

📖O ebook ensina: Compare o CET, ache o banco mais barato e dispare a portabilidade com o pedido pronto.
📱O app treina: 1 linha por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Segundo o texto, dos cinco itens que compõem um plano típico de monitoramento de CPF, quantos já são garantidos de graça pelos artigos 5º e 6º da Lei 12.414?

AUm item
BDois itens
CQuatro itens
DTodos os cinco itens

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

💳💳💳💳💳  ótima 💳💳💳💳  boa 💳💳💳  ok 💳💳  ruim 💳  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 08/10, 15h30

A Instituições Autorizadas do Bacen →
B Fies e Crédito Estudantil →
C Consignado no BPC →
D Correspondente bancário →
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber →


De caro pra barato.

Juros Inteligentes

JUROS INTELIGENTES

O mesmo dinheiro, o menor juro

💬 WhatsApp·📣 Anuncie·✍️ Newsletter